

มส.คุมเข้ม ‘เงินทอดกฐิน-ผ้าป่า’ ต้องนำเข้าบัญชีวัด พร้อมแจ้งมท.กำชับผู้ว่าฯ-นายอำเภอ ห้ามแนะนำวิธีการอื่นที่ต่างจากมติมหาเถรฯ ทั้งไม่ให้นำบัญชีเงินวัดไปเก็บเอง
วันที่ 9 ต.ค.2569 ที่ตำหนักเพ็ชร วัดบวรนิเวศวิหาร มีการประชุมมหาเถรสมาคม (มส.) ครั้งที่ 23/2569 โดยภายหลังการประชุม รศ.ชัชพล ไชยพร นักวิชาการศาสนาเชี่ยวชาญ รักษาราชการแทนผอ.สำนักเลขาธิการมหาเถรสมาคม แถลงว่า มส.เห็นชอบการกำชับแนวทางการบริหารจัดการเงินและทรัพย์สินของวัดเพื่อให้เป็นไปตามมติมส. กฎหมายและกฎกระทรวงที่เกี่ยวข้อง
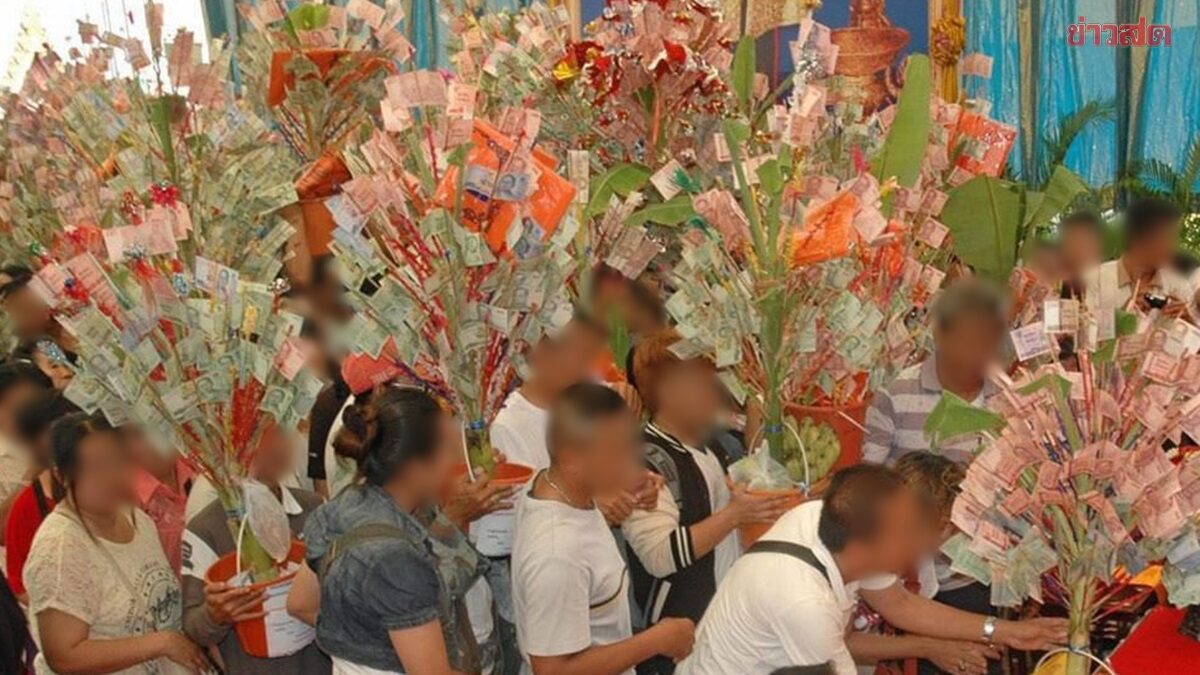
โดยมส.เห็นว่าแม้จะมีกฎกระทรวง การดูแลรักษาและจัดการศาสนสมบัติของวัด พ.ศ. 2564 และมติ มส. กำหนดไว้ชัดเจน แต่พบว่าหลายวัดยังปฏิบัติไม่เป็นไปในทิศทางเดียวกัน เช่น เงินกฐิน ผ้าป่า เงินบริจาค หรือรายได้อื่นๆ ของวัด ถูกนำไปฝากในบัญชีชื่อบุคคล นิติบุคคลอื่น หรืออยู่นอกระบบบัญชีของวัด ซึ่งเสี่ยงต่อการยักยอกทรัพย์และทำผิดกฎหมาย เพื่อเน้นย้ำให้นำเงินรายรับทุกประเภทเข้าสู่ระบบการเงินและบัญชีของวัดให้ถูกต้อง ชัดเจน ป้องกันเงินสูญหาย นำไปใช้ผิดวัตถุประสงค์ จึงมีมติกำชับวัดทุกวัดให้ถือปฏิบัติตามกฎกระทรวง
การดูแลรักษาและการจัดการศาสนสมบัติของวัด พ.ศ.2564 และมติมส. เรื่อง แนวปฏิบัติการเปิดบัญชีเงินฝากธนาคาร การเบิกถอนเงินจากบัญชี เงินฝากธนาคารของวัด และแนวทางการจัดทำบัญชีรายรับ – รายจ่าย และรายงานเงินคงเหลือของวัด หรือแบบบัญชีมาตรฐานของวัด อย่างเคร่งครัด ทั้งนี้มิได้เป็นการกำหนดหลักเกณฑ์ขึ้นใหม่ แต่เป็นการเน้นย้ำการปฏิบัติตามแนวทางที่มีอยู่แล้วให้ชัดเจน
รศ.ชัชพล กล่าวต่อไปว่า โดยสำหรับวัดที่นำระบบบริจาคอิเล็กทรอนิกส์ (e-Donation) มาใช้แล้วให้ใช้ระบบ e-Donation ในการรับบริจาคเพื่อให้ผู้บริจาคเงินได้รับสิทธิลดหย่อนภาษีตามกฎหมาย สำหรับเงินรายได้ของวัด ซึ่งรวมถึงเงินที่วัดได้รับจากการทอดกฐิน ผ้าป่า บริจาค ทำบุญ และเงินหรือรายได้อื่นใดที่เป็นของวัด เป็นเงินของวัดที่ต้องนำฝากเข้าบัญชีเงินฝากธนาคารของวัดที่มีชื่อบัญชีเป็นชื่อวัด หรือแสดงโดยชัดแจ้งว่าเป็นบัญชีของวัด ห้ามมิให้นำเงินรายได้ของวัดไปฝากไว้กับบุคคลใด หรือนำฝากในบัญชีเงินฝากธนาคารใดที่เป็นชื่อบุคคล มูลนิธิ นิติบุคคล หรือหน่วยงานใดที่มิใช่บัญชีวัด
รักษาราชการแทนผอ.สำนักเลขาธิการมหาเถรฯ กล่าวอีกว่า เงินของวัดต้องอยู่ในระบบการเงินและบัญชีของวัด รวมถึงเงินจากการทอดกฐิน ผ้าป่า บริจาค ทำบุญ ตลอดจนเงินหรือรายได้อื่นใดที่เป็นของวัด จะต้องนำเข้าสู่ระบบการเงินและบัญชีของวัด โดยบันทึกบัญชีให้ปรากฏเป็นรายรับของวัดให้ครบถ้วน และเป็นส่วนหนึ่งของเงินคงเหลือของวัดตามหลักเกณฑ์ที่มส.กำหนด เพื่อให้สามารถตรวจสอบที่มา การรับ จ่าย และจำนวนเงินคงเหลือของวัดได้อย่างถูกต้อง การรายงานเงินคงเหลือของวัดต้องแสดงเงินสด เช็ค และเงินฝากธนาคารที่เป็นบัญชีของวัดทุกบัญชี และให้เก็บรักษาบัญชีเงินฝากธนาคาร สมุดบัญชี เอกสารและหลักฐานทางการเงิน ตลอดจนทะเบียนและเอกสารหลักฐานเกี่ยวกับทรัพย์สินของวัดไว้ที่วัด ในสถานที่ที่เหมาะสม ปลอดภัย ตรวจสอบได้ ทั้งห้ามมิให้มีการนำเงิน บัญชี เอกสารทางการเงิน หรือทรัพย์สินของวัดไปอยู่ในความดูแล หรือการครอบครองของบุคคล นิติบุคคล หรือหน่วยงานใดโดยไม่มีกฎหมายหรือมติมส.รองรับ
รศ.ชัชพล กล่าวด้วยว่า ทั้งนี้มส.มีมติมอบสำนักงานพระพุทธศาสนาแห่งชาติ (พศ.) มีหนังสือแจ้งกระทรวงมหาดไทย (มท.) เพื่อขอความร่วมมือให้กำชับผู้ว่าราชการจังหวัด นายอำเภอ ผู้บริหารองค์กรปกครองส่วนท้องถิ่น ผู้ปกครองท้องที่ และเจ้าหน้าที่ที่เกี่ยวข้อง มิให้ถวายคำแนะนำเจ้าอาวาสหรือแนะนำวัดในการจัดการบัญชี และการเงินในแนวทางที่แตกต่างหรือไม่เป็นไปตามกฎหมายและมติมส. รวมทั้งกำชับมิให้นำเงิน บัญชีเงินฝากธนาคาร เอกสารทางการเงินหรือทรัพย์สินของวัดไปเก็บรักษา หรืออยู่ในความดูแล หรือการครอบครองของตน
เว้นแต่เป็นการดำเนินการตามอำนาจหน้าที่และกฎหมายที่เกี่ยวข้อง พร้อมทั้งมอบพศ.แจ้งให้เจ้าคณะผู้ปกครองทุกระดับ เจ้าคณะจังหวัดทั้งสองนิกาย และสำนักงานพระพุทธศาสนาจังหวัด เพื่อทราบและถือปฏิบัติ รวมทั้งกำกับ กำชับ และติดตามวัดในเขตปกครองให้ดำเนินการตามมติมส.กฎหมาย กฎกระทรวง และระเบียบที่เกี่ยวข้องโดยเคร่งครัด