

คปภ. เปิด 6 ความเสี่ยงเขย่าธุรกิจประกันภัย-เร่งแก้ กม. เสริมแกร่ง
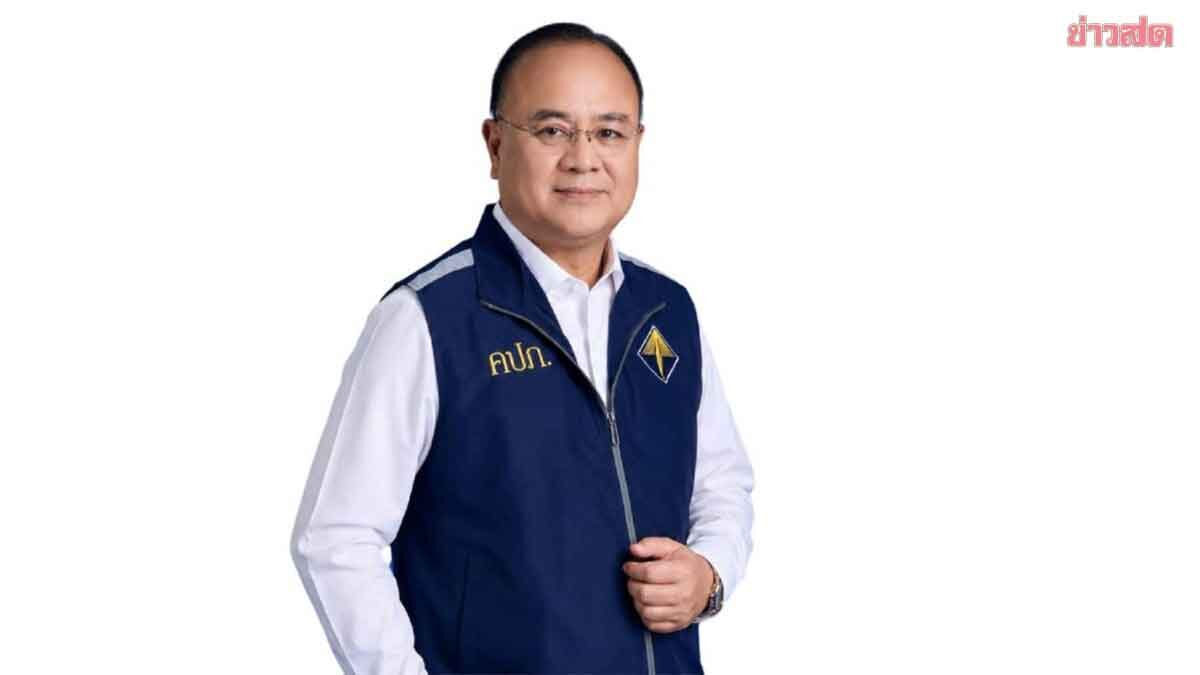
นายชูฉัตร ประมูลผล เลขาธิการคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) กล่าวว่า คปภ. พร้อมเดินหน้าปรับปรุงพระราชบัญญัติประกันชีวิตและพระราชบัญญัติประกันวินาศภัย โดยเฉพาะกฎหมายกลุ่มที่ 2 ว่าด้วยการเสริมสร้างเสถียรภาพและความมั่นคงของบริษัทประกันภัย เพื่อยกระดับการกำกับดูแลให้สามารถตรวจพบความเสี่ยงและเข้าแก้ไขปัญหาได้ก่อนเกิดความเสียหายที่อาจกระทบต่อผู้เอาประกันภัย
“การดำเนินการดังกล่าวมีเป้าหมายรองรับความเสี่ยงรูปแบบใหม่ที่มีความซับซ้อนและเชื่อมโยงกันมากขึ้น ซึ่งส่งผลทั้งต่อความต้องการความคุ้มครองของประชาชนและการดำเนินธุรกิจประกันภัย”
นายชูฉัตร กล่าวว่า ปัจจุบันโลกกำลังเผชิญความเสี่ยงสำคัญ 6 ด้าน หรือ 6 Mega-Risks ซึ่งส่งผลต่อการตัดสินใจของผู้บริโภคและการดำเนินธุรกิจประกันภัย ได้แก่
ความเสี่ยงด้านเศรษฐกิจและการเงิน จากเศรษฐกิจเติบโตช้าควบคู่กับเงินเฟ้อ หนี้ครัวเรือน และความผันผวนของตลาดการเงินและอัตราดอกเบี้ย ทำให้ประชาชนอาจต้องเลือกระหว่างการชำระหนี้กับการรักษาความคุ้มครองประกันภัย ขณะที่บริษัทประกันภัยเผชิญความผันผวนของผลตอบแทนการลงทุนและต้นทุนสินไหมทดแทน
ความเสี่ยงด้านสังคมและประชากร จากการเข้าสู่สังคมสูงวัย โดยคาดว่าภายในปี 2583 ผู้สูงอายุจะมีสัดส่วนเกือบ 28% ของประชากรทั้งหมด ส่งผลให้ค่ารักษาพยาบาลและความต้องการประกันบำนาญเพิ่มขึ้น ขณะที่ฐานลูกค้าวัยทำงานลดลง
ความเสี่ยงด้านภูมิอากาศและภัยพิบัติ จากน้ำท่วม พายุ ไฟป่า และแผ่นดินไหวที่มีแนวโน้มรุนแรงขึ้น เช่น น้ำท่วมหาดใหญ่ปี 2568 และแผ่นดินไหวในเมียนมา ส่งผลให้ภาระค่าสินไหมทดแทนและต้นทุนประกันภัยต่อเพิ่มขึ้น ขณะที่ประชาชนต้องการความคุ้มครองที่ช่วยให้ฟื้นตัวจากภัยพิบัติได้รวดเร็ว
ความเสี่ยงด้านเทคโนโลยีและไซเบอร์ ทั้งการรั่วไหลของข้อมูล การโจมตีด้วยมัลแวร์เรียกค่าไถ่ การปลอมแปลงภาพและเสียง และการฉ้อโกงด้วย AI ซึ่งเป็นความท้าทายต่อบริษัทประกันภัยที่จัดเก็บข้อมูลส่วนบุคคลและข้อมูลสุขภาพจำนวนมาก
ความเสี่ยงด้านการฉ้อฉล จากการใช้ AI สร้างภาพ เสียง และวิดีโอปลอมที่ตรวจสอบได้ยากขึ้น ทำให้บริษัทประกันภัยต้องพัฒนาระบบตรวจจับและคาดการณ์การฉ้อฉล พร้อมยกระดับความปลอดภัยของข้อมูลและธุรกรรมประกันภัย
ความเสี่ยงด้านภูมิรัฐศาสตร์ จากสงครามและความขัดแย้งระหว่างประเทศที่ส่งผลต่อต้นทุนพลังงาน การขนส่ง ห่วงโซ่อุปทาน รวมถึงธุรกิจประกันภัยทางทะเลและการบิน
“ความเสี่ยงที่เพิ่มขึ้นทำให้บริษัทประกันภัยจำเป็นต้องมีฐานะการเงินและเงินกองทุนที่มั่นคง พร้อมระบบบริหารความเสี่ยงที่มีประสิทธิภาพ เพื่อรองรับความเสียหายในวงกว้างโดยไม่กระทบต่อการจ่ายค่าสินไหมทดแทนและภาระผูกพันต่อผู้เอาประกันภัย”
นายชูฉัตร กล่าวว่า สำหรับการปรับปรุงกฎหมายกลุ่มที่ 2 สำนักงาน คปภ. มุ่งยกระดับมาตรฐานการกำกับดูแลให้สอดคล้องกับสภาพแวดล้อมและมาตรฐานสากล ครอบคลุมคุณสมบัติผู้บริหารและผู้ถือหุ้นรายใหญ่ ความเป็นอิสระของบุคลากรวิชาชีพสำคัญ เช่น นักคณิตศาสตร์ประกันภัย การดำรงเงินกองทุนให้สอดคล้องกับระดับความเสี่ยง รวมถึงการจัดเก็บและเปิดเผยข้อมูล นอกจากนี้ ยังให้ความสำคัญกับมาตรการแทรกแซงเมื่อบริษัทประกันภัยเริ่มประสบปัญหา เพื่อให้สามารถตรวจพบและแก้ไขความเสี่ยงได้ก่อนเกิดความเสียหาย ลดผลกระทบต่อผู้เอาประกันภัยและเสถียรภาพของระบบประกันภัยโดยรวม
คปภ. ยังมุ่งยกระดับการบริหารความเสี่ยงแบบองค์รวม (ERM) และการประเมินความเสี่ยงและความมั่นคงทางการเงินของบริษัท (ORSA) โดยให้บริษัทประกันภัยเชื่อมโยงการบริหารความเสี่ยงเข้ากับกลยุทธ์ธุรกิจ การบริหารเงินกองทุน และการตัดสินใจของคณะกรรมการบริษัท
พร้อมกันนี้ ยังพัฒนาเครื่องมือ Risk Heatmap เพื่อวิเคราะห์และจัดลำดับความเสี่ยง รวมถึงแนวทางประเมินระดับความเสี่ยงรวมของบริษัท (Composite Risk Rating : CRR) โดยใช้ข้อมูลด้านความเสี่ยง การเงิน และการดำเนินธุรกิจ เพื่อกำหนดมาตรการกำกับดูแลให้เหมาะสมกับระดับความเสี่ยงของแต่ละบริษัท
ขณะเดียวกัน คปภ. ให้ความสำคัญกับการทดสอบภาวะวิกฤต (Stress Test) ทั้งในภาพรวมของระบบประกันภัยและความเสี่ยงเฉพาะของแต่ละบริษัท เพื่อประเมินความเพียงพอของเงินกองทุน สภาพคล่อง และความพร้อมของมาตรการรองรับภาวะวิกฤต ให้บริษัทประกันภัยสามารถรักษาเสถียรภาพและปฏิบัติตามภาระผูกพันต่อผู้เอาประกันภัยได้แม้เผชิญสถานการณ์รุนแรง