

ตลาดอสังหาริมทรัพย์ไทยปี 2569 เผชิญความท้าทายแตกต่างกันในแต่ละประเภท โดยตลาดที่อยู่อาศัยยังถูกกดดันจากเศรษฐกิจชะลอตัว กำลังซื้ออ่อนแอ และสินเชื่อเข้มงวด ขณะที่น้ำท่วมเพิ่มปัจจัยเสี่ยงต่อการตัดสินใจซื้อ ด้านอสังหาริมทรัพย์เพื่อการอุตสาหกรรมยังมีทิศทางเติบโตตามการลงทุนจากต่างประเทศและธุรกิจดิจิทัล ส่วนตลาดสำนักงานเผชิญพื้นที่ว่างสูงต่อเนื่อง
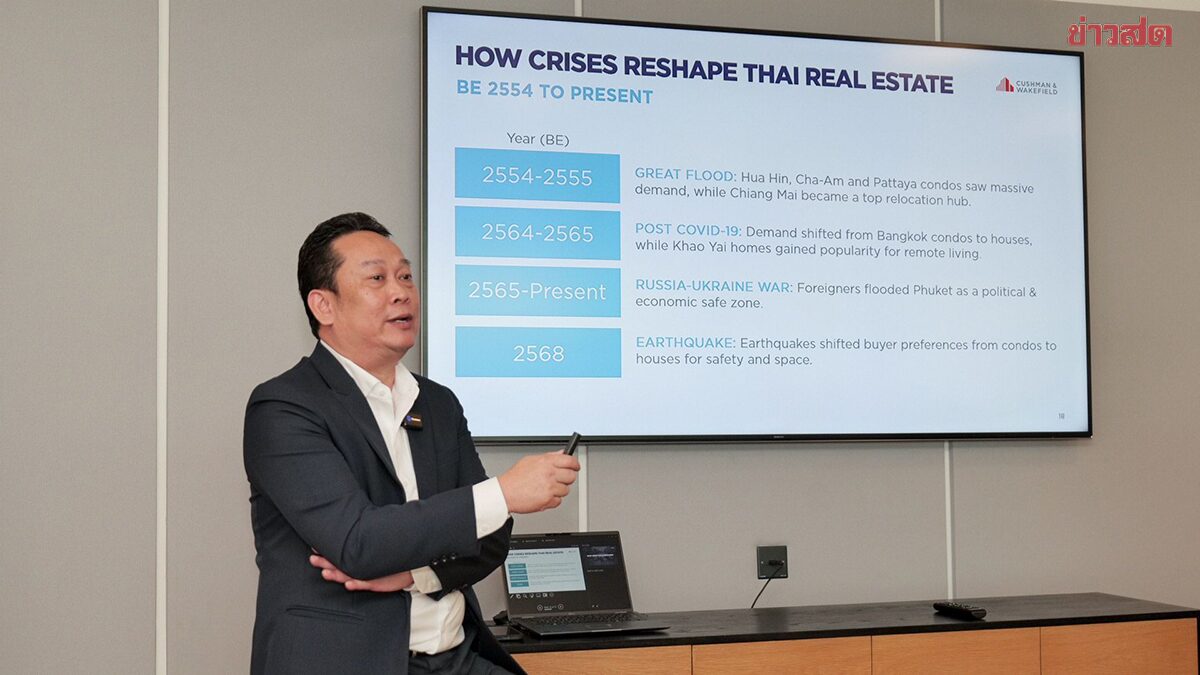
วันที่ 12 ต.ค. นายสุรเชษฐ กองชีพ หัวหน้าฝ่ายวิจัยและที่ปรึกษา บริษัท คุชแมน แอนด์ เวคฟีลด์ ประเทศไทย ผู้ให้บริการด้านอสังหาริมทรัพย์ เปิดเผยภาพรวมตลาดอสังหาริมทรัพย์ไทยในปี 2569 อยู่ในภาวะฟื้นตัวไม่เท่ากัน โดยตลาดที่อยู่อาศัยยังเผชิญข้อจำกัดด้านกำลังซื้อ ขณะที่ผู้ประกอบการต้องบริหารสต็อกที่อยู่อาศัยเดิมและเพิ่มความระมัดระวังในการเปิดโครงการใหม่
ส่วนตลาดอสังหาริมทรัพย์เพื่อการอุตสาหกรรมได้รับแรงหนุนจากเม็ดเงินลงทุนโดยตรงจากต่างประเทศ (FDI) โดยเฉพาะกลุ่มดิจิทัลและ Data Center ซึ่งช่วยหนุนความต้องการที่ดิน โรงงาน และคลังสินค้าให้เช่า
สำหรับแนวโน้มปี 2570 ตลาดอสังหาริมทรัพย์ยังต้องติดตามความสามารถในการซื้อของผู้บริโภค การเข้าถึงสินเชื่อ และการปรับตัวของผู้ประกอบการให้สอดคล้องกับความต้องการที่เปลี่ยนแปลงไป ขณะที่การบริหารความเสี่ยงจากน้ำท่วมและการพัฒนาอสังหาริมทรัพย์ให้ตอบโจทย์ความยั่งยืนจะมีบทบาทต่อการตัดสินใจซื้อและเช่ามากขึ้น
ตลาดที่อยู่อาศัยชะลอ สต็อกสูงกดดันเปิดโครงการใหม่
ตลาดคอนโดมิเนียมกรุงเทพฯ ในไตรมาส 3 ปี 2569 ยังคงเผชิญแรงกดดันจากเศรษฐกิจที่ชะลอตัวและกำลังซื้อที่ลดลงทั้งในกลุ่มผู้ซื้อชาวไทยและชาวต่างชาติ โดยเฉพาะชาวจีน ประกอบกับปัญหาฝนตกหนักและน้ำท่วมในบางพื้นที่ ทำให้โครงการบางแห่งเลื่อนกำหนดเปิดขายใหม่ออกไป
โดยในไตรมาส 3 ปี 2569 มีคอนโดมิเนียมเปิดขายใหม่ประมาณ 4,876 ยูนิต เพิ่มขึ้นราวเท่าตัวจากไตรมาสก่อน ส่งผลให้ยอดเปิดขายใหม่สะสม 9 เดือนแรกปีนี้อยู่ที่ 14,377 ยูนิต เพิ่มขึ้นประมาณ 6% จากช่วงเดียวกันของปีก่อน อย่างไรก็ดีคาดว่าทั้งปีจะมีคอนโดมิเนียมเปิดขายใหม่ประมาณ 16,000-17,000 ยูนิต ใกล้เคียงกับปีก่อน หรือลดลง 4 เท่า เมื่อเทียบกับปี 2561 ที่มีคอนโดมิเนียมเปิดตัวใหม่มากกว่า 60,000 ยูนิต
ขณะเดียวกันตลาดยังมีคอนโดมิเนียมเหลือขายอยู่ในขณะนี้มากกว่า 65,300 ยูนิต คิดเป็นมูลค่ารวมประมาณ 370,000 ล้านบาท ในจำนวนนี้เป็นห้องชุดสร้างเสร็จพร้อมโอนกรรมสิทธิ์แต่ยังขายไม่ได้ประมาณ 25,700 ยูนิต หรือราว 40% ของสต็อกเหลือขายทั้งหมด ขณะที่คอนโดมิเนียมระดับราคาไม่เกิน 3 ล้านบาท หรือไม่เกิน 100,000 บาทต่อตร.ม. มีสัดส่วนสูงถึงประมาณ 55% ของห้องชุดเหลือขาย
สถานการณ์ดังกล่าวทำให้ผู้ประกอบการเน้นระบายสต็อกเดิมและเร่งสร้างยอดขายมากกว่าการขยายโครงการใหม่ โดยใช้ทั้งการลดราคา โปรโมชั่น และรูปแบบให้ลูกค้าเช่าอยู่ก่อนเพื่อเพิ่มโอกาสในการซื้อและโอนกรรมสิทธิ์ในภายหลัง
อีกปัจจัยสำคัญคือกำลังซื้อชาวจีนที่ลดลงต่อเนื่องจากช่วง 1-2 ปีก่อนหน้า ประกอบกับการตรวจสอบเอกสารและแหล่งที่มาของเงินทุนที่เข้มงวดขึ้น ส่งผลให้การซื้อและโอนกรรมสิทธิ์คอนโดมิเนียมของชาวต่างชาติมีข้อจำกัดมากขึ้น
สำหรับตลาดที่อยู่อาศัยแนวราบ โดยเฉพาะบ้านระดับราคาสูงอ่อนตัวลงเช่นกัน ขณะที่ปัญหาการขอสินเชื่อยังเป็นอุปสรรคสำคัญต่อการตัดสินใจซื้อและการโอนกรรมสิทธิ์ของผู้บริโภค
น้ำท่วมเพิ่มเงื่อนไขใหม่ ผู้ซื้อให้น้ำหนักความเสี่ยงทำเล
ด้านนายวรรัตถ์ สิริศักดานุกูล ผู้จัดการอาวุโส แผนกตลาดทุนและการลงทุน คุชแมน แอนด์ เวคฟีลด์ ประเทศไทย กล่าวว่าเหตุการณ์น้ำท่วมในกรุงเทพฯ และปริมณฑลมีแนวโน้มส่งผลต่อพฤติกรรมการเลือกซื้อที่อยู่อาศัยในระยะยาว โดยผู้บริโภคจะให้ความสำคัญกับประวัติน้ำท่วม ระดับความสูงของพื้นที่ ประสิทธิภาพระบบระบายน้ำ และมาตรการป้องกันน้ำท่วมของโครงการมากขึ้น
พร้อมประเมินว่าผลกระทบจากน้ำท่วมอาจไม่ทำให้ราคาที่ดินหรือบ้านในพื้นที่เสี่ยงลดลงทั้งหมด แต่มีโอกาสเกิดส่วนต่างระหว่างทรัพย์สินที่มีความเสี่ยงสูงกับโครงการที่สามารถบริหารจัดการความเสี่ยงได้อย่างมีประสิทธิภาพ ขณะเดียวกัน ผู้พัฒนาโครงการอาจมีต้นทุนด้านการป้องกันน้ำท่วมเพิ่มขึ้น ซึ่งจะกลายเป็นปัจจัยในการพิจารณาราคาที่ดินและการลงทุนในอนาคต
ในระยะต่อไป คอนโดมิเนียมที่มีระบบบริหารจัดการอาคารที่ดี อยู่ใกล้ระบบขนส่งสาธารณะ และมีสภาพแวดล้อมเหมาะสม อาจได้รับความสนใจเพิ่มขึ้นจากผู้ซื้อบางกลุ่มที่ต้องการลดความเสี่ยงจากน้ำท่วม อย่างไรก็ตาม ไม่ได้หมายความว่าความต้องการจะเพิ่มขึ้นในทุกระดับราคา เพราะข้อจำกัดด้านกำลังซื้อและสินเชื่อยังคงเป็นอุปสรรคสำคัญ
ส่วนตลาดอสังหาริมทรัพย์ระดับลักชัวรี อาจได้รับแรงสนับสนุนจากกลุ่มผู้มีความมั่งคั่งสูง (HNWI และ UHNWI) ที่มีความพร้อมทางการเงินและพึ่งพาสินเชื่อน้อย โดยเฉพาะการซื้อเพื่อกระจายการถือครองสินทรัพย์และเพิ่มทางเลือกในการใช้ชีวิต
สำหรับภูเก็ต มีโอกาสได้รับอานิสงส์จากความต้องการของผู้ซื้อระดับบนทั้งชาวไทยและต่างชาติ โดยเฉพาะตลาดคอนโดมิเนียมหรู พูลวิลล่า และ Branded Residence ซึ่งตอบโจทย์ทั้งการพักอาศัย การพักผ่อน และการสร้างผลตอบแทนจากการปล่อยเช่า อย่างไรก็ตาม การขยายตัวของตลาดยังขึ้นอยู่กับกำลังซื้อและอุปสงค์ที่เกิดขึ้นจริง
อสังหาฯ อุตสาหกรรมโตตาม FDI ดิจิทัลหนุนความต้องการ
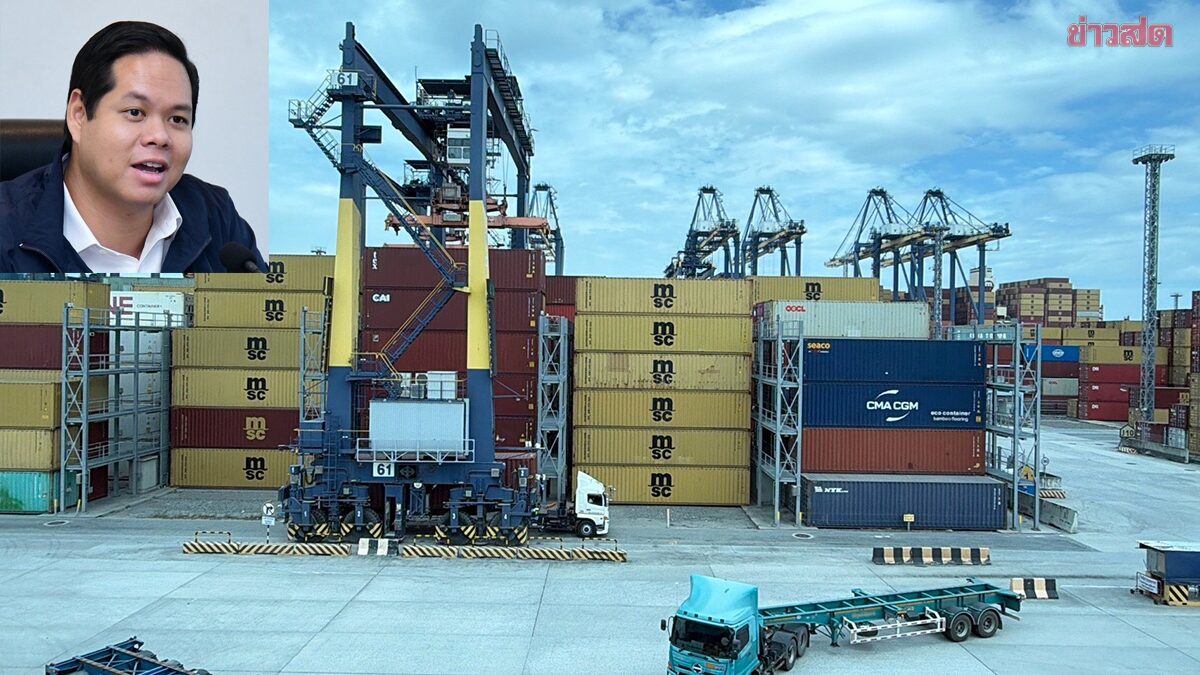
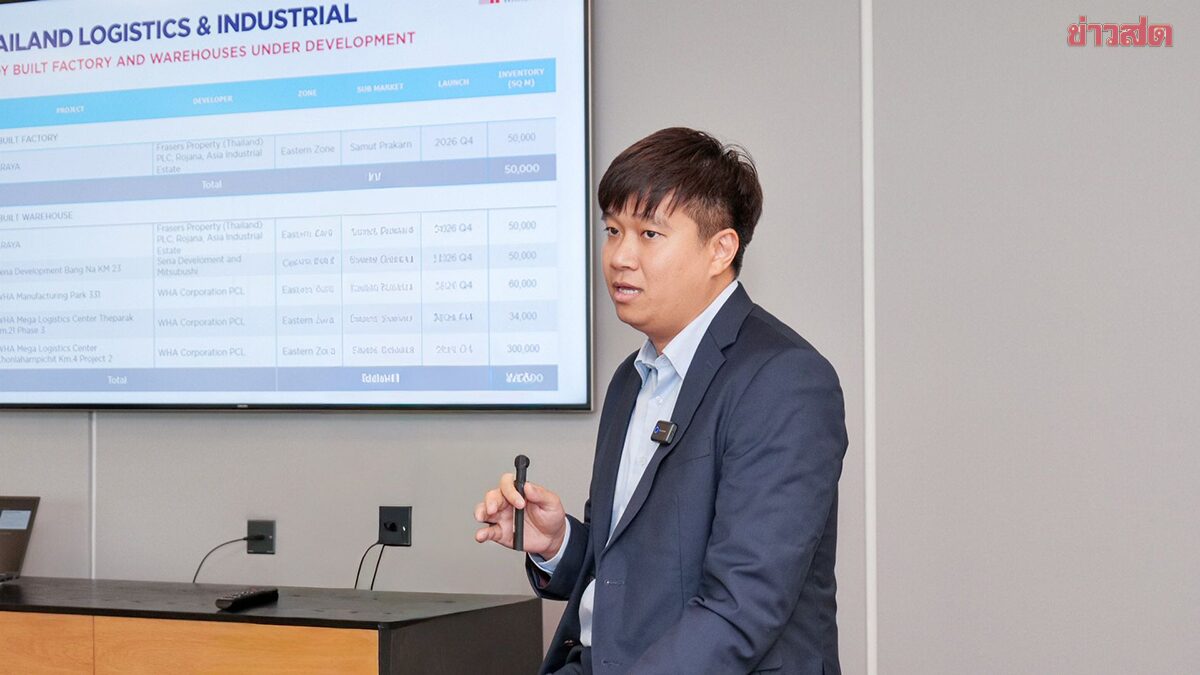
นายพงษ์พันธ์ พลอยเพ็ชร หัวหน้าฝ่ายโลจิสติกส์และอุตสาหกรรม คุชแมน แอนด์ เวลคฟีลด์ ประเทศไทย กล่าวว่าตลาดอสังหาริมทรัพย์เพื่อการอุตสาหกรรมในไตรมาส 3 ปี 2569 ยังคงมีแนวโน้มเชิงบวก จากความต้องการที่ดินในนิคมอุตสาหกรรม โรงงานสำเร็จรูป และคลังสินค้าให้เช่า โดยได้รับแรงหนุนจากการลงทุนต่างชาติ การกระจายฐานการผลิต และการเติบโตของธุรกิจโลจิสติกส์และอีคอมเมิร์ซ
ข้อมูลจากคณะกรรมการส่งเสริมการลงทุน (BOI) ระบุว่า ช่วงเดือนม.ค.-มิ.ย. 2569 มีโครงการลงทุนที่ได้รับอนุมัติรวม 1,300 โครงการ ลดลง 14% จากปีก่อน แต่มีมูลค่าลงทุน 1.31 ล้านล้านบาท เพิ่มขึ้น 45% ขณะที่การลงทุนโดยตรงจากต่างประเทศมีมูลค่า 1.14 ล้านล้านบาท เพิ่มขึ้น 81% จากช่วงเดียวกันของปีก่อน
กลุ่มอุตสาหกรรมดิจิทัลมีมูลค่าการลงทุนสูงถึง 839,231 ล้านบาท หรือประมาณ 74% ของมูลค่า FDI ที่ได้รับอนุมัติทั้งหมด โดยมีโครงการ Data Hosting และ Data Center ขนาดใหญ่เป็นแรงขับเคลื่อนสำคัญ ส่งผลต่อเนื่องไปยังความต้องการพื้นที่สำหรับโรงงานผลิตชิ้นส่วนและอุปกรณ์สนับสนุน เช่น แผงวงจร ระบบระบายความร้อน และอุปกรณ์ที่เกี่ยวข้อง
ในส่วนของที่ดินนิคมอุตสาหกรรมทั่วประเทศ ณ ไตรมาส 3 มีพื้นที่รวม 222,388 ไร่ อัตราพื้นที่ว่างลดลงเหลือ 5.49% จาก 5.73% ในไตรมาสก่อนหน้า ขณะที่ราคาที่ดินเฉลี่ยเพิ่มขึ้นเป็น 8.65 ล้านบาทต่อไร่ จาก 8.40 ล้านบาทต่อไร่ หรือเพิ่มขึ้นประมาณ 3%
ด้านโรงงานสำเร็จรูปมีพื้นที่รวม 3.42 ล้านตารางเมตร อัตราว่างลดลงเหลือ 9.95% จาก 10.45% ส่วนคลังสินค้าสำเร็จรูปมีพื้นที่รวม 6.05 ล้านตารางเมตร อัตราว่างลดลงเหลือ 13.55% จาก 14.72% ในไตรมาสก่อนหน้า โดยในไตรมาส 3 ไม่มีอุปทานใหม่ของโรงงานและคลังสินค้าสำเร็จรูปเข้าสู่ตลาด
แม้ค่าเช่าเฉลี่ยยังทรงตัวที่ 196 บาทต่อตร.ม.ต่อเดือน สำหรับโรงงานสำเร็จรูป และ 160 บาทต่อตร.ม.ต่อเดือน สำหรับคลังสินค้า แต่การลดลงของพื้นที่ว่างและข้อจำกัดด้านอุปทานใหม่เริ่มเพิ่มแรงกดดันต่อค่าเช่าในระยะถัดไป
แนวโน้มช่วงที่เหลือของปี 2569 ต่อเนื่องถึงปี 2570 ตลาดอุตสาหกรรมยังมีโอกาสเติบโตจากการย้ายฐานการผลิต การลงทุน FDI และความต้องการพื้นที่ของธุรกิจดิจิทัลและโลจิสติกส์ อย่างไรก็ตาม ทิศทางตลาดจะขึ้นอยู่กับจังหวะการลงทุนใหม่และความสามารถของผู้พัฒนาในการเพิ่มอุปทานให้สอดคล้องกับความต้องการ
ตลาดสำนักงานยังเป็นของผู้เช่า แข่งขันดึงองค์กรเข้าพื้นที่
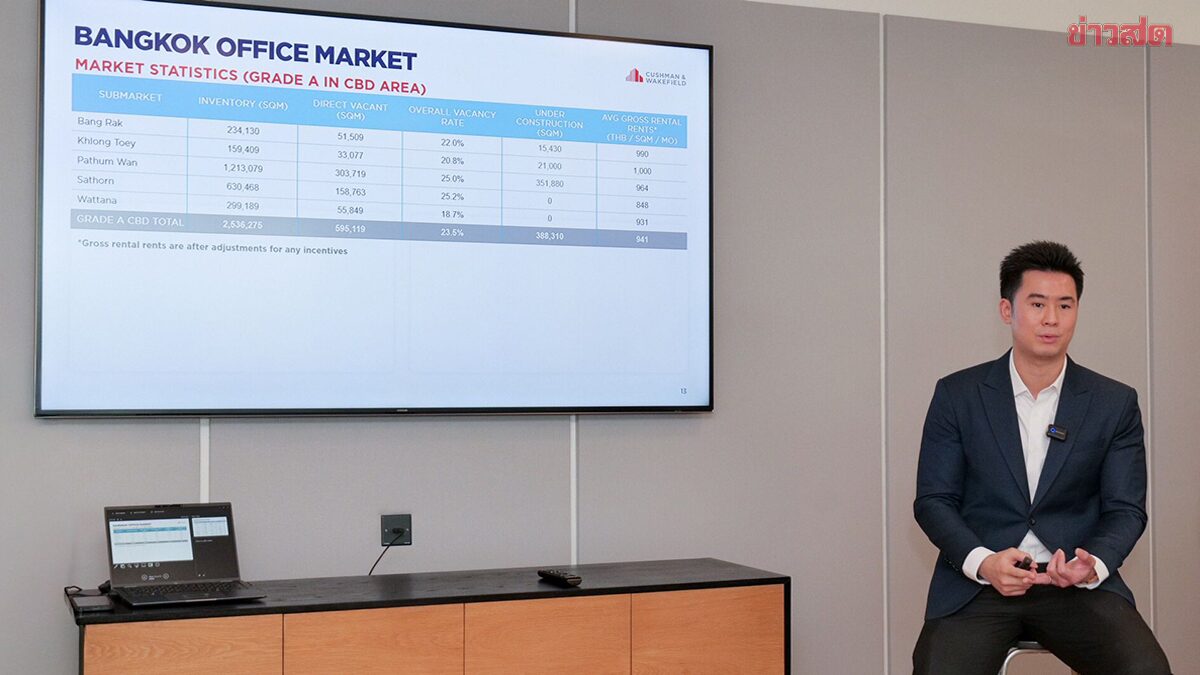
นายอุกฤษฏ์ พรพัฒนไพโรจน์ หัวหน้าฝ่ายพื้นที่สำนักงานให้เช่า คุชแมน แอนด์ เวคฟีลด์ ประเทศไทย กล่าวว่าตลาดสำนักงานเกรดเอในย่านศูนย์กลางธุรกิจ (CBD) ของกรุงเทพฯ ยังคงเผชิญแรงกดดันจากพื้นที่ว่างในระดับสูง แม้ไตรมาส 2 และ 3 ปี 2569 จะไม่มีอาคารสำนักงานแห่งใหม่เปิดให้บริการก็ตาม
ไตรมาส 3 ตลาดสำนักงานเกรดเอใน CBD มีพื้นที่รวม 2.53 ล้านตร.ม. ขณะที่อัตราว่างเพิ่มขึ้นเป็น 23.5% จาก 22.8% ในไตรมาสก่อนหน้า สาเหตุสำคัญมาจากองค์กรที่ต่อสัญญาเช่าหรือย้ายสำนักงานภายในย่านเดียวกันและลดขนาดพื้นที่เช่าลง
ค่าเช่าสำนักงานเกรดเอเฉลี่ยแบบรวมค่าใช้จ่ายปรับลดลงเล็กน้อยจาก 943 บาทต่อตร.ม.ต่อเดือน เหลือ 941 บาทต่อตร.ม.ต่อเดือน สะท้อนว่าตลาดยังเอื้อประโยชน์ต่อผู้เช่า โดยเจ้าของอาคารต้องใช้มาตรการจูงใจ เช่น การให้ระยะเวลาปลอดค่าเช่าที่ยาวขึ้น และการสนับสนุนค่าใช้จ่ายในการตกแต่งพื้นที่ เพื่อแข่งขันดึงดูดผู้เช่า
แม้การชะลอตัวของอาคารใหม่ที่แล้วเสร็จจะช่วยลดแรงกดดันด้านอุปทานในระยะสั้น แต่ในช่วงปี 2569-2574 ยังมีพื้นที่สำนักงานใหม่ที่มีกำหนดเข้าสู่ตลาดรวม 616,128 ตร.ม. โดยเป็นสำนักงานเกรดเอใน CBD จำนวน 338,310 ตร.ม. หรือ 55% ของอุปทานใหม่ทั้งหมด
สำหรับแนวโน้มปี 2570 ตลาดสำนักงานจึงยังต้องเผชิญความท้าทายจากการแข่งขันระหว่างอาคารและการบริหารพื้นที่ว่าง ขณะที่ความต้องการของผู้เช่าจะให้น้ำหนักกับคุณภาพอาคาร ประสิทธิภาพการใช้งาน และมาตรฐานสิ่งแวดล้อมมากขึ้น โดยเฉพาะอาคารสีเขียวที่ตอบโจทย์ ESG และเป้าหมายความยั่งยืนขององค์กร
ปี 2570 ตลาดแยกทิศ ผู้ประกอบการต้องปรับกลยุทธ์
นายสุรเชษฐ ยังกล่าวด้วยว่าเมื่อพิจารณาภาพรวมตลาดอสังหาริมทรัพย์ไทย แนวโน้มปี 2570 มีโอกาสเห็นความแตกต่างระหว่างตลาดที่พึ่งพากำลังซื้อผู้บริโภคกับตลาดที่ได้รับแรงหนุนจากการลงทุนภาคธุรกิจอย่างชัดเจนมากขึ้น
ตลาดที่อยู่อาศัยยังต้องจับตาความสามารถในการซื้อของประชาชนและการอนุมัติสินเชื่อของสถาบันการเงิน ซึ่งเป็นปัจจัยสำคัญต่อการระบายสต็อกและการโอนกรรมสิทธิ์ ขณะเดียวกัน ผู้ประกอบการต้องพิจารณาความต้องการที่แท้จริงของแต่ละทำเล ควบคู่กับการบริหารความเสี่ยงจากน้ำท่วมและต้นทุนการพัฒนาโครงการ
ตลาดอสังหาริมทรัพย์เพื่อการอุตสาหกรรมมีแนวโน้มได้รับแรงหนุนต่อเนื่องจากการลงทุนต่างชาติ โดยเฉพาะธุรกิจดิจิทัล Data Center และกิจกรรมโลจิสติกส์ แต่ยังต้องติดตามความต่อเนื่องของเม็ดเงินลงทุนและการเพิ่มขึ้นของพื้นที่ให้เช่าใหม่
ส่วนตลาดสำนักงานจำเป็นต้องเร่งปรับตัวให้สอดคล้องกับพฤติกรรมองค์กรที่ต้องการใช้พื้นที่อย่างมีประสิทธิภาพมากขึ้น โดยคุณภาพอาคาร ความยั่งยืน และเงื่อนไขการเช่าจะเป็นปัจจัยสำคัญในการแข่งขัน
ดังนั้น ทิศทางอสังหาริมทรัพย์ไทยในปี 2570 จึงไม่ได้ขึ้นอยู่กับการเพิ่มขึ้นของอุปทานเพียงอย่างเดียว แต่ขึ้นอยู่กับความสามารถของผู้ประกอบการในการพัฒนาสินค้าให้ตรงกับความต้องการจริง บริหารต้นทุนและสต็อกอย่างมีประสิทธิภาพ ตลอดจนสร้างความเชื่อมั่นให้ผู้ซื้อและผู้เช่าในระยะยาว