

ก.ล.ต. จับมือ ThaiBMA วางแผนยกระดับตลาดตราสารหนี้ไทยใน 1 ปี ชู 3 ยุทธศาสตร์ เพิ่มโอกาสรายย่อยลงทุนหุ้นกู้คุณภาพดี ดัน Transition Bond–Amber Bond หนุนธุรกิจเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ พร้อมยกระดับมาตรฐานหุ้นกู้ High Yield ทั้งข้อมูล ข้อกำหนดสิทธิ และกลไกดูแลผู้ถือหุ้นกู้ หลังพบความเสี่ยงผิดนัดชำระหนี้กระจุกตัวในบางกลุ่ม
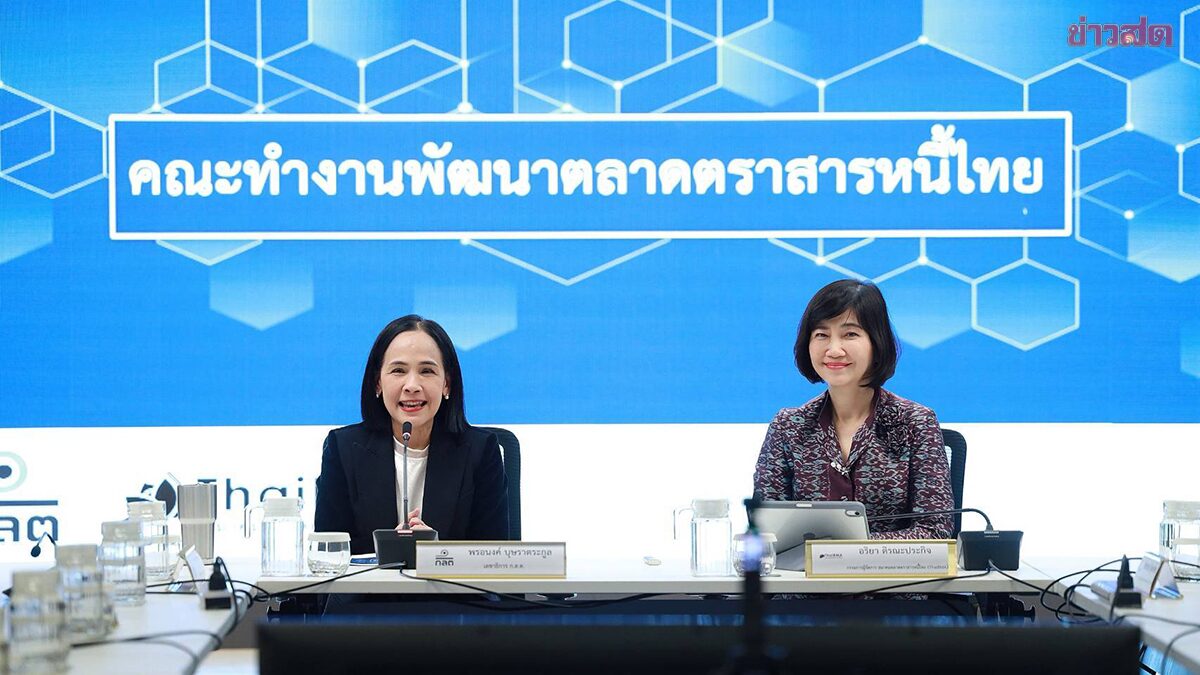
นางพรอนงค์ บุษราตระกูล เลขาธิการสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เปิดเผยว่า ก.ล.ต. ร่วมกับสมาคมตลาดตราสารหนี้ไทย (ThaiBMA) จัดตั้งคณะทำงาน (Task Force) เพื่อพัฒนาตลาดตราสารหนี้ไทย เป็นชุดที่ 2 ต่อเนื่องจากการผลักดันแผนพัฒนาตลาดหุ้น โดยเปิดรับฟังความคิดเห็นจากผู้เกี่ยวข้องผ่านโฟกัสกรุ๊ปรวม 11 กลุ่มในช่วงเดือนมิ.ย.-ก.ค. ก่อนนำข้อเสนอมากำหนดลำดับความสำคัญและตัวชี้วัดผลการดำเนินงาน
การจัดทำแผนครั้งนี้ไม่ได้เกิดจากตลาดตราสารหนี้อยู่ในภาวะวิกฤต แต่เป็นการต่อยอดจุดแข็งและแก้ไขข้อจำกัดเพื่อรองรับความท้าทายในอนาคต เนื่องจากตลาดตราสารหนี้มีบทบาทเป็นแหล่งเงินทุนสำคัญของภาคธุรกิจและเป็นอีกทางเลือกนอกเหนือจากสินเชื่อธนาคาร โดยหลังวิกฤตต้มยำกุ้งปี 2540 ตลาดตราสารหนี้ไทยมีขนาดไม่ถึง 10% ของ GDP ก่อนเติบโตขึ้นมาอยู่ที่ประมาณ 97% ของ GDP ในปัจจุบัน
เลขาธิการ ก.ล.ต. ระบุว่า ตลาดหุ้น ตลาดตราสารหนี้ และสินเชื่อธนาคารของไทยมีขนาดใกล้เคียงกันที่ระดับประมาณ 100% ของ GDP สะท้อนว่าประเทศมีแหล่งเงินทุนหลายช่องทาง และการเข้าถึงตลาดทุนผ่านหุ้นและตราสารหนี้อยู่ในระดับค่อนข้างดีเมื่อเทียบกับหลายประเทศในอาเซียน อย่างไรก็ตาม ยังมีโจทย์เชิงโครงสร้างที่ต้องพัฒนา ทั้งการเพิ่มโอกาสให้ผู้ลงทุนรายย่อยเข้าถึงการลงทุน และการเปิดช่องทางระดมทุนให้ SME ที่มีศักยภาพ
ตลาดตราสารหนี้ 4.5 ล้านล้านบาท รายย่อยถือครอง 40%
นางสาวอริยา ติรณะประกิจ กรรมการผู้จัดการ ThaiBMA กล่าวว่า ปัจจุบันตลาดตราสารหนี้ไทยมีขนาดประมาณ 97% ของ GDP โดยหุ้นกู้ภาคเอกชนมีมูลค่าประมาณ 4.5 ล้านล้านบาท หรือคิดเป็น 25% ของ GDP และมีบุคคลธรรมดาถือครองประมาณ 40% ของตลาด
ด้านคุณภาพเครดิต หุ้นกู้ส่วนใหญ่มากกว่า 80% อยู่ในกลุ่มอันดับความน่าเชื่อถือ A- ถึง AAA ขณะที่หุ้นกู้กลุ่มต่ำกว่าระดับลงทุน (Non-Investment Grade) และหุ้นกู้ไม่มีอันดับความน่าเชื่อถือ (Unrated) มีสัดส่วนกลุ่มละประมาณ 3% ส่วนหุ้นกู้ High Yield Bond มีมูลค่าประมาณ 2.4 แสนล้านบาท หรือราว 5% ของมูลค่าหุ้นกู้คงค้าง โดยมีการกระจุกตัวในกลุ่มอสังหาริมทรัพย์และพลังงานมากกว่ากลุ่มอื่น
แม้ตลาดหุ้นกู้ หรือตราสารหนี้ที่มีความเสี่ยงสูง (High Yield Bond) มีขนาดไม่มากเมื่อเทียบกับตลาดโดยรวม แต่มีนัยสำคัญต่อความเชื่อมั่น เนื่องจากนักลงทุนบุคคลธรรมดามีสัดส่วนถือครองสูงขึ้นในหุ้นกู้ที่มีอันดับความน่าเชื่อถือต่ำ ขณะที่ในช่วงที่ผ่านมา มีหุ้นกู้ที่ขอขยายกำหนดชำระหนี้รวมกว่า 70,000 ล้านบาท และมีมูลค่าการผิดนัดชำระหนี้มากกว่า 30,000 ล้านบาท จึงจำเป็นต้องยกระดับข้อมูลและกลไกคุ้มครองผู้ลงทุน
เปิด 3 ยุทธศาสตร์ ขับเคลื่อนพร้อมกันในกรอบ 1 ปี
ทั้งนี้ ก.ล.ต. ได้กำหนดแผนพัฒนาตลาดตราสารหนี้ไว้ 3 ด้าน ได้แก่
1. เพิ่มโอกาสรายย่อยเข้าถึงหุ้นกู้คุณภาพ (Empowering Retail Investors)
มุ่งเพิ่มข้อมูลและช่องทางให้ผู้ลงทุนรายย่อยติดตามสถานะของผู้ออกหุ้นกู้ได้ต่อเนื่อง ไม่ใช่เปิดเผยข้อมูลเฉพาะช่วงเสนอขาย โดยจะส่งเสริมให้ผู้ออกหุ้นกู้พบปะและให้ข้อมูลกับนักลงทุนผ่านกิจกรรมที่เข้าถึงได้ง่ายและมีต้นทุนไม่สูง
นอกจากนี้ ยังมีแผนพัฒนาหุ้นกู้คุณภาพดีที่ใช้เงินลงทุนขั้นต่ำระดับหลักพันหรือหลักหมื่นบาท เพื่อเปิดโอกาสให้รายย่อยเข้าถึงหุ้นกู้ หรือตราสารหนี้คุณภาพ (Investment Grade) ได้มากขึ้น ผ่านโครงการ XS Bond โดยตั้งเป้าปีหน้าออกอย่างน้อย 3 ซีรีส์ และมีผู้เข้าร่วมลงทุนไม่น้อยกว่า 5,000 ราย คาดว่าจะเริ่มออกเสนอขายภายในไตรมาส 2 ปี 2570
2. ต่อยอด ESG Bond ดัน Transition–Amber Bond
ตลาด ESG Bond เป็นหนึ่งในจุดแข็งของไทย ปัจจุบันมีมูลค่าคงค้างมากกว่า 1.1 ล้านล้านบาท มีการออกใหม่ประมาณ 200,000 ล้านบาทต่อปี และเติบโต 55% ในช่วง 5 ปีที่ผ่านมา ขณะที่นับตั้งแต่เริ่มออกในปี 2562 การออก ESG Bond เติบโตเฉลี่ยประมาณ 30%
อย่างไรก็ตาม การระดมทุนยังอยู่ในกลุ่มธุรกิจที่มีความพร้อมค่อนข้างมาก โดยภาคพลังงานและธนาคารเป็นผู้ออก ESG Bond ในสัดส่วนประมาณ 30% และ 23% ตามลำดับ ขณะที่การปล่อยก๊าซเรือนกระจกของประเทศมาจากภาคพลังงาน 65% และภาคเกษตรกรรม 19% สะท้อนว่ายังมีช่องว่างในการระดมทุนเพื่อสนับสนุนอุตสาหกรรมที่ต้องปรับเปลี่ยนกระบวนการผลิต โดยเฉพาะกลุ่มที่ลดการปล่อยก๊าซเรือนกระจกได้ยาก
ก.ล.ต. จึงผลักดันตราสารหนี้เพื่อการเปลี่ยนผ่าน (Transition Bond) ซึ่งได้ออกหลักเกณฑ์แล้ว และคาดว่าจะเริ่มเห็นการเสนอขายในปีหน้า เพื่อเปิดโอกาสให้ธุรกิจที่ยังไม่สามารถเปลี่ยนเป็นธุรกิจสีเขียวได้ทันที สามารถระดมทุนเพื่อลดการปล่อยก๊าซเรือนกระจกเป็นขั้นตอน นอกจากนี้ ยังเตรียมพัฒนา Thailand Amber Bond (ตราสารหนี้ที่กำหนดวัตถุประสงค์การใช้เงินเพื่อลงทุนในโครงการที่เป็นกิจกรรมสีเหลือง) โดยอิง Thailand Taxonomy ให้เหมาะสมกับบริบทของไทย พร้อมส่งเสริมตราสารหนี้เพื่อนุรักษ์สิ่งแวดล้อม ทั้ง Green Bond, Sustainability Bond และ ESG-Linked Bond อย่างต่อเนื่อง
3. ยกระดับมาตรฐานหุ้นกู้ High Yield และคุ้มครองผู้ถือหุ้นกู้
ก.ล.ต. ยืนยันว่าไม่ได้มีแนวคิดปิดกั้นหุ้นกู้ High Yield หรือทำให้การออกหุ้นกู้กลุ่มนี้ยากขึ้นจนกลายเป็นทางเลือกที่หายไปจากตลาด เนื่องจาก SME และธุรกิจที่ยังไม่มีประวัติการจัดอันดับความน่าเชื่อถือจำเป็นต้องมีช่องทางระดมทุนที่เหมาะสม แต่จะเน้นยกระดับการเปิดเผยข้อมูลและมาตรฐานการคัดกรอง เพื่อให้นักลงทุนเข้าใจความเสี่ยงและผลตอบแทนก่อนตัดสินใจ
มาตรการสำคัญประกอบด้วย การยกระดับการตรวจสอบข้อมูลของผู้จัดจำหน่ายหุ้นกู้ (Underwriter Due Diligence) เพิ่มการเปิดเผยอัตราส่วนทางการเงิน เพื่อให้ติดตามความสามารถชำระหนี้ได้ต่อเนื่อง และปรับปรุงข้อกำหนดสิทธิ เพื่อกำหนดขอบเขตพฤติกรรมที่ผู้ออกหุ้นกู้สามารถดำเนินการได้หรือไม่ได้หลังการออกหุ้นกู้
นอกจากนี้ จะส่งเสริมบทบาทผู้แทนผู้ถือหุ้นกู้ ให้สามารถดำเนินการแทนผู้ลงทุนได้สะดวกขึ้น โดยลดอุปสรรคในการรวบรวมหนังสือมอบอำนาจจากผู้ถือหุ้นกู้จำนวนมาก รวมถึงหารือกับกรมบังคับคดีและหน่วยงานที่เกี่ยวข้องเพื่อปรับปรุงกระบวนการจัดการกรณีผิดนัดชำระหนี้ การฟื้นฟูกิจการ และการล้มละลาย
อีกมาตรการคือการส่งเสริมให้ผู้ออกหุ้นกู้จัดตั้งบัญชีเงินสำรอง หรือกองทุนสะสมเงินเพื่อไถ่ถอนหุ้นกู้ (Sinking Fund) โดยในระยะแรกต้องการให้มีเงินสำรองรองรับค่าใช้จ่ายในการดำเนินการเมื่อเกิดปัญหา เช่น ค่าใช้จ่ายในการจัดประชุมผู้ถือหุ้นกู้ ซึ่งปัจจุบันผู้แทนผู้ถือหุ้นกู้อาจต้องสำรองจ่ายไปก่อนและติดตามเรียกเก็บจากผู้ออกหุ้นกู้ภายหลัง
ผู้ออกหุ้นกู้จะเป็นผู้จัดเตรียมเงินสำรองตั้งแต่ขั้นตอนการออกหุ้นกู้ ขณะที่ตัวกลางจะดูแลบัญชีและเบิกจ่ายเมื่อจำเป็น โดยอาจพัฒนารูปแบบไปสู่การกันเงินไว้เพื่อชำระคืนเงินต้นผ่านบัญชี Escrow Account ในอนาคต ทั้งนี้ ยังอยู่ระหว่างศึกษาแนวทางและรูปแบบที่เหมาะสมกับตลาดไทย
ไม่รับประกันหุ้นกู้ไม่ผิดนัด แต่ต้องลดผลกระทบต่อผู้ลงทุน
เลขาธิการ ก.ล.ต. กล่าวว่า การกำกับดูแลไม่สามารถรับประกันได้ว่าหุ้นกู้ทุกตัวจะไม่ผิดนัดชำระหนี้ เพราะหุ้นกู้ที่มีความเสี่ยงสูงย่อมมีโอกาสผิดนัดตามลักษณะของตราสาร นักลงทุนจึงควรกระจายการลงทุน ไม่ทุ่มเงินไว้กับหุ้นกู้รายใดรายหนึ่ง และมีตราสารที่มีระดับความเสี่ยงแตกต่างกันอยู่ในพอร์ต เพื่อจำกัดผลกระทบหากเกิดปัญหากับผู้ออกหุ้นกู้บางราย
ขณะเดียวกัน ก.ล.ต. ได้ให้ความสำคัญกับการเปิดเผยประวัติการเลื่อนชำระหนี้ (Defer) เพื่อให้นักลงทุนตรวจสอบได้ว่าผู้ออกหุ้นกู้เคยมีประวัติเลื่อนชำระหรือไม่ รวมถึงพัฒนาข้อมูลทางการเงินให้ติดตามได้ง่ายขึ้น เพราะการเปิดโอกาสให้บริษัทที่มีปัญหาสภาพคล่องชั่วคราวสามารถเลื่อนชำระภายใต้หลักเกณฑ์ที่ชัดเจน อาจช่วยให้บริษัทมีเวลาบริหารกระแสเงินสด แต่ผู้ลงทุนต้องได้รับข้อมูลครบถ้วนเพื่อประเมินความเสี่ยง
สำหรับกรอบการดำเนินงานของ Task Force กำหนดไว้ 1 ปี โดยเริ่มขับเคลื่อนตั้งแต่ปัจจุบันและคาดหวังให้เห็นความคืบหน้าเป็นรูปธรรมในปีหน้า ทั้ง 3 มาตรการมีความสำคัญเท่าเทียมกันและต้องเดินหน้าไปพร้อมกัน อย่างไรก็ตาม ก.ล.ต. มองผลสำเร็จจากคุณภาพของตลาดมากกว่าการเพิ่มมูลค่าตลาดเพียงอย่างเดียว โดยเป้าหมายระยะยาวคือการสร้างระบบนิเวศที่เอื้อต่อการระดมทุนของภาคธุรกิจและการออมของประชาชน
ในอนาคตยังมองถึงการนำเทคโนโลยี Blockchain มาใช้ในการออกและเสนอขายตราสารหนี้ เพื่อเพิ่มประสิทธิภาพและการเข้าถึงของนักลงทุน ซึ่งอาจต้องปรับปรุงกฎหมายและหลักเกณฑ์ที่เกี่ยวข้อง โดยเป็นทิศทางการพัฒนาระยะยาวที่ต้องเตรียมความพร้อมควบคู่ไปกับการวางรากฐานตลาดในปัจจุบัน