

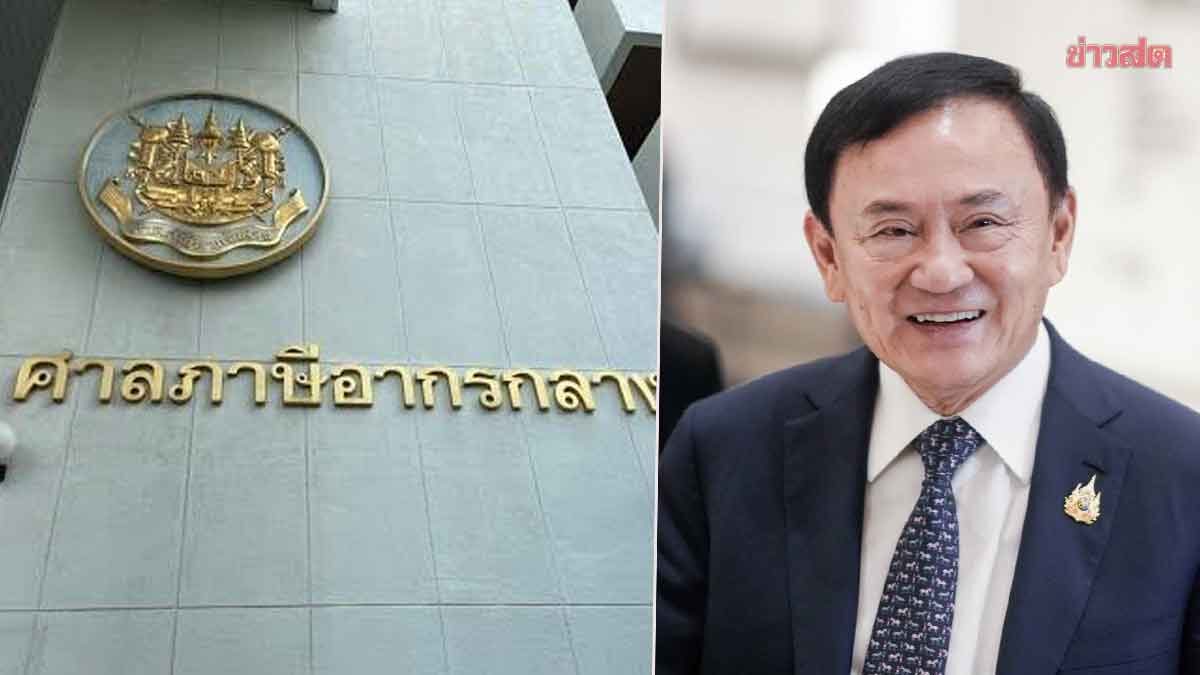
ทักษิณ ยื่นฟ้องศาลภาษีฯ หลังสรรพากรตามยึดทรัพย์ซ้ำซ้อนภาษีอีก1.5 หมื่นล้าน ทนายวิญญัติ ชี้เงินขายหุ้นชินคอร์ป 4.6 หมื่นล้านถูกริบเข้าแผ่นดินหมดแล้ว แนะไปตามเก็บจากกระทรวงการคลัง ศาลนัดไต่สวนคุ้มครองชั่วคราว 7 ต.ค. นี้
เมื่อวันที่ 16 ก.ย.2569 นายวิญญัติ ชาติมนตรี ทนายความของ นายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี กล่าวว่า ขณะนี้กรมสรรพากรดำเนินการยึดและอายัดทรัพย์ของนายทักษิณ เพื่อนำไปชำระหนี้ภาษีจากการขายหุ้นบริษัทชินคอร์ปฯ ในปี 2549 ตามคำพิพากษาศาลฎีกาแผนกคดีภาษีอากรที่ 68902568 วันที่ 14 ส.ค. 2568 ที่วินิจฉัยสรุปว่า การประเมินภาษีโดยกรมสรรพากรชอบแล้วนั้น
เรื่องนี้ นายทักษิณ มิได้มีเจตนาโต้แย้งหรือไม่เคารพคำพิพากษาอันถึงที่สุดดังกล่าว แม้คดีดังกล่าวศาลฎีกาวินิจฉัยว่า การประเมินภาษีของกรมสรรพากรจากการที่นายทักษิณ ขายหุ้นบริษัทชินคอร์ปฯ 329,200,000 หุ้น ให้แก่กลุ่มเทมาเส็กไปในปี 2549 คิดเป็นเงิน 15,883,900,000 บาท ถือเป็นฐานเงินได้พึงประเมินที่ต้องนำมาคำนวณเพื่อชำระภาษีประจำปี 2549
ศาลฎีกา เห็นว่าเป็นการประเมินที่ชอบด้วยกฎหมาย และนายทักษิณ ต้องชำระภาษีสำหรับเงินได้ดังกล่าว แต่ขอให้ทุกฝ่ายเข้าใจว่า เงินได้จำนวน 15,883,900,000 บาท ดังกล่าว เป็นส่วนหนึ่งของเงินได้ที่นายทักษิณ ได้รับจากการขายหุ้นบริษัทชินคอร์ปฯ ทั้งหมด 1,419,490,150 หุ้น
ซึ่งนายทักษิณเป็นเจ้าของกรรมสิทธิ์ และถูกศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมือง พิพากษาเป็นคดีหมายเลขแดงที่ อม.1/2553 วันที่ 26 ก.พ. 2553 ให้ตกเป็นของแผ่นดินทั้งสิ้นแล้ว รวมเป็นเงิน 46,373,687,454.70 บาท จึงไม่มีเงินได้หรือประโยชน์อื่นใดที่นายทักษิณ ได้รับจากการขายหุ้นบริษัทชินคอร์ปฯ คงเหลือให้ต้องชำระภาษีสำหรับปี 2549 อีกต่อไป
การยึดและอายัดทรัพย์ของนายทักษิณ ในเวลาต่อมา จึงเป็นการยึดและอายัดซ้ำซ้อนกับการบังคับคดีตามคำพิพากษาศาลฎีกาฯ คดีหมายเลขแดงที่ อม.1/2553
โดยมีข้อเท็จจริงและข้อกฎหมายโดยละเอียดตามคำฟ้อง เมื่อเงินได้ทั้งหมดจากการขายหุ้นถูกยึดไปแล้ว การที่กรมสรรพากรยังติดตามยึดทรัพย์ของนายทักษิณ อีก ย่อมเป็นการยึดอายัดโดยมิชอบและเกินกว่าที่นายทักษิณต้องรับผิดตามกฎหมาย ถือว่านายทักษิณถูกโต้แย้งสิทธิแล้ว
นี่จึงเป็นมูลเหตุให้ต้องยื่นฟ้องคดีนี้ต่อศาลภาษีอาการกลางเมื่อวันที่ 2 ก.ค. 2569 ซึ่งศาลมีคำสั่งรับคำฟ้องไว้พิจารณาแล้ว
นอกจากนั้น นายทักษิณ มีความจำเป็นต้องขอให้ศาลภาษีอากรกลาง มีคำสั่งห้ามชั่วคราวมิให้กรมสรรพากรกระทำซ้ำหรือกระทำต่อไป ซึ่งการยึดและอายัดทรัพย์โดยมิชอบดังกล่าว
จนกว่าศาลภาษีอากรกลางจะมีคำพิพากษา ตามประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 254 (2) ประกอบพ.ร.บ.จัดตั้งศาลภาษีอาการและวิธีพิจารณาคดีภาษีอากร พ.ศ. 2528 มาตรา 17
จะเห็นว่า ก่อนนี้กรมสรรพากรให้ข่าวพยายามสืบหาทรัพย์สินและจะฟ้องล้มละลายนั้น ตนขอแนะนำให้กรมสรรพากรควรไปขอรับเงินภาษีที่อ้างนายทักษิณ ค้างชำระ ให้ไปเอาจากกระทรวงการคลัง ไม่ไช่มายึดหรืออายัดทรัพย์ของนายทักษิณ เพิ่มจนเกินกว่าความรับผิดตามคำพิพากษา
ตนขอให้ทำแค่นี้ก่อน เพราะจริงๆ ยังมีข้อเท็จจริงที่ตนเห็นว่า กรมสรรพากรทำไม่ถูกต้องแต่ก็มีคณะบุคคลมาสั่งให้กรมสรรพากรทำอีกอย่าง ผมยังรอไว้ก่อนได้
นายทักษิณ มิได้นิ่งนอนใจ หรือเพิกเฉยไม่ชำระภาษี แต่เพราะเงินได้ทั้งปวงที่ได้จากการขายหุ้นทั้งหมด 1,419,490,150 หุ้น ตกเป็นของแผ่นดินยึดเงินไปหมดแล้ว ดังนั้น การยื่นฟ้องศาลภาษีอากรกลางคดีนี้ เพื่อให้เกิดความชัดเจนว่าภาระภาษีประจำปี 2549 สิ้นสุดแล้ว กรมสรรพากรก็ควรยุติการใช้อำนาจที่ส่อว่าจะไม่ชอบด้วยกฎหมาย
โดยศาลภาษีอากรกลาง นัดไต่สวนคำร้องขอคุ้มครองชั่วคราวของนายทักษิณในวันที่ 7 ต.ค. 2569 และนัดชี้สองสถานและนัดสืบพยานในวันที่ 16 พ.ย. 2569