

ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) เผยตลาดที่อยู่อาศัยกรุงเทพฯ-ปริมณฑล ไตรมาส 2 ปี 2569 เข้าสู่ช่วงปรับสมดุล ผู้ประกอบการชะลอเปิดโครงการใหม่ ดันหน่วยเหลือขายลด 10.2% เหลือ 202,414 หน่วย ขณะที่ยอดขายใหม่เพิ่ม 2.6% จากแรงหนุนตลาดคอนโดฯ ที่ฟื้นตัว 19.5% สวนทางบ้านจัดสรรยอดขายลด 11.4% โดยปทุมธานีมีสต็อกบ้านจัดสรรบางทำเลสูง ใช้เวลาระบายถึง 490 เดือน
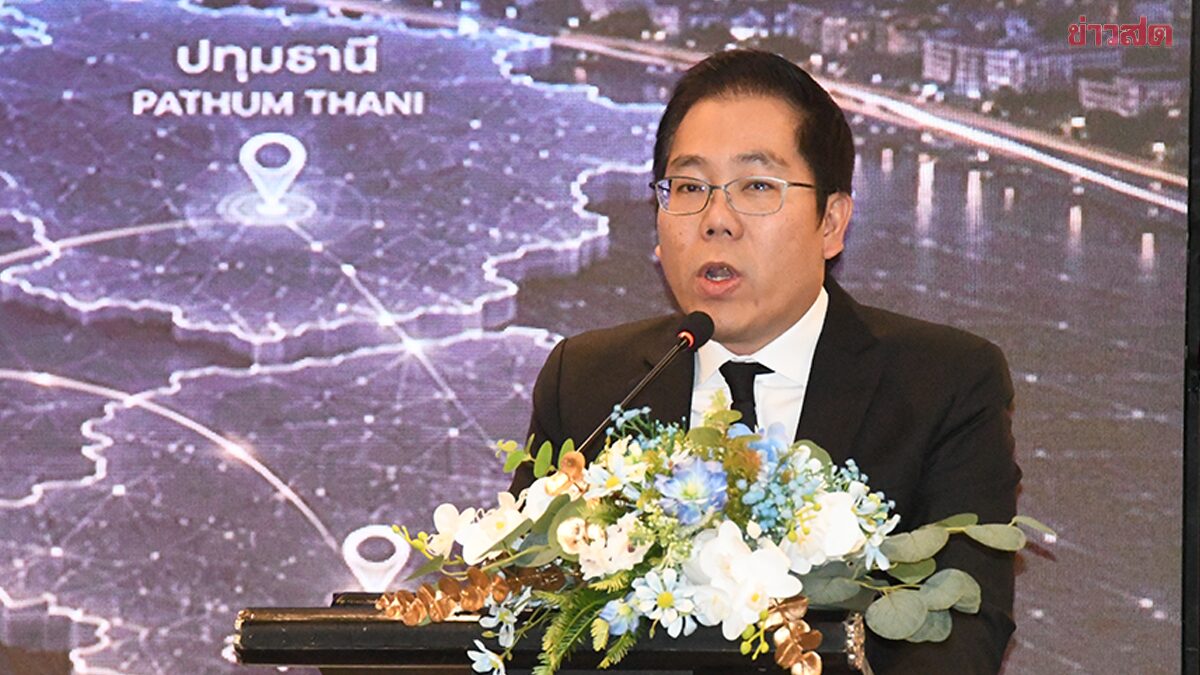
วันที่ 22 ก.ย. 2569 นายมานะ นิมิตรวานิช ผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) กล่าวว่า ตลาดที่อยู่อาศัยกรุงเทพฯ และปริมณฑลกำลังเข้าสู่ยุคแห่งการเปลี่ยนผ่าน โดยมีทั้งการขยายตัวของโครงข่ายระบบรางที่กระจายความเจริญออกสู่พื้นที่รอบนอก ประกอบกับต้นทุนที่ดินและค่าก่อสร้างที่สูงขึ้น ส่งผลให้ผู้ประกอบการต้องให้ความสำคัญกับการสร้างมูลค่าเพิ่มของโครงการมากกว่าการแข่งขันด้านราคา
ขณะเดียวกัน กำลังซื้อในตลาดมีความแตกต่างกันมากขึ้น โดยกลุ่มระดับบนยังมีความต้องการทำเลใกล้ย่านธุรกิจและพื้นที่ใช้สอยขนาดใหญ่ รวมถึงนวัตกรรมด้านสุขภาพและความปลอดภัย ขณะที่ตลาดกลาง-ล่างยังเผชิญแรงกดดันจากอัตราการปฏิเสธสินเชื่อ ทำให้การพัฒนาโครงการระยะต่อไปต้องสอดคล้องกับทำเล ระดับราคา และกำลังซื้อของผู้บริโภค รวมถึงแนวโน้ม Smart Home, AI และ ESG
ด้านนางสาวสิทธิเพ็ญ สิทธัตถพงษ์ ผู้ช่วยผู้อำนวยการฝ่ายวิจัยและนวัตกรรม รักษาการผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ กล่าวว่า ผลสำรวจตลาดที่อยู่อาศัยใน 27 จังหวัดทั่วประเทศ ไตรมาส 2 ปี 2569 พบว่ามีหน่วยเสนอขายรวม 359,433 หน่วย มูลค่า 2.02 ล้านล้านบาท ขณะที่กรุงเทพฯ และ 5 จังหวัดปริมณฑลมีหน่วยเสนอขายรวม 214,083 หน่วย คิดเป็น 59.6% ของทั้งประเทศ และมีมูลค่า 1.36 ล้านล้านบาท หรือ 67.1% สะท้อนบทบาทของพื้นที่กรุงเทพฯ-ปริมณฑลในฐานะตลาดที่อยู่อาศัยหลักของประเทศ
สำหรับตลาดกรุงเทพฯ และ 5 จังหวัดปริมณฑล มีหน่วยเสนอขายรวมลดลง 9.6% จากปีก่อน เหลือ 214,083 หน่วย แบ่งเป็นอาคารชุด 85,249 หน่วย ลดลง 5.8% และบ้านจัดสรร 128,834 หน่วย ลดลง 11.9% ขณะที่การเปิดโครงการใหม่ลดลง 15.6% โดยเฉพาะบ้านจัดสรรที่เปิดใหม่ลดลง 28.6% และมูลค่าเปิดขายใหม่ลดลง 51.9% สะท้อนการชะลอการเปิดโครงการของผู้ประกอบการ
อย่างไรก็ตาม ฝั่งอุปสงค์เริ่มเห็นสัญญาณฟื้นตัว โดยยอดขายใหม่เพิ่มขึ้น 2.6% และมูลค่าเพิ่มขึ้น 8.6% จากแรงหนุนของอาคารชุดที่มียอดขายใหม่เพิ่มขึ้น 19.5% ขณะที่บ้านจัดสรรยอดขายใหม่ลดลง 11.4% ส่งผลให้หน่วยเหลือขายสะสมลดลง 10.2% เหลือ 202,414 หน่วย มูลค่า 1.28 ล้านล้านบาท และอัตราดูดซับเฉลี่ยเพิ่มขึ้นเป็น 1.8% ต่อเดือน
เมื่อแยกตามประเภท พบว่าอาคารชุดมีอัตราดูดซับ 2.4% ต่อเดือน คาดว่าจะใช้เวลาขายอุปทานคงเหลือประมาณ 39 เดือน ขณะที่บ้านจัดสรรมีอัตราดูดซับเพียง 1.4% ต่อเดือน และใช้เวลาระบายสต็อกประมาณ 67 เดือน สะท้อนความแตกต่างของภาวะตลาดระหว่างคอนโดมิเนียมกับบ้านจัดสรรอย่างชัดเจน
ปทุมธานีสต็อกบ้านจัดสรรใช้เวลาขายยาว 490 เดือน
ในรายจังหวัด ปทุมธานีเป็นพื้นที่ที่มีสัญญาณสต็อกบ้านจัดสรรน่าจับตาเป็นพิเศษ แม้ภาพรวมตลาดจะมีหน่วยเสนอขายลดลง 12.2% เหลือ 46,024 หน่วย และผู้ประกอบการลดการเปิดโครงการใหม่ถึง 93.6% แต่ยอดขายใหม่กลับเพิ่มขึ้น 9.9% โดยมีแรงขับเคลื่อนจากอาคารชุดที่ยอดขายเพิ่มขึ้นถึง 70.2%
อย่างไรก็ตาม ตลาดบ้านจัดสรรยังมีความเสี่ยงด้านสต็อกในบางพื้นที่ โดยภาพรวมจังหวัดมีหน่วยเหลือขาย 43,708 หน่วย อัตราดูดซับรวม 1.7% ต่อเดือน และใช้เวลาขายอุปทานคงเหลือประมาณ 57 เดือน ขณะที่บางทำเลมีระยะเวลาระบายสต็อกยาวกว่าค่าเฉลี่ยอย่างมาก
โดยเฉพาะ โซนหนองเสือ ซึ่งบ้านจัดสรรมีอัตราดูดซับเพียง 0.2% ต่อเดือน ทำให้ต้องใช้เวลาขายอุปทานคงเหลือสูงถึง 490 เดือน ขณะที่โซนคลองหลวงใช้เวลาประมาณ 108 เดือน สะท้อนแรงกดดันด้านสต็อกบ้านจัดสรรในพื้นที่อย่างชัดเจน
ในทางกลับกัน อาคารชุดโซนคลองหลวงมีทิศทางแตกต่าง โดยยอดขายเพิ่มขึ้น 59.1% และมีอัตราดูดซับสูงถึง 7.9% ต่อเดือน ทำให้ใช้เวลาขายอุปทานคงเหลือประมาณ 10 เดือน สะท้อนความแตกต่างของอุปสงค์ระหว่างสินค้าประเภทเดียวกันในแต่ละทำเล
นนทบุรี-สมุทรปราการยังใช้เวลาระบายสต็อกสูง
นนทบุรีมีหน่วยเสนอขายรวม 31,687 หน่วย ลดลง 9% และผู้ประกอบการชะลอเปิดโครงการใหม่ถึง 67.7% ส่งผลให้ยอดขายใหม่เพิ่มขึ้น 5.8% และหน่วยเหลือขายลดลง 9.6% เหลือ 30,269 หน่วย แต่ด้วยอัตราดูดซับเฉลี่ย 1.5% ต่อเดือน ทำให้ต้องใช้เวลาระบายสต็อกประมาณ 64 เดือน
ทำเลอาคารชุดบางใหญ่-บางบัวทอง-บางกรวย-ไทรน้อย มียอดขายเติบโต 59% อัตราดูดซับ 3.3% และใช้เวลาขายประมาณ 27 เดือน ขณะที่บ้านจัดสรรในพื้นที่บางใหญ่-บางบัวทอง-บางกรวย-ไทรน้อย และเมืองนนทบุรี-ปากเกร็ด ยังคงใช้เวลาขายสูงประมาณ 72-76 เดือน
ส่วนสมุทรปราการมีหน่วยเสนอขาย 30,189 หน่วย ลดลง 14.4% ผู้ประกอบการลดการเปิดโครงการใหม่ 45.1% และไม่มีอาคารชุดเปิดใหม่ แม้ยอดขายใหม่ลดลง 29.6% แต่การลดอุปทานใหม่ช่วยให้หน่วยเหลือขายลดลง 13.7% เหลือ 29,035 หน่วย โดยมีอัตราดูดซับ 1.3% ต่อเดือน และใช้เวลาขายประมาณ 75 เดือน
ขณะที่บ้านจัดสรรโซนบางพลี-บางบ่อ-บางเสาธง มียอดขายลดลง 40.1% และใช้เวลาขายอุปทานคงเหลือประมาณ 92 เดือน ส่วนอาคารชุดโซนเมืองสมุทรปราการ-พระประแดง-พระสมุทรเจดีย์มียอดขายเพิ่มขึ้น 18.2% และใช้เวลาขายประมาณ 32 เดือน
สมุทรสาครสวนทาง ยอดขายบ้านจัดสรรพุ่ง 107.8%
สำหรับสมุทรสาคร เป็นจังหวัดที่มีทิศทางแตกต่างจากหลายพื้นที่ โดยมีหน่วยเสนอขายรวม 11,169 หน่วย ลดลง 10.2% และในช่วงเดียวกันของปีก่อนไม่มีการเปิดโครงการบ้านจัดสรรใหม่ ขณะที่ยอดขายใหม่ในไตรมาส 2 ปี 2569 เพิ่มขึ้นถึง 107.8% จากแรงขับเคลื่อนของบ้านจัดสรร ส่งผลให้หน่วยเหลือขายลดลง 13.6% เหลือ 10,427 หน่วย และใช้เวลาขายอุปทานคงเหลือประมาณ 42 เดือน
ทำเลเมืองสมุทรสาครมียอดขายบ้านจัดสรรเพิ่มขึ้น 168.7% และใช้เวลาขายประมาณ 38 เดือน ขณะที่ตลาดอาคารชุดโซนกระทุ่มแบน-บ้านแพ้วยังต้องจับตา เนื่องจากยอดขายชะลอตัว อัตราดูดซับอยู่เพียง 0.4% ต่อเดือน และใช้เวลาขายอุปทานคงเหลือถึง 252 เดือน
ด้านนครปฐมมีหน่วยเสนอขาย 6,486 หน่วย ลดลง 14.6% โดยการเปิดโครงการใหม่ลดลง 91.6% ขณะที่ยอดขายใหม่ลดลง 32% ส่งผลให้หน่วยเหลือขายลดลง 13.8% เหลือ 6,263 หน่วย แต่อัตราดูดซับอยู่เพียง 1.1% ต่อเดือน ทำให้ใช้เวลาขายประมาณ 84 เดือน
ภาพรวมทำเลจึงมีความแตกต่างกันอย่างชัดเจน โดยอาคารชุดในเขตเมืองนครปฐมและพุทธมณฑล-ศาลายายังได้รับแรงหนุนจากพื้นที่มหาวิทยาลัยและใช้เวลาระบายประมาณ 15-48 เดือน ขณะที่บ้านจัดสรรในกำแพงแสน และบางเลน-ดอนตูมมีอัตราดูดซับเพียง 0.5% ต่อเดือน ส่งผลให้ใช้เวลาขายประมาณ 183-186 เดือน
นายมานะกล่าวว่า การเปลี่ยนแปลงของตลาดยังสะท้อนการขยายตัวของกรุงเทพฯ จากเมืองที่กระจุกตัวสู่ลักษณะ “Network City” โดยมีศูนย์กลางย่อยเกิดขึ้นในหลายพื้นที่ ปัจจัยสำคัญประกอบด้วยการเข้าถึงระบบราง การอยู่ใกล้แหล่งงาน ศูนย์การค้า โรงพยาบาล และความครบครันที่ตอบโจทย์ไลฟ์สไตล์
ขณะเดียวกันทำเลยุทธศาสตร์ที่ถูกจับตามอง ได้แก่ New CBD บริเวณพระราม 9-รัชดา ซึ่งยังรองรับอาคารสำนักงานและคอนโดมิเนียมระดับพรีเมียม และ EBD หรือ Eastern Business District บริเวณบางนา-สุวรรณภูมิ-EEC ซึ่งรองรับการขยายตัวของอุตสาหกรรม โลจิสติกส์ และเมกะโปรเจกต์ และมีบทบาทต่อการพัฒนาโครงการบ้านเดี่ยวระดับลักชัวรี
สถานการณ์ดังกล่าวสะท้อนว่า ตลาดที่อยู่อาศัยกรุงเทพฯ และปริมณฑลกำลังเข้าสู่ช่วงปรับสมดุล โดยการชะลอเปิดโครงการใหม่ช่วยลดสต็อกสะสม ขณะที่อาคารชุดเริ่มเห็นสัญญาณฟื้นตัว แต่ตลาดบ้านจัดสรรยังมีความแตกต่างกันสูงตามทำเลและระดับราคา ทำให้การเลือกพื้นที่และการกำหนดสินค้าให้สอดคล้องกับกำลังซื้อกลายเป็นปัจจัยสำคัญของการพัฒนาโครงการในระยะต่อไป