

SCB FM ระบุ ตลาดการเงินรับรู้โอกาสเดโมแครตชนะทั้งสองสภาไปแล้ว จึงคาดผลกระทบระยะสั้นจำกัด แต่การประนีประนอมเพิ่มรายจ่ายรัฐอาจดัน Fiscal Premium และ Bond Yield ขณะที่การเมืองสองฝ่ายเดินหน้าได้ยากอาจกด Yield และดอลลาร์ลง พร้อมประเมิน US 10Y Yield สิ้นปี 2026 ที่ 4.95–5.15% และไทย 10Y ที่ 2–2.20%
วันที่ 3 พ.ย. 2569 กลุ่มงานตลาดการเงิน ธนาคารไทยพาณิชย์ (SCB Financial Markets: SCB FM) ประเมินว่า พรรคเดโมแครต (Democrat) มีแนวโน้มชนะการเลือกตั้งกลางเทอมของสหรัฐฯ ทั้งสองสภา แต่ผลกระทบต่อตลาดการเงินในระยะสั้นอาจจำกัด เนื่องจากตลาดรับรู้ผลดังกล่าวไปมากแล้ว ขณะที่ทิศทางในระยะกลางถึงยาวจะขึ้นอยู่กับการเจรจาระหว่างสองพรรคในการออกมาตรการใหม่ ซึ่งจะส่งผลต่อฐานะการคลังสหรัฐฯ
หากมีการประนีประนอมจากทั้ง 2 พรรค และเพิ่มการใช้จ่ายภาครัฐ ความเสี่ยงด้านการคลังอาจสูงขึ้น หนุนอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ และเงินดอลลาร์ พร้อมกดดันเงินบาทให้อ่อนค่า แต่หากการออกนโยบายติดขัด ความเสี่ยงด้านการคลังอาจลดลง ทำให้อัตราผลตอบแทนพันธบัตรและเงินดอลลาร์อ่อนลงได้
โดย SCB FM คาดการณ์ค่าเงินบาทจะเคลื่อนไหวในกรอบ 33.60–34.10 บาทต่อดอลลาร์ในช่วงที่เหลือของปีนี้ และอาจอ่อนค่าแตะ 34.50 บาทต่อดอลลาร์ในช่วงกลางปี 2570 พร้อมประเมินว่าอัตราผลตอบแทนรัฐบาลมีแนวโน้มลดลงได้เล็กน้อยในช่วงต่อจากนี้ โดยมองอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีที่ 4.95–5.15% ณ สิ้นปี 2569 และ 4.70–4.90% ณ สิ้นปี 2570 ส่วนอัตราผลตอบแทนพันธบัตรรัฐบาลไทยอายุ 10 ปีคาดอยู่ที่ 2.00–2.20% และ 1.80–2.00% ตามลำดับ
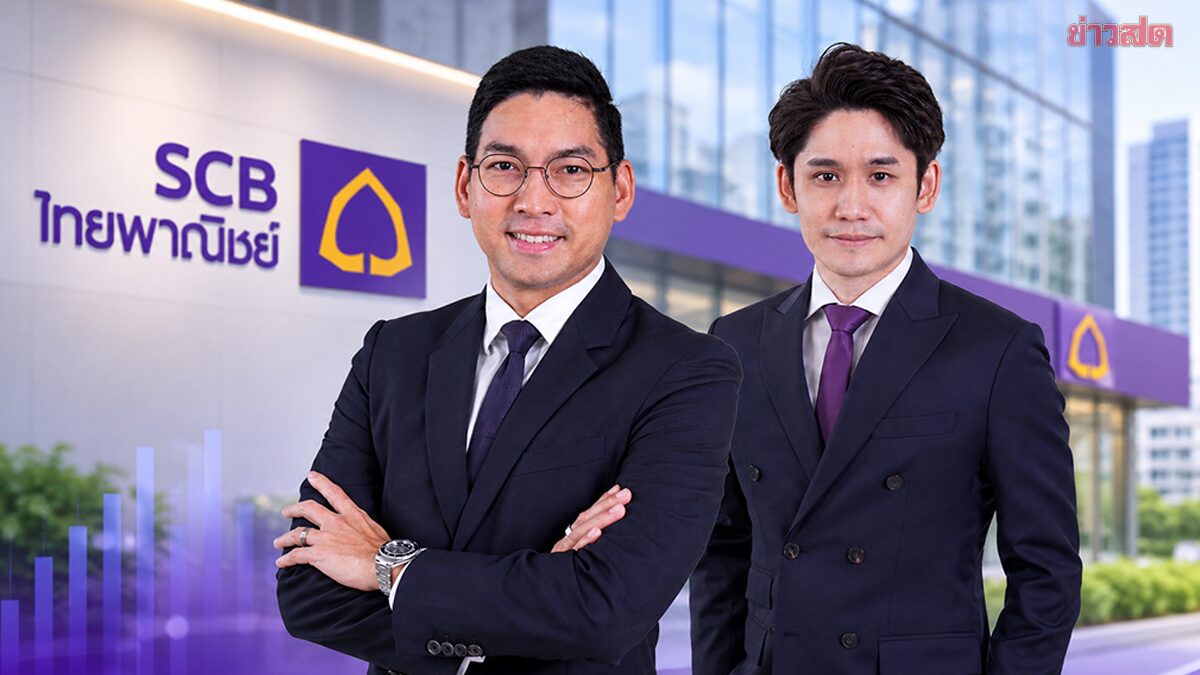
ขณะที่นายแพททริก ปูเลีย Head of Financial Markets Function ธนาคารไทยพาณิชย์ ประเมินว่า พรรคเดโมแครตน่าจะชนะการเลือกตั้งกลางเทอมของสหรัฐฯ ทั้งในสภาบนและสภาล่าง ซึ่งตลาดได้คาดการณ์กรณีนี้ไว้แล้ว โดยให้โอกาสราว 95% ที่พรรคเดโมแครตจะชนะในสภาล่าง และให้โอกาสราว 75% ที่จะชนะในสภาบน
โดยหากผลการเลือกตั้งออกมาตามนี้ คาดว่าผลกระทบต่อตลาดการเงินจะมีจำกัด ทั้งดัชนีเงินดอลลาร์สหรัฐ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (US Treasury yields) รวมถึงเงินบาท เพราะตลาดได้คาดการณ์ (price-in) ไว้แล้ว
อย่างไรก็ดี มองว่าผลการเลือกตั้งจะมีผลต่อทิศทางและแนวโน้มตลาดการเงินในระยะกลางถึงยาว สิ่งสำคัญคือ แนวโน้มการออกนโยบายของรัฐบาล ที่จะส่งผลต่อการขาดดุลทางการคลัง เพราะตลาดการเงินกังวลต่อประเด็นนี้มากที่สุด สะท้อนจาก 2-3 เดือนก่อนหน้านี้ ที่ตลาดกังวลว่าสหรัฐฯ จะไม่สามารถลดการขาดดุลทางการคลัง
ขณะที่หนี้สาธารณะเพิ่มขึ้นแตะระดับสูงสุดเป็นประวัติการณ์ ทำให้เกิดการเทขายพันธบัตรรัฐบาลสหรัฐฯ bond yields ปรับสูงขึ้นแรง และดัชนีเงินดอลลาร์สหรัฐอ่อนค่าลงในระยะสั้น ก่อนกลับมาแข็งค่าขึ้นตาม yields ที่สูงขึ้น
นายแพททริกประเมินว่า หากพรรคเดโมแครตชนะการเลือกตั้งในทั้ง 2 สภาจริง นัยในระยะยาวคือ อาจทำให้เดโมแครตสามารถผลักดันการแก้กฎหมายและออกนโยบายได้ง่ายกว่ากรณีที่เป็น split government (เดโมแครต ครองสภาล่าง ขณะที่ รีพับบลิกัน ครองสภาบน) อย่างไรก็ดี พรรค รีพับบลิกัน ยังสามารถใช้การเตะถ่วงในสภา (Filibuster) เพื่อขัดขวางการลงมติรับรองนโยบาย
อีกทั้ง ทรัมป์สามารถ Veto หรือยับยั้งมติ เพื่อขัดขวางนโยบายของพรรคเดโมแครตได้ ซึ่งสามารถแบ่งประเด็นนี้ออกเป็น 2 กรณี
1. หากทั้ง 2 พรรคประนีประนอมกัน และยอมให้มีการออกมาตรการที่เป็นการผลักดันนโยบายหลัก (flagship) ของแต่ละพรรค เช่น เดโมแครตต้องการเพิ่มงบด้านสาธารณสุข ขณะที่รีพลับบลิกันอาจต้องการเพิ่มงบกลาโหม อาจทำให้การใช้จ่ายภาครัฐปรับสูงขึ้นมาก ซึ่งจะกดดันให้ดุลการคลังขาดดุลมากขึ้น
ในกรณีนี้ อาจทำให้ความเสี่ยงด้านการคลัง (fiscal premium) สูงขึ้น bond yields ปรับเพิ่มขึ้น ส่วนเศรษฐกิจจะได้แรงหนุนจากการใช้จ่ายภาครัฐเพิ่มเติม ดังนั้น จึงเป็นอีกแรงที่กดดันอัตราผลตอบแทน (Yields) ให้เพิ่มขึ้นได้ และในระยะยาว ดัชนีเงินดอลลาร์สหรัฐอาจแข็งค่าขึ้น ส่วนเงินบาทอาจเผชิญแรงกดดันด้านอ่อนค่า
2. หากทั้ง 2 พรรคมีท่าทีแข็งกร้าว ไม่ผ่อนปรนให้แก่กัน อาจทำให้การออกนโยบายใหม่ยังติดขัด ซึ่งอาจทำให้การใช้จ่ายภาครัฐลดลง ดังนั้น อาจส่งผลให้การขาดดุลการคลังของสหรัฐฯ ลดลงตามไปด้วย ขณะที่มาตรการด้านภาษีนำเข้า (tariffs) จะยังถูกดำเนินการต่อไปได้
โดยในกรณีนี้ ประเมินว่าอัตราผลตอบแทนพันธบัตร (Bond Yields) อาจทรงตัวหรือลดลงได้เล็กน้อย เพราะค่าชดเชยความเสี่ยงที่นักลงทุน (fiscal premium) ลดลง รวมถึงเศรษฐกิจอาจชะลอลงได้เพราะแรงขับเคลื่อนจากภาคการคลังผ่อนลง
นอกจากนี้ ดัชนีเงินดอลลาร์สหรัฐอาจอ่อนค่าลงพร้อม yields ส่วนเงินบาท อาจได้อานิสงส์จากเงินดอลลาร์ที่อ่อนค่า ทำให้บาทอาจแข็งค่าขึ้นได้เล็กน้อย
แม้ผลการเลือกตั้งสหรัฐฯ อาจพอคาดเดาได้ เพราะผลโพลส่วนใหญ่ชี้ว่าพรรคเดโมแครต น่าจะชนะ แต่นัยต่อตลาดการเงินและทิศทางยังมีความไม่แน่นอนอยู่มาก ประเด็นที่สำคัญกว่าผลการเลือกตั้งคือการเจรจาต่อรองระหว่าง 2 พรรคต่อจากนี้ ที่จะมีบทบาทนำในการกำหนดกรอบ (Framing) และกระแสความรู้สึก (Sentiment) ของตลาดต่อไป
ทั้งนี้นายวชิรวัฒน์ บานชื่น นักกลยุทธ์ตลาดการเงินอาวุโส ธนาคารไทยพาณิชย์ กล่าวว่าหลังผ่านช่วงการเลือกตั้งกลางเทอมของสหรัฐฯ เงินบาทอาจอ่อนค่าต่อได้อีกเล็กน้อย เพราะมีโอกาสที่สหรัฐฯ อาจเข้าโจมตีอิหร่านอีกครั้ง ทำให้ราคาน้ำมันดิบอาจดีดตัวสูงขึ้น
นอกจากนี้เครื่องชี้เศรษฐกิจสหรัฐฯ ในช่วงนี้อาจออกมาดี สะท้อนภาพเศรษฐกิจสหรัฐฯ ที่แข็งแกร่ง ซึ่งจะทำให้อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (US Treasury yields) มี upside อีกครั้ง และหนุนให้ดัชนีเงินดอลลาร์ยังอยู่ในระดับสูง
อีกทั้ง ล่าสุดดุลการค้าไทยกลับมาขาดดุลมากขึ้น หลังการนำเข้าโตแรงกว่าคาด จึงอาจทำให้ในช่วงที่เหลือของปี ดุลการค้าอาจขาดดุลมากกว่าคาดการณ์เดิมเล็กน้อย กดดันบาทให้อ่อนค่า มองเงินบาทต่อดอลลาร์สหรัฐในกรอบ 33.60-34.10 ในช่วงที่เหลือของปีนี้ และอาจอ่อนค่าแตะ 34.50 บาทต่อดอลลาร์ ในช่วงกลางปีหน้า
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (US Treasury yields) เดือนที่ผ่านมาปรับลดลงเร็ว จากการเทขายหุ้นสหรัฐฯ ในกลุ่ม Tech/AI ทำให้เกิดการโยกสินทรัพย์เข้าตลาดบอนด์ เพราะนักลงทุนต้องการถือสินทรัพย์ปลอดภัย
ขณะที่ดอลลาร์อ่อนค่าลงตาม yields ที่ลดลง สำหรับในระยะสั้น นายวชิรวัฒน์มองว่า yields อาจลดลงได้อีก แต่ในอัตราที่จำกัด เพราะ
1) แม้ผลการเลือกตั้งและแนวโน้มการขาดดุลการคลังที่อาจเพิ่มขึ้น อาจทำให้ yields สูงขึ้นได้ แต่ SCB FM มองว่า yields อาจลดลงเล็กน้อย เพราะ Fed อาจขึ้นดอกเบี้ย ธ.ค. นี้ แล้วคงดอกเบี้ยต่อเนื่องในปีหน้า ทำให้ตลาดต้อง price out การขึ้นดอกเบี้ยออกไป
2) สงครามมีแนวโน้มทุเลาลงในปีหน้า ทำให้ราคาน้ำมันย่อลงได้ อย่างไรก็ดี คาดว่าค่าเฉลี่ย Brent ปีหน้าอาจอยู่ที่ราว $80-90/บาร์เรล ทำให้ yields อาจลงได้ไม่มาก
3) Bond supply ของพันธบัตรรัฐบาลและหุ้นกู้เอกชนอาจยังสูงต่อเนื่อง เพื่อ funding การใช้จ่ายภาครัฐ และการลงทุนภาคเอกชนตามลำดับ และ 4) เศรษฐกิจสหรัฐฯ ยังแข็งแกร่ง และหาก Productivity สูงขึ้นจะหนุนให้เศรษฐกิจขยายตัวต่อเนื่อง มองกรอบ Treasury yields อายุ 10 ปี ที่ราว 4.95-5.15% ณ สิ้นปีนี้ และ 4.70-4.90% สำหรับสิ้นปีหน้า
สำหรับอัตราผลตอบแทนพันธบัตรรัฐบาลไทย มองว่าอัตราผลตอบแทนมีแนวโน้มลดลงได้เล็กน้อยเช่นกัน เพราะมองว่า กนง. จะคงดอกเบี้ยต่อเนื่องตลอดปีนี้และปีหน้า แม้ว่าตลาดจะมองว่า กนง. มีโอกาสขึ้นดอกเบี้ยอีกอย่างน้อย 1 ครั้งในปีหน้า
ดังนั้น หาก กนง. คงดอกเบี้ยจริง มีโอกาสที่ตลาดจะปรับมุมมองนโยบายการเงินไทยใหม่ และทำให้ yields ปรับลดลงได้ นอกจากนี้ หาก yields ของสหรัฐฯ ลดลงตามที่คาด ก็จะช่วยหนุนให้ yields ของไทยลดลงตามไปด้วยได้
โดยมองกรอบ bond yields อายุ 10 ปี ที่ราว 2.00-2.20% สิ้นปีนี้ และ 1.80-2.00% สำหรับสิ้นปีหน้า ส่วนปัจจัยเสี่ยงหลักของตลาดพันธบัตรรัฐบาลที่อาจทำให้ yields สูงกว่าที่คาดยังมาจากประเด็นภูมิรัฐศาสตร์โลก ทั้งมาตรการภาษีนำเข้า ภาวะสงคราม รวมถึงความเสี่ยงทางการเมือง ทั้งในสหรัฐฯ และยุโรปที่จะมีการเลือกตั้งในฝรั่งเศสและสเปน รวมถึงความไม่แน่นอนของการเมืองไทย