

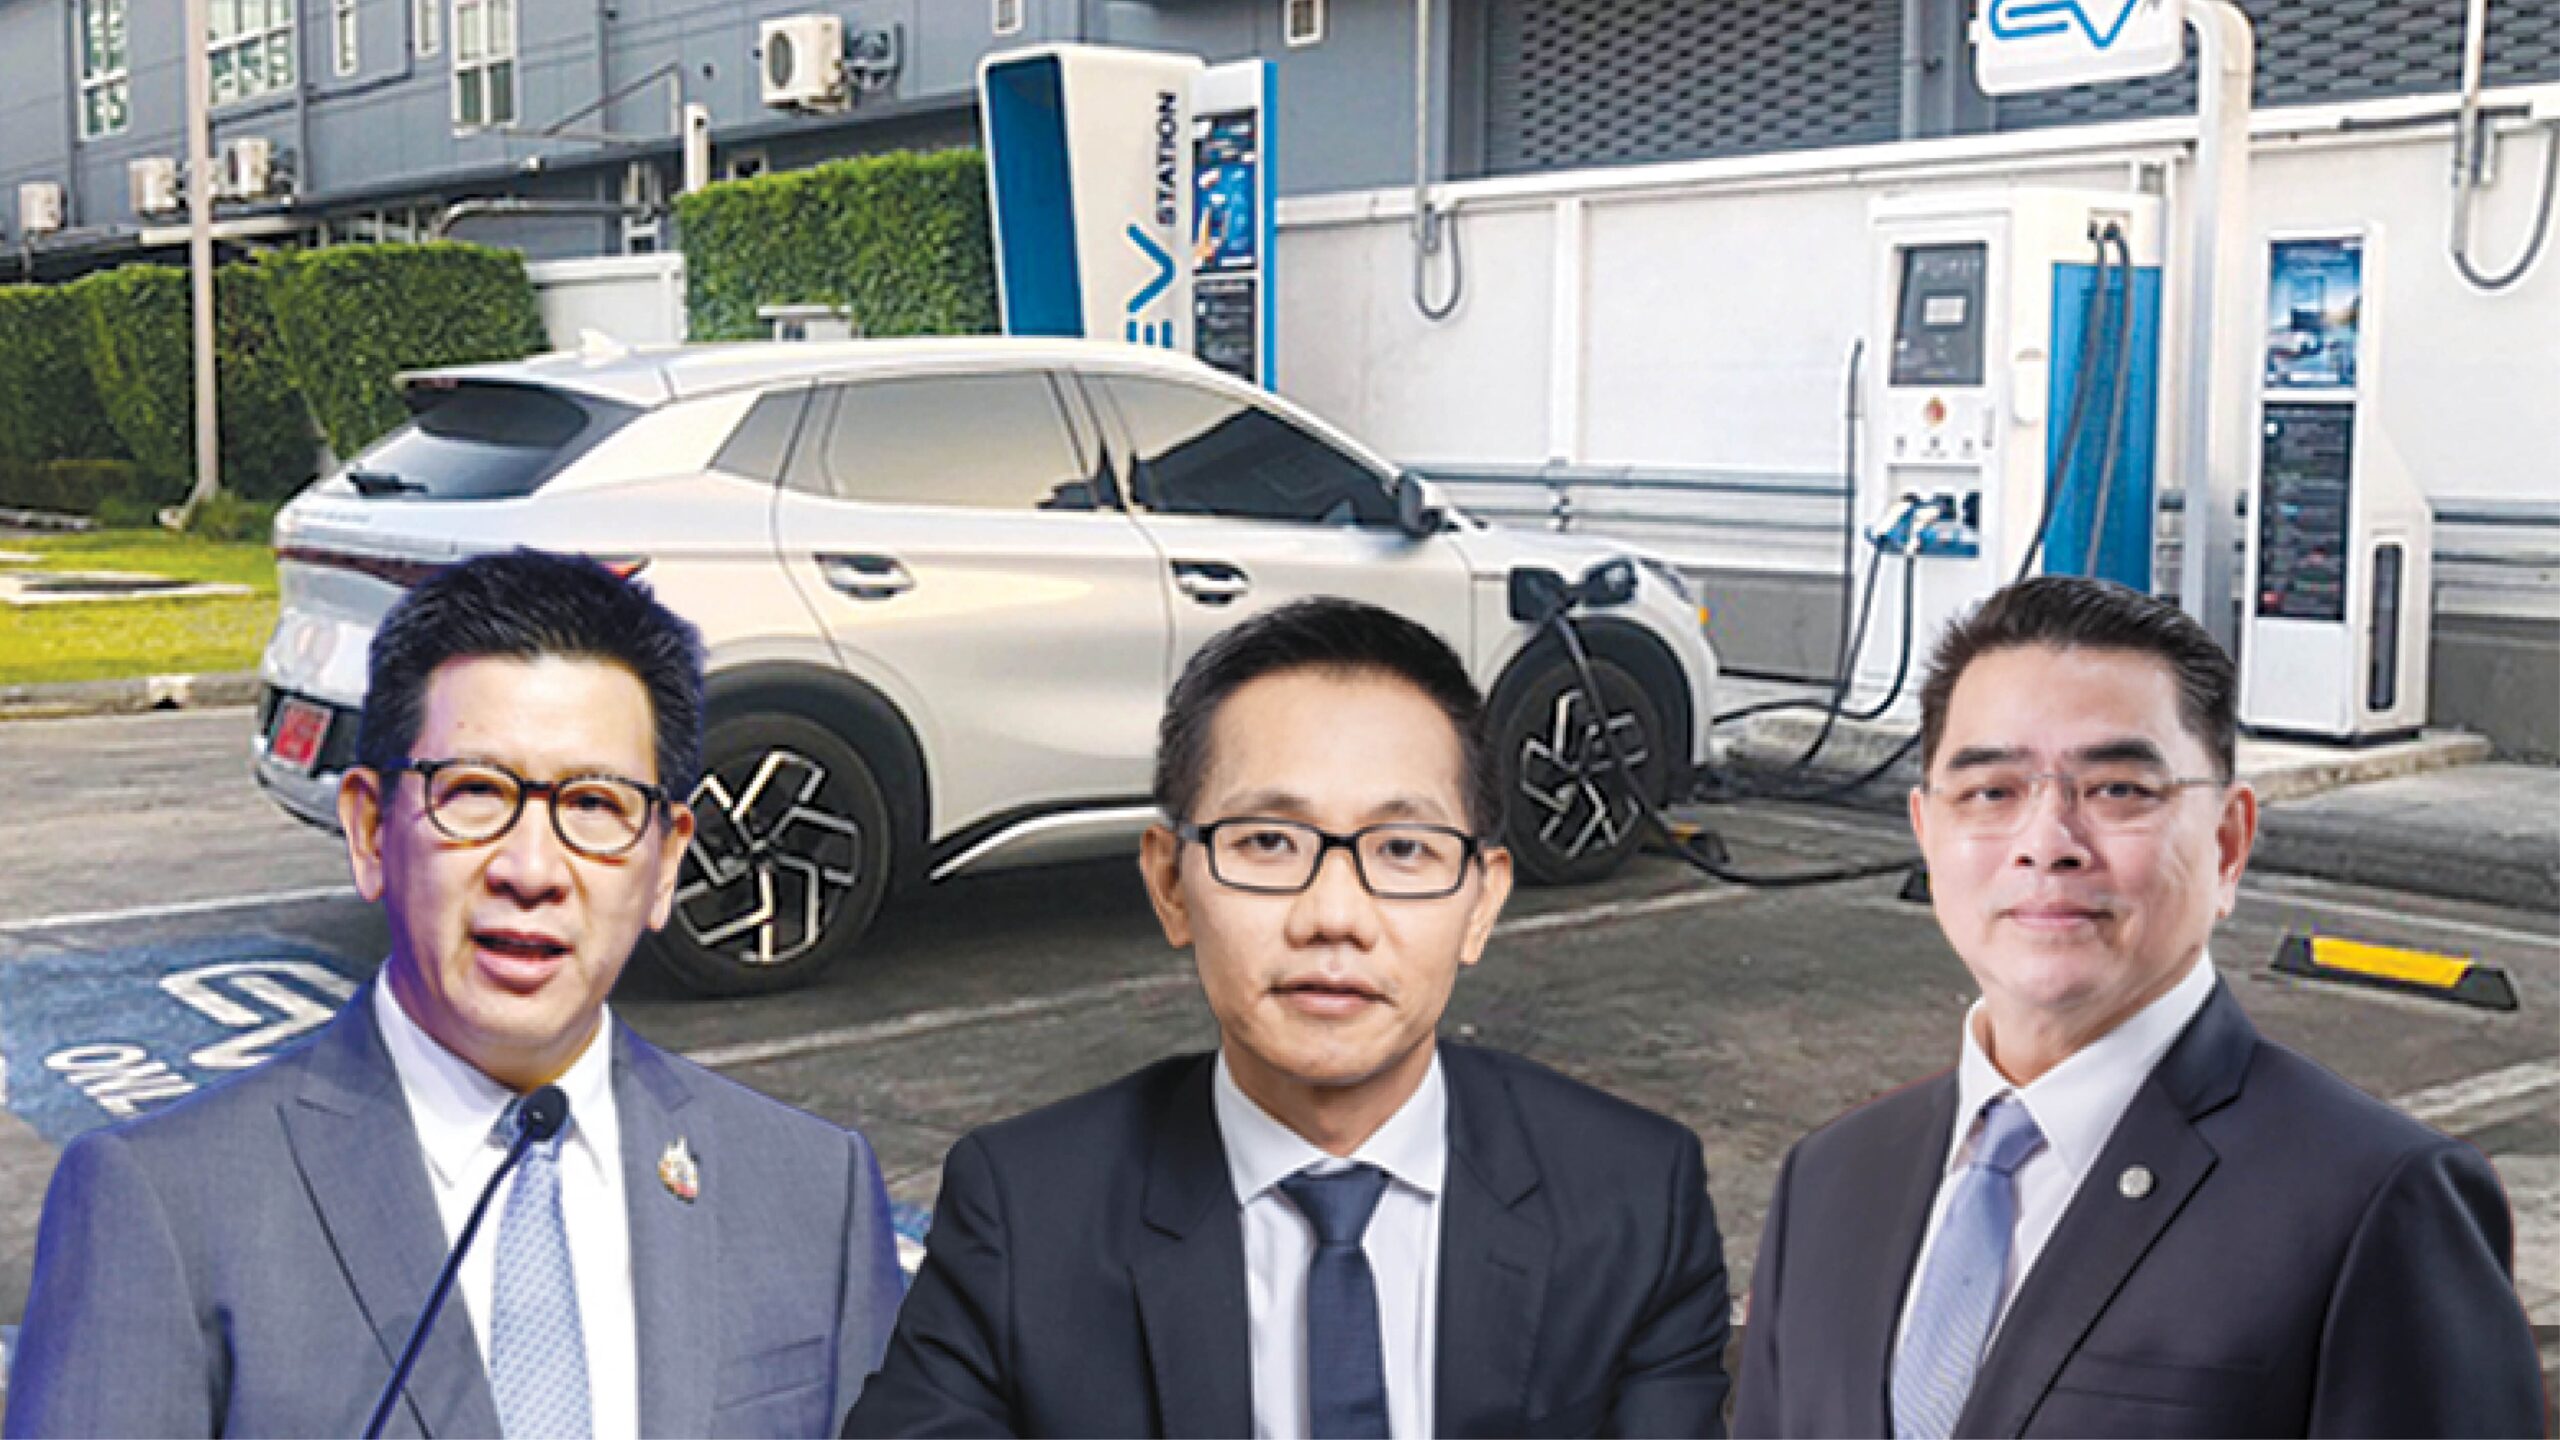
รัฐบาลเดินหน้าปรับโครงสร้างภาษีรถยนต์ไฟฟ้าครั้งสำคัญ
หลังคณะรัฐมนตรี (ครม.) เห็นชอบปรับอัตราภาษีสรรพสามิตรถยนต์ไฟฟ้าแบตเตอรี่ (BEV) และรถยนต์ไฟฟ้าขยายระยะทาง (REEV) ที่นำเข้าจากต่างประเทศเป็น 35% ตั้งแต่วันที่ 1 มกราคม 2570 จากเดิม BEV เสียภาษี 10% และ REEV 15%
การเปลี่ยนแปลงครั้งนี้สะท้อนทิศทางนโยบายไทยที่ขยับจากการเร่งกระตุ้นตลาด EV และทำให้ผู้บริโภคเข้าถึงรถไฟฟ้าได้ง่ายขึ้น ไปสู่การใช้มาตรการภาษีเป็นเครื่องมือดึงดูดการลงทุนและสร้างฐานการผลิตในประเทศ โดยมีเป้าหมายคือสร้างการเติบโตของตลาดนำไปสู่โรงงาน การจ้างงาน การใช้ชิ้นส่วนในประเทศ และการพัฒนาเทคโนโลยี
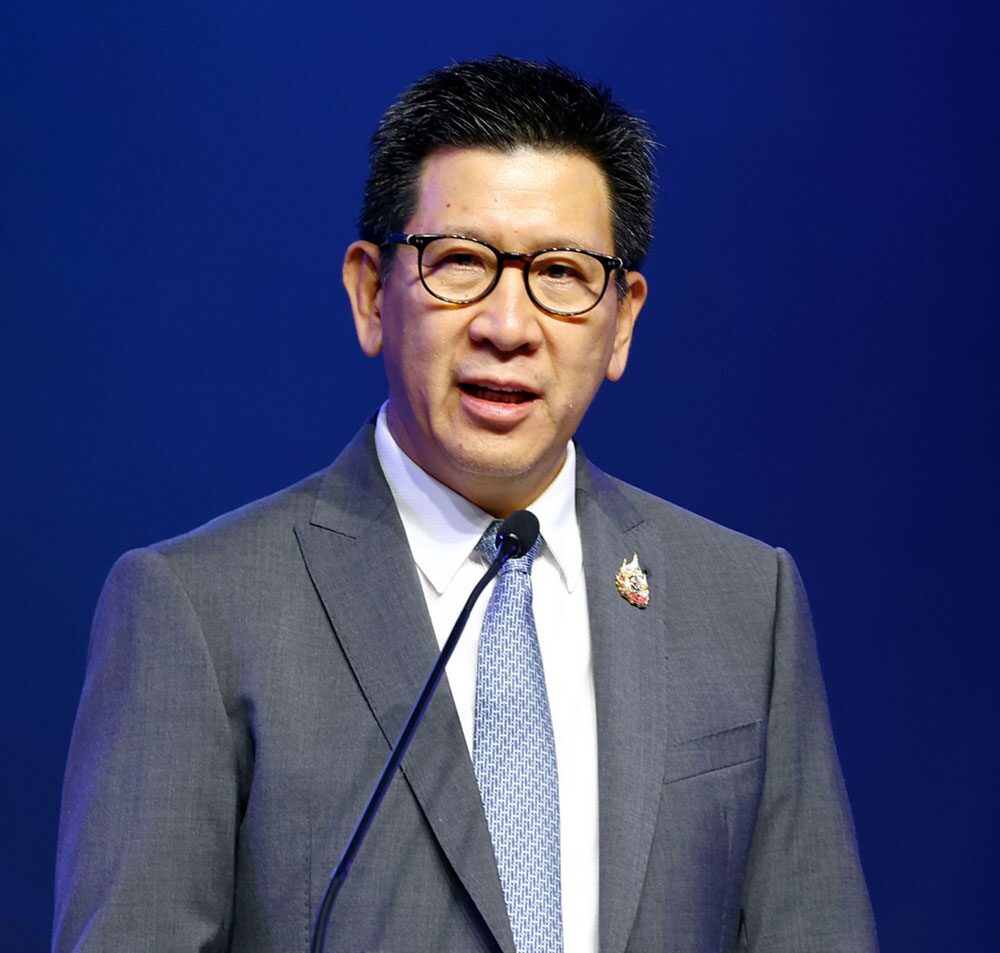
นายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรมว.คลัง ระบุว่า การปรับโครงสร้างภาษีมีเป้าหมายสร้างความเป็นธรรมในการแข่งขันระหว่างรถยนต์นำเข้ากับรถยนต์ที่ผลิตในประเทศ พร้อมจูงใจให้ผู้ประกอบการลงทุนผลิตรถยนต์และชิ้นส่วนสำคัญในไทย เพื่อผลักดันประเทศเป็นศูนย์กลางการผลิตและส่งออกรถยนต์แห่งอนาคต เพิ่มการใช้ชิ้นส่วนในประเทศ สร้างงาน พัฒนาทักษะแรงงาน และเพิ่มมูลค่าให้อุตสาหกรรมยานยนต์ไทย
หัวใจสำคัญจึงขึ้นอยู่กับว่ารัฐจะออกแบบเงื่อนไขให้เกิดการลงทุนจริงได้มากน้อยเพียงใด โดยเฉพาะหลักเกณฑ์การใช้ชิ้นส่วนภายในประเทศ หรือ Local Content ซึ่งภาคเอกชนต้องการความชัดเจน เพื่อวางแผนการผลิตและการลงทุนระยะยาว
◊ ขึ้นภาษีเฉพาะ EV นำเข้า
มาตรการใหม่มุ่งปรับภาษีสรรพสามิตสำหรับรถ BEV และ REEV ที่นำเข้าตามเงื่อนไขของมาตรการ ไม่ใช่การขึ้นภาษีรถยนต์ทุกประเภท โดยรถยนต์เครื่องยนต์สันดาป รถไฮบริด (HEV) และรถปลั๊กอินไฮบริด (PHEV) ยังคงอยู่ภายใต้หลักเกณฑ์ภาษีของแต่ละประเภท
ประเด็นสำคัญอยู่ที่การสร้างกติกาให้รถที่ผลิตในประเทศและรถนำเข้าแข่งขันกันอย่างเป็นธรรม พร้อมเชื่อมโยงสิทธิประโยชน์กับการลงทุนและการใช้ชิ้นส่วนในประเทศ ทั้งนี้ การมีโรงงานในไทยไม่ได้หมายความว่าจะได้รับอัตราภาษีต่ำสุดโดยอัตโนมัติ เพราะยังขึ้นอยู่กับรายละเอียดอัตราภาษีแต่ละระดับและเงื่อนไข Local Content
ความชัดเจนจึงเป็นโจทย์สำคัญของภาครัฐ เพราะหากเงื่อนไขไม่ชัด ผู้ประกอบการจะประเมินต้นทุนและผลตอบแทนการลงทุนได้ยาก ขณะที่ผู้ผลิตที่ลงทุนในไทยอยู่แล้วต้องวางแผนเพิ่มสัดส่วนการผลิตและใช้ชิ้นส่วนในประเทศอย่างไร
◊ ค่ายญี่ปุ่นหนุนทิศทาง แต่ห่วงช่วงเปลี่ยนผ่าน
ฝั่งผู้ประกอบการส่วนใหญ่เห็นด้วยกับการผลักดันไทยเป็นฐานผลิต แต่ต้องการให้ภาครัฐออกแบบช่วงเปลี่ยนผ่านอย่างรอบคอบ
นายศุภกร รัตนวราหะ รองกรรมการผู้จัดการใหญ่ บริษัท โตโยต้า มอเตอร์ ประเทศไทย จำกัด มองว่าการปรับภาษีดังกล่าวไม่ใช่การปิดกั้นตลาด แต่เป็นการสร้างกติกาที่จูงใจให้เกิดการลงทุนและสร้างมูลค่าเพิ่มในไทย โดยต้องกำหนดหลักเกณฑ์ Local Content ให้ชัดเจนและเท่าเทียม เพื่อรักษาการจ้างงาน ซัพพลายเออร์ไทย และศักยภาพการผลิตเพื่อส่งออก
สิ่งที่โตโยต้าห่วงคือผลกระทบช่วงเปลี่ยนผ่าน เพราะการประกาศขึ้นภาษีล่วงหน้าอาจทำให้ผู้ประกอบการเร่งนำเข้ารถก่อนวันที่ 1 ม.ค.2570 ซึ่งอาจกดดันการผลิตในประเทศ การจ้างงาน และผู้ผลิตชิ้นส่วนไทย จึงเสนอให้พิจารณากำหนดเพดานหรือโควตานำเข้าให้สอดคล้องกับปริมาณปกติ
ด้าน นายธีร์ เพิ่มพงศ์พันธ์ ประธานกรรมการบริหารและประธานเจ้าหน้าที่บริหาร บริษัท มาสด้า เซลส์ (ประเทศไทย) จำกัด สนับสนุนการลงทุนยกระดับฐานการผลิตยานยนต์ไทย แต่เห็นว่าควรมีมาตรการรองรับผู้ผลิตที่ลงทุนในประเทศอย่างต่อเนื่อง เพราะรถบางรุ่นมีตลาดไม่มากพอที่จะผลิตในไทยอย่างคุ้มค่า แต่ยังจำเป็นต่อการรักษาฐานลูกค้า แบรนด์ และความต่อเนื่องทางธุรกิจ
◊ ค่ายจีนเร่งปรับแผน รับกติกาใหม่
ผู้ผลิตรถยนต์จีนเริ่มประเมินผลกระทบและปรับแผนธุรกิจให้สอดคล้องกับโครงสร้างภาษีใหม่
โดย นายฉัตวิทัย ตันตราภรณ์ รองกรรมการผู้จัดการ บริษัท เอ็มจี เซลส์ (ประเทศไทย) จำกัด มองว่ามาตรการนี้เป็นแรงกระตุ้นให้เกิดการลงทุนในโรงงานและห่วงโซ่ชิ้นส่วน แต่ต้องรอความชัดเจนของเงื่อนไข Local Content ว่าจะสร้างมูลค่าเพิ่มให้อุตสาหกรรมไทยได้มากน้อยเพียงใด
สำหรับ MG รถที่จำหน่ายอยู่ประมาณ 80-90% ผลิตในประเทศไทย จึงได้รับผลกระทบจากการปรับภาษีค่อนข้างน้อย ส่วนรถรุ่นนำเข้าต้องประเมินอีกครั้งเมื่อหลักเกณฑ์ชัดเจน ขณะที่การแข่งขันด้านราคาในปี 2570 โดยเฉพาะรถที่ไม่ได้ผลิตในประเทศ อาจทำได้ยากขึ้น และผู้ประกอบการอาจต้องปรับกลยุทธ์การตลาดแทนการลดราคาอย่างหนัก
ด้าน BYD ซึ่งมีโรงงานในนิคมอุตสาหกรรมดับบลิวเอชเอ จังหวัดระยอง ประกอบรถยนต์พลังงานใหม่ครบ 100,000 คันแล้ว และผลิตอยู่ 5 รุ่น มองว่าเรื่องนี้เป็นแรงส่งเชิงบวกต่อผู้ประกอบการที่ลงทุนจริงในประเทศ ช่วยสร้างเสถียรภาพให้อุตสาหกรรมระยะยาว โดยอยู่ระหว่างพิจารณาเพิ่มรุ่นเพื่อจำหน่ายในประเทศและส่งออก
ขณะที่ GEELY ยังต้องรอความชัดเจนของอัตราภาษีแต่ละระดับ โดยเฉพาะเงื่อนไขสำหรับผู้ผลิตที่มีโรงงานในประเทศแต่ใช้ชิ้นส่วนไทยต่างกัน ส่วน XPENG วางแผนรับมือ 3 ระยะ เริ่มจากบริหารการนำเข้าและส่งมอบรถช่วงเปลี่ยนผ่าน ประเมินต้นทุนและราคาจำหน่ายเป็นรายรุ่น และระยะยาวเตรียมศึกษาแผนตั้งโรงงานผลิต EV ในไทย
ภาพรวมจึงเห็นได้ว่า ค่ายรถไม่ได้ต่อต้านการปรับโครงสร้างภาษี แต่ต้องการให้กติกาชัดเจนและไม่กระทบนักลงทุนในไทยอยู่แล้วมากเกินไป
◊ ผู้บริโภคยังต้องดูต้นทุนตลอดอายุรถ
อีกคำถามสำคัญคือ เมื่อภาษีสรรพสามิตรถ EV นำเข้าปรับจาก 10% เป็น 35% แล้ว ราคาขายจะเพิ่มขึ้นมากน้อยเพียงใด
ในทางปฏิบัติ ไม่สามารถนำอัตราภาษีมาบวกกันตรงๆ เพื่อคำนวณราคาขายได้ เพราะต้นทุนรถยังเกี่ยวข้องกับอากรนำเข้า ภาษีมูลค่าเพิ่ม (VAT) และภาษีรถประจำปี การปรับภาษีสรรพสามิตจาก 10% เป็น 35% จึงไม่ได้หมายความว่าราคารถจะเพิ่มขึ้น 25% โดยอัตโนมัติ
แม้ราคารถบางรุ่นอาจมีแรงกดดันจากต้นทุนภาษี แต่ EV ยังมีข้อได้เปรียบด้านค่าใช้จ่ายในการใช้งาน โดยเฉพาะค่าไฟและค่าบำรุงรักษาบางรายการ สำหรับรถที่ใช้ไฟเฉลี่ย 15-20 กิโลวัตต์ชั่วโมงต่อ 100 กิโลเมตร หากชาร์จที่บ้านด้วยอัตราค่าไฟ TOU ช่วง Off-Peak 2.6369 บาทต่อหน่วย จะมีต้นทุนค่าไฟประมาณ 40-53 บาทต่อ 100 กิโลเมตร ยังไม่รวมค่า Ft และ VAT
เมื่อเทียบกับรถน้ำมันที่มีอัตราสิ้นเปลือง 15 กิโลเมตรต่อลิตร และใช้น้ำมันลิตรละ 35 บาท จะมีต้นทุนประมาณ 233 บาทต่อ 100 กิโลเมตร ทั้งนี้ตัวเลขดังกล่าวเป็นเพียงตัวอย่าง เพราะรถแต่ละรุ่นมีประสิทธิภาพแตกต่างกัน และการชาร์จผ่านสถานีสาธารณะ โดยเฉพาะชาร์จเร็ว มีค่าใช้จ่ายสูงกว่าการชาร์จที่บ้าน
ด้านการบำรุงรักษา EV ไม่มีน้ำมันเครื่องและระบบเครื่องยนต์สันดาปที่ต้องดูแลตามระยะ แต่ยังมีค่าใช้จ่ายด้านยาง ระบบเบรก ช่วงล่าง ระบบปรับอากาศ และแบตเตอรี่แรงดันสูง ผู้ซื้อจึงควรพิจารณาระยะเวลารับประกัน ค่าอะไหล่ และมูลค่าขายต่อควบคู่กับราคาซื้อ
ท้ายที่สุด การปรับภาษี EV ครั้งนี้จึงเป็นการเปลี่ยนโจทย์อุตสาหกรรมยานยนต์ไทย จากการเป็นตลาดรองรับรถ EV ไปสู่การเป็นฐานผลิตและส่งออก หากภาครัฐวางเงื่อนไขได้เหมาะสม การเปลี่ยนแปลงนี้อาจช่วยดึงการลงทุน สร้างงาน เพิ่มการใช้ชิ้นส่วนไทย และยกระดับเทคโนโลยีในประเทศ
ผู้บริโภคก็ต้องมองความคุ้มค่ามากกว่าราคาซื้อในวันแรก เพราะรถที่ราคาถูกที่สุดในวันที่ซื้อ อาจไม่ใช่รถที่มีต้นทุนต่ำที่สุดตลอดอายุการใช้งาน