

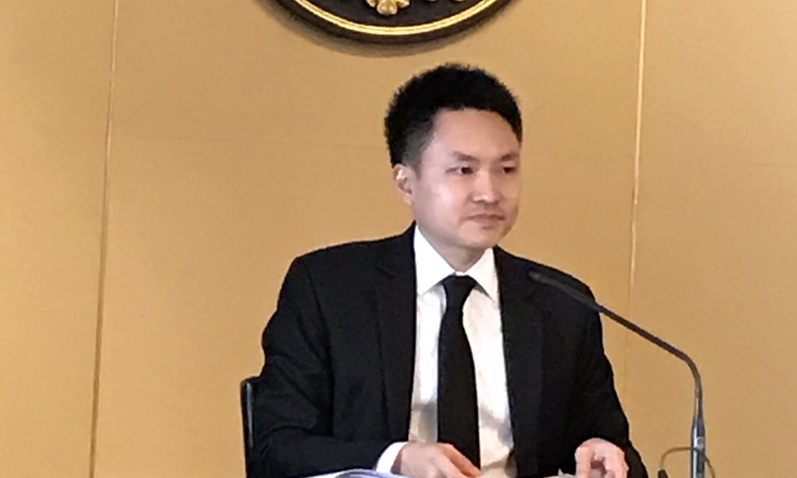
นายณัฐพร จาตุศรีพิทักษ์ ที่ปรึกษารมว.พาณิชย์ เปิดเผยว่า ที่ประชุมครม. เห็นชอบร่างพ.ร.บ.ภาษีที่ดินและสิ่งปลูกสร้าง คาดว่าจะเริ่มต้นการจัดเก็บภาษีได้ตั้งแต่ปี 2562 เป็นต้นไป หลังจากกฎหมายผ่านการเห็นชอบจากสภานิติบัญญัติแห่งชาติ (สนช.) และประกาศในราชกิจจานุเบกษา ช่วงประมาณกลางปีนี้ ก่อนจะมีผลบังคับใช้จริงต่อจากนั้นอีก 1 ปี หรือนับตั้งแต่เริ่มต้นปี 2562 ซึ่งพล.อ.ประยุทธ์ จันทร์โอชา นายกรัฐมนตรี ได้ขอให้ทุกน่วยงานที่เกี่ยวข้องเร่งผลักดันกฎหมายฉบับนี้ออกมาให้เร็วที่สุด เพื่อช่วยลดความเหลื่อมล้ำที่เป็นปัญหาใหญ่ของประเทศไทยให้ดีขึ้น
สำหรับร่างกฎหมายฉบับนี้ ที่ผ่านมาได้ผ่านการเห็นชอบจากครม. ไปแล้ว และได้ส่งให้สำนักงานคณะกรรมการกฤษฎีกา ตรวจสอบ ซึ่งกฤษฎีกาได้แก้ไขรายละเอียดของกฎหมายบางส่วน และได้ส่งมาให้ครม.ครั้งนี้เห็นชอบ โดยปรับปรุงเรื่องของอัตราภาษีที่จะแบ่งตามลักษณะการใช้ประโยชน์ 4 กลุ่ม โดย 3 กลุ่มแรกไม่ได้เปลี่ยนแปลงรายละเอียด คือ กลุ่มที่มีที่ดินเพื่อใช้ประโยชน์ในการประกอบเกษตรกรรม เก็บภาษี 0.2% ตามมูลค่าของที่ดินและสิ่งปลูกสร้าง กลุ่มที่ใช้เป็นที่อยู่อาศัย เก็บ 0.2% และกลุ่มที่ใช้เพื่อการพาณิชยกรรม เก็บ 2%
ส่วนกลุ่มสุดท้ายเป็นที่ดินรกร้างว่างเปล่าไม่ได้ใช้ประโยชน์ เดิมจัดเก็บอัตราเดียวที่ 5% เปลี่ยนเป็นเริ่มจัดเก็บในปีแรก 2% หากไม่นำมาใช้ประโยชน์อีก ในปีต่อไปจะจัดเก็บเพิ่มอีก 0.5% ทุก 3 ปี จนสิ้นสุดที่ 5% อย่างไรก็ดี ในกรณีของผู้ที่ได้รับผลกระทบจากกรรีการขจัดเก็บภาษีดังกล่าว โดยเฉพาะผู้ที่ได้รับการโอนมรดกเป็นบ้านและที่ดินมาก่อนที่กฎหมายฉบับนี้จะมีผลบังคับใช้ กระทรวงการคลังจะออกพ.ร.ฎ.ลดภาษีให้เพื่อช่วยบรรเทาภาระ ซึ่งสามารถลดภาษีลงได้ไม่เกิน 90% ของจำนวนภาษีที่ต้องเสีย
นอกจากนี้ ยังมีการออกกฎกระทรวงการคลัง เกี่ยวกับการจ่ายคืนดอกเบี้ยให้กับผู้เสียภาษีเดือนละ 1% ในกรณีเจ้าหน้าที่ประเมินภาษีผิด ส่วนภาษีค้างชำระ ได้กำหนดให้ผู้ที่มีที่ดินที่จ่ายภาษีไม่ครบห้ามโอนกรรมสิทธิ์หรือสิทธิครอบครองที่ดินและสิ่งปลูกสร้างที่มีหนี้ภาษียกเว้นการขายทอดตลอดเท่านั้น ส่วนกรณีการใช้ประโยชน์ในที่ดินและสิ่งปลูกสร้างหลายประเภท ก็ให้องค์กรปกครองส่วนท้องถิ่น (อปท.) จัดเก็บภาษีที่ดินตามสัดส่วนการใช้ประโยชน์ตามที่กระทรวงการคลัง และมหาดไทยร่วมกันกำหนด ขณะที่การเตรียมความพร้อมได้มอบหมายให้กรมที่ดินจัดส่งข้อมูลรูปแปลงที่ดินและข้อมูลเอกสารสิทธิ์ให้กับอปท. เพื่อใช้เป็นข้อมูลไปประเมินการจัดเก็บภาษีต่อไป