

SCB FM ประเมินเงินบาทระยะสั้นยังเสี่ยงอ่อนค่า จากดอลลาร์แข็งแกร่ง บอนด์ยีลด์สหรัฐฯ พุ่ง และความไม่แน่นอนทางภูมิรัฐศาสตร์ แต่แรงกดดันจากราคาน้ำมันเริ่มผ่อนคลาย คาดเงินบาทช่วงที่เหลือของปีเคลื่อนไหวในกรอบ 33.25-33.85 บาทต่อดอลลาร์ ก่อนอ่อนค่าแตะระดับใกล้ 34.50 บาท ในไตรมาส 3 ปี 2570 ท่ามกลางเศรษฐกิจไทยฟื้นตัวไม่ทั่วถึงและส่วนต่างดอกเบี้ยที่ยังเป็นปัจจัยกดดัน
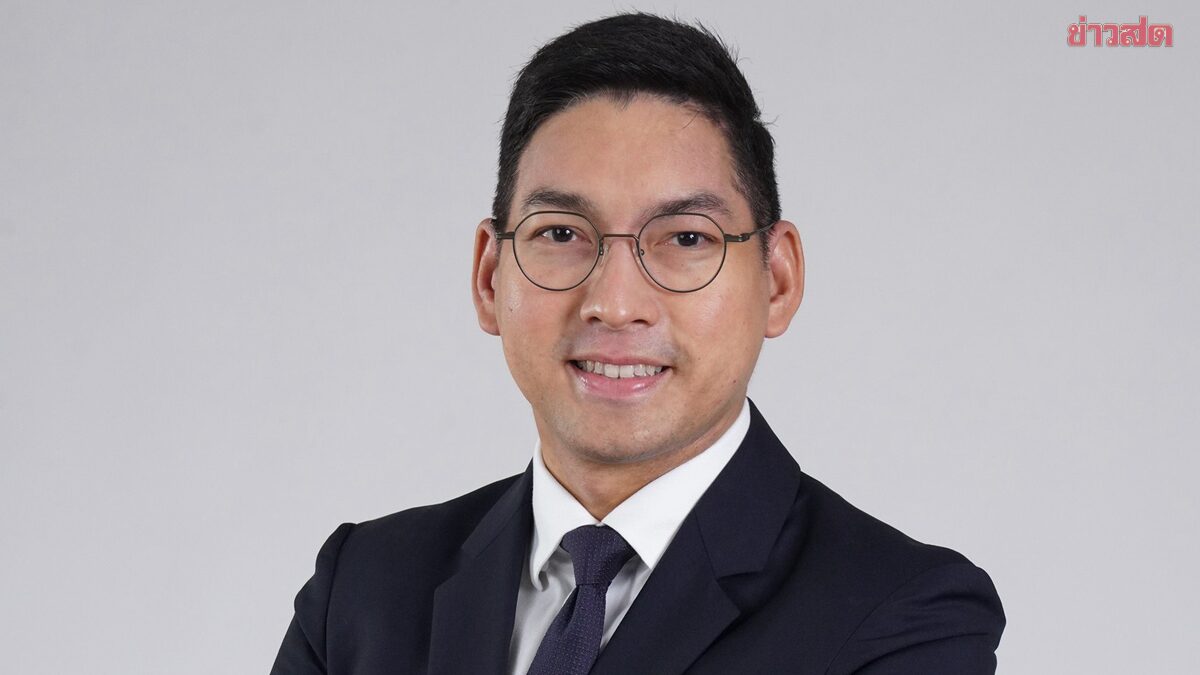
นายแพททริก ปูเลีย Head of Financial Markets ธนาคารไทยพาณิชย์ เปิดเผยว่า กลุ่มงานตลาดการเงิน ธนาคารไทยพาณิชย์ (SCB Financial Markets: SCB FM) ประเมินว่าเงินบาทในช่วงที่ผ่านมาเผชิญแรงกดดันด้านอ่อนค่า จากการแข็งค่าของดัชนีเงินดอลลาร์สหรัฐฯ การปรับขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ รวมถึงความกังวลด้านการเมืองและการคลังในยุโรป โดยเฉพาะฝรั่งเศส ขณะที่ความไม่แน่นอนจากสงครามอิหร่านยังเป็นปัจจัยสร้างความผันผวนให้ตลาดการเงินโลกเป็นระยะ
ทั้งนี้ เงินบาทยังได้รับแรงหนุนจากการส่งออกไทยที่ขยายตัวสูงกว่าคาด โดยข้อมูลการส่งออกเดือนสิงหาคมช่วยลดแรงกดดันจากการขาดดุลการค้า ขณะเดียวกัน สถานการณ์อุปทานน้ำมันดิบจากอ่าวเปอร์เซียที่ทยอยฟื้นตัว ช่วยลดความเสี่ยงที่ราคาน้ำมันจะปรับขึ้นรุนแรงและกดดันค่าเงินบาทเพิ่มเติม
นายแพททริกกล่าวว่า แม้เงินบาทในช่วงที่ผ่านมาจะมีความผันผวนลดลงและเคลื่อนไหวในกรอบแคบลง แต่ปัจจัยต่างประเทศ โดยเฉพาะสงครามอิหร่านและทิศทางอัตราดอกเบี้ยโลก ยังคงมีอิทธิพลต่อค่าเงินบาทอย่างมีนัยสำคัญ โดยเงินบาทยังเคลื่อนไหวตามความผันผวนของราคาน้ำมันดิบ แม้ปริมาณการขนส่งน้ำมันจากอ่าวอาหรับจะปรับเพิ่มขึ้นมากแล้วก็ตาม
อีกปัจจัยสำคัญคือ ทิศทางนโยบายการเงินของธนาคารกลางสหรัฐฯ (เฟด) ซึ่งส่งสัญญาณว่ายังคงกังวลต่อแรงกดดันเงินเฟ้อ และอาจจำเป็นต้องใช้นโยบายการเงินตึงตัวต่อไปอีกระยะ ส่งผลให้เงินดอลลาร์ได้รับแรงหนุน ขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ โดยเฉพาะพันธบัตรระยะยาว ปรับตัวสูงขึ้นต่อเนื่องจากความกังวลต่อการขาดดุลการคลังและปริมาณพันธบัตรที่รัฐบาลต้องออกมารองรับการกู้ยืม
นอกจากนี้ ความไม่แน่นอนทางการเมืองและการคลังของฝรั่งเศสยังกดดันเงินยูโร ส่งผลให้เงินดอลลาร์แข็งค่าขึ้นในฐานะสินทรัพย์ปลอดภัย และเป็นอีกแรงกดดันต่อเงินบาท
จับตาภาษีสหรัฐฯ-เลือกตั้ง กดดันเงินบาทระยะสั้น
สำหรับแนวโน้มระยะสั้น SCB FM มองว่าเงินบาทยังมีโอกาสอ่อนค่าต่อ แต่โอกาสที่จะอ่อนค่าอย่างรุนแรงเริ่มลดลง เนื่องจากแม้ความขัดแย้งในตะวันออกกลางอาจปะทุขึ้นเป็นระยะ แต่คาดว่าความรุนแรงจะทยอยลดลงในช่วงปลายปี ประกอบกับอุปทานน้ำมันที่ฟื้นตัวมากขึ้น ทำให้ความเสี่ยงที่ราคาน้ำมันจะพุ่งขึ้นอย่างรุนแรงลดลง
อย่างไรก็ตาม ยังต้องติดตามความเสี่ยงจากมาตรการภาษีนำเข้าของสหรัฐฯ ซึ่งอาจเรียกเก็บภาษีจากสินค้าไทยเพิ่มเติมภายใต้มาตรา 301 รวมถึงบรรยากาศก่อนการเลือกตั้งกลางเทอมสหรัฐฯ ในเดือนพฤศจิกายน ซึ่งอาจหนุนให้ดัชนีเงินดอลลาร์แข็งค่าขึ้น ขณะที่ดุลการค้าไทยมีแนวโน้มยังขาดดุลในระยะสั้น ก่อนปรับตัวดีขึ้นในช่วงปลายปี
จากปัจจัยดังกล่าว SCB FM จึงประเมินกรอบเงินบาทในช่วงที่เหลือของปีนี้ไว้ที่ 33.25-33.85 บาทต่อดอลลาร์สหรัฐ
ปี 2570 บาทเสี่ยงอ่อนแตะ 34.50 บาท เศรษฐกิจไทยฟื้นตัวไม่ทั่วถึง
สำหรับแนวโน้มปี 2570 SCB FM คาดว่าเงินบาทจะกลับมาเผชิญแรงกดดันด้านอ่อนค่าอีกครั้ง โดยประเมินเงินบาทที่ระดับ 33.80 บาทต่อดอลลาร์ในไตรมาสแรก และมีโอกาสอ่อนค่าเข้าใกล้ 34.50 บาทต่อดอลลาร์ในไตรมาส 3 ก่อนทยอยกลับมาแข็งค่าขึ้นเล็กน้อยในช่วงปลายปี
แรงกดดันสำคัญมาจากอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่มีแนวโน้มทรงตัวในระดับสูง ประกอบกับการฟื้นตัวของเศรษฐกิจไทยที่ยังไม่ทั่วถึง หรือมีลักษณะ K-shaped recovery โดยการเติบโตยังพึ่งพาการส่งออกสินค้าอิเล็กทรอนิกส์และตลาดสหรัฐฯ เป็นหลัก ขณะที่การบริโภคภายในประเทศและตลาดแรงงานบางส่วนยังฟื้นตัวค่อนข้างช้า
ปัจจัยดังกล่าวทำให้คณะกรรมการนโยบายการเงิน (กนง.) มีแนวโน้มคงอัตราดอกเบี้ยนโยบายไว้ที่ 1.0% ส่งผลให้ส่วนต่างอัตราดอกเบี้ยระหว่างไทยกับต่างประเทศยังเป็นแรงกดดันต่อค่าเงินบาทในระยะถัดไป
อย่างไรก็ดี ยังมีปัจจัยที่อาจช่วยพยุงเงินบาท ได้แก่ แนวโน้มการปรับขึ้นดอกเบี้ยของเฟดที่อาจน้อยกว่าตลาดคาด โดย SCB FM คาดว่าเฟดจะปรับขึ้นดอกเบี้ย 1 ครั้ง ขณะที่ตลาดคาดไว้ 3 ครั้ง นอกจากนี้ ความเสี่ยงที่รัฐบาลสหรัฐฯ อาจเผชิญภาวะปิดทำการชั่วคราว (Government Shutdown) หากไม่สามารถตกลงเรื่องงบประมาณได้ อาจกดดันเงินดอลลาร์ให้อ่อนค่าลงในช่วงดังกล่าว ขณะที่การคลี่คลายของสงครามในปีหน้าจะช่วยให้ราคาน้ำมันกลับเข้าสู่ระดับปกติ
บอนด์ยีลด์สหรัฐฯ ระยะยาวพุ่งสูงสุดรอบกว่า 20 ปี คาดเส้นผลตอบแทนชันขึ้น
ด้านนายวชิรวัฒน์ บานชื่น นักกลยุทธ์ตลาดการเงินอาวุโส ธนาคารไทยพาณิชย์ เปิดเผยว่า อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ระยะยาวปรับขึ้นอย่างรุนแรงจนแตะระดับสูงสุดในรอบกว่าสองทศวรรษ จากหลายปัจจัยประกอบกัน ทั้งความกังวลต่อการขาดดุลการคลังในระดับสูง ซึ่งอาจทำให้รัฐบาลต้องออกพันธบัตรเพิ่มขึ้นในระยะต่อไป การออกหุ้นกู้ภาคเอกชนจำนวนมาก โดยเฉพาะบริษัทเทคโนโลยีขนาดใหญ่ที่ระดมทุนเพื่อรองรับการลงทุนด้านปัญญาประดิษฐ์ (AI) ตลอดจนความเสี่ยงเงินเฟ้อจากสงครามในตะวันออกกลาง
สำหรับแนวโน้มระยะต่อไป SCB FM มองว่าเส้นอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (US Treasury Yield Curve) มีแนวโน้มชันขึ้น หรือ Steepening โดยอัตราผลตอบแทนพันธบัตรอายุ 2 ปี อาจทยอยลดลงสู่ระดับ 4.15-4.35% ในช่วงปลายปี 2570 ตามแนวโน้มเศรษฐกิจสหรัฐฯ ที่อาจชะลอตัวลง
ขณะที่อัตราผลตอบแทนพันธบัตรอายุ 10 ปี มีโอกาสปรับลดลงได้จำกัด และคาดว่าจะยังอยู่ในระดับสูงที่ 4.70-4.90% ในช่วงปลายปี 2570 จากแรงกดดันด้านการคลัง ปริมาณพันธบัตรที่ออกสู่ตลาดในระดับสูง และแนวโน้มอัตราดอกเบี้ยดุลยภาพ (Neutral Rate) ที่อาจปรับสูงขึ้นในระยะยาว หากการประยุกต์ใช้ AI ช่วยเพิ่มผลิตภาพ (Productivity) ของระบบเศรษฐกิจ
ผลเลือกตั้งกลางเทอมสหรัฐฯ ชี้ทิศทางบอนด์ยีลด์-ดอลลาร์
นายวชิรวัฒน์กล่าวว่า สำหรับการเลือกตั้งกลางเทอมสหรัฐฯ กรณีฐาน (Base Case) ของ SCB FM คือ พรรคเดโมแครตมีโอกาสครองเสียงข้างมากอย่างน้อยหนึ่งสภา ซึ่งจะช่วยเพิ่มแรงถ่วงดุลต่อรัฐบาลของประธานาธิบดีโดนัลด์ ทรัมป์ และทำให้การผลักดันนโยบายการคลังใหม่ทำได้ยากขึ้น ส่งผลให้การใช้จ่ายภาครัฐมีโอกาสลดลง
อย่างไรก็ตาม นโยบายภาษีนำเข้ายังสามารถดำเนินการผ่านอำนาจของประธานาธิบดีได้ ซึ่งจะช่วยเพิ่มรายได้ให้ภาครัฐ และอาจเป็นอีกปัจจัยที่ช่วยลดแรงกดดันต่ออัตราผลตอบแทนพันธบัตรระยะยาวได้บางส่วน
SCB FM ประเมินความน่าจะเป็นของผลเลือกตั้งไว้ 3 กรณี ได้แก่ พรรคเดโมแครตครองเสียงข้างมากทั้งสองสภา (Democrat Sweep) ที่ 55% พรรคเดโมแครตครองสภาผู้แทนราษฎร ขณะที่รีพับลิกันครองวุฒิสภา ที่ 35% และพรรครีพับลิกันครองเสียงข้างมากทั้งสองสภา (Republican Sweep) ที่ 10%
หากเกิดกรณี Republican Sweep จะถือเป็นความเสี่ยงด้านสูง (Upside Risk) ต่ออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ และเงินดอลลาร์ในระยะแรก เนื่องจากตลาดอาจกังวลว่านโยบายลดภาษีและการเพิ่มรายจ่ายภาครัฐจะทำให้การขาดดุลการคลังสูงขึ้นอีก และอาจทำให้เส้นอัตราผลตอบแทนพันธบัตรเกิดภาวะ Bear Steepening ซึ่งเป็นสถานการณ์ที่อัตราผลตอบแทนปรับสูงขึ้น โดยเฉพาะพันธบัตรระยะยาว
การเมืองฝรั่งเศสกดดันยูโร จับตาความเสี่ยงขาดดุลการคลัง
ในส่วนของเงินยูโร นายวชิรวัฒน์ระบุว่า ในช่วงที่ผ่านมาเงินยูโรอ่อนค่าลงอย่างมาก จากแรงกดดันด้านต้นทุนพลังงานที่อยู่ในระดับสูงและความไม่แน่นอนทางการเมืองของยุโรป โดยเฉพาะฝรั่งเศส ซึ่งนักลงทุนกังวลว่าการเปลี่ยนแปลงรัฐบาลในปีหน้าอาจทำให้การขาดดุลงบประมาณและหนี้สาธารณะเพิ่มสูงขึ้น
สถานการณ์ดังกล่าวส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสและส่วนต่างผลตอบแทนเมื่อเทียบกับเยอรมนี (OAT-Bund Spread) มีความผันผวนสูง โดยหากกลุ่มการเมืองขวาจัด (Far-right) หรือซ้ายจัด (Far-left) ได้รับชัยชนะ ตลาดอาจกังวลต่อแนวทางนโยบายการคลังและความสัมพันธ์กับสหภาพยุโรปมากขึ้น ส่งผลให้ส่วนต่างผลตอบแทนพันธบัตรฝรั่งเศสมีแนวโน้มกว้างขึ้น และกดดันเงินยูโรให้อ่อนค่าลง
ในทางกลับกัน หากกลุ่มการเมืองสายกลาง (Centrist) หรือแนวทางเดิม (Status quo) สามารถรักษาอิทธิพลทางการเมืองไว้ได้ จะช่วยลดความกังวลด้านเสถียรภาพทางการเมือง ทำให้ส่วนต่างผลตอบแทนพันธบัตรฝรั่งเศสมีโอกาสแคบลง และช่วยหนุนเงินยูโรให้ฟื้นตัวได้บางส่วน แม้ความท้าทายด้านการคลังของฝรั่งเศสจะยังคงเป็นความเสี่ยงสำคัญต่อเศรษฐกิจยุโรปต่อไป