อย่าเพิ่งหมดหวัง! รวม 5 วิธี ปลดหนี้ไว รับรองว่าใช้ได้ผลจริง
หากใครที่กำลังเครียด เพราะปัญหาหนี้สินรุมเร้า อย่าเพิ่งหมดหวัง โดย ธนาคารอาคารสงเคราะห์ (ธอส.) ได้รวม 5 วิธีปลดหนี้ ไว้ดังนี้
1. แยกประเภทหนี้ให้ถูกต้อง
ในกรณีที่มีหนี้สินหลายก้อน แนะนำให้เริ่มต้นจากการจัดหมวดหมู่หนี้ออกมาเป็นประเภท เพื่อเป็นการจัดลำดับหนี้สินที่มีอยู่ โดยคุณสามารถแบ่งแยกหนี้ที่มีออกเป็น 2 กลุ่มได้ดังนี้
- หนี้ดี – หนี้ไม่ดี
การปลดหนี้ด้วยการคัดแยกหนี้ดีและหนี้ไม่ดี เป็นวิธีการจัดหมวดหมู่หนี้ไปพร้อมๆ กับการเรียนรู้พฤติกรรมการใช้เงินที่ก่อให้เกิดหนี้ตามมาได้ในทีเดียว โดยจะต้องจำแนกให้ได้ว่า หนี้ที่มีอยู่หลายก้อนนั้นเป็นหนี้ที่สามารถสร้างรายได้กลับมาให้ในภายหลัง (หนี้ดี) หรือเป็นหนี้ที่ไม่ได้สร้างประโยชน์ตามมาเลย (หนี้ไม่ดี)
ยกตัวอย่างหนี้ทั้ง 2 รูปแบบ เช่น หนี้จากการซื้อสินค้า เสื้อผ้า หรือของใช้ต่างๆ ที่เป็นสินค้าตามแฟชั่น ตลอดไปจนถึงการกินอาหารหรูมื้อละหลายร้อยบาท ทั้งหมดนี้เป็นหนี้ไม่ดีที่เกิดจากความฟุ่มเฟือยของตัวเอง
ส่วนประเภทหนี้สินที่เกิดจากการลงทุนอย่างการปล่อยเช่าอสังหาฯ จะเป็นหนี้ที่จัดอยู่ในประเภทหนี้ดีที่สามารถสร้างรายได้จากค่าเช่า ซึ่งช่วยในการผ่อนทรัพย์สินที่ซื้อมา แถมยังมีมูลค่าเพิ่มขึ้นตามเวลาหากต้องการจะขายในภายหลังก็ยังสร้างกำไรให้กับเจ้าของหนี้ได้อีกด้วย
- จัดลำดับหนี้ตามอัตราการเสียดอกเบี้ย
หลังจากจำแนกหนี้ดี-หนี้ไม่ดีได้แล้ว ก็ให้นำหนี้ทั้ง 2 ประเภทมาจัดอันดับและแยกแยะ เพื่อเข้าสู่กระบวนการปลดหนี้ในขั้นต่อไป นั่นก็คือ การเรียงลำดับว่า หนี้ก้อนไหนเป็นหนี้สินที่จะต้องเสียดอกเบี้ยมากที่สุด ให้เริ่มปลดหนี้ส่วนนั้นก่อนเป็นอันดับแรก เพื่อหยุดวงจรการทบต้นทบดอกของหนี้ที่เกิดขึ้น ซึ่งจะช่วยทำให้ปลดหนี้ได้ไวยิ่งขึ้นด้วย
2. หยุดวงจรการสร้างหนี้
ในระหว่างที่ยังชำระหนี้เก่าไม่หมดก็ต้องหยุดการสร้างหนี้ใหม่ ด้วยมาตรการรัดเข็มขัดให้ตัวเอง ซึ่งคุณสามารถศึกษาวิธีการ ลด ละ เลิก การสร้างหนี้ได้ดังนี้
- ตัดภาระรายจ่ายที่ไม่จำเป็น
วิธีการหยุดวัฏจักรหนี้คงค้าง สิ่งแรกที่ต้องเริ่มทำเลยคือ การเริ่มต้นควบคุมค่าใช้จ่ายที่ไม่จำเป็น โดยการหั่นรายจ่ายต่างๆ ที่เป็นเรื่องฟุ่มเฟือยที่ทำให้กระแสเงินสดของคุณสะดุด เช่น การช็อปปิ้ง, การสังสรรค์, การท่องเที่ยว เป็นต้น ซึ่งวิธีนี้เป็นวิธีที่เร็วที่สุดในการช่วยปลดหนี้ เพราะคุณสามารถนำเงินส่วนนี้มาใช้ในการปลดหนี้บางส่วนได้ ก่อนที่ดอกเบี้ยจะบานปลาย
- หยุดการใช้บัตรเครดิต
บัตรเครดิต ถือเป็นตัวช่วยในการจับจ่ายใช้สอยสำหรับคนในยุคปัจจุบัน แต่ด้วยรูปแบบการใช้งานที่แสนสะดวกสบาย ใช้ผ่อนสินค้าง่าย แถมยังมีส่วนลดล่อตาล่อใจ ทำให้บัตรเครดิตกลายเป็นตัวสร้างหนี้ได้ด้วยเช่นเดียวกัน
ถ้าคุณมีบัตรเครดิตหลายใบและไม่สามารถวางแผนการใช้งานได้ แน่นอนว่า จะสร้างหนี้เกินกว่าที่จะจ่ายไหว ดังนั้น คุณจะต้องหยุดการใช้บัตรเครดิตเพื่อเป็นการปลดหนี้บัตรเครดิตให้หมดไว
- ห้ามยุ่งกับการกู้หนี้นอกระบบ
แม้จะอยู่ในช่วงที่กระแสเงินสดขาดมือมากขนาดไหน ก็ห้ามยุ่งเกี่ยวกับการกู้หนี้นอกระบบเด็ดขาด เพราะการกู้หนี้นอกระบบจะทำให้คุณเจอกับเจ้าหนี้ที่คิดดอกเบี้ยในอัตราที่เกินกว่ากฎเกณฑ์ ทำให้หนี้สินที่มีอยู่เพิ่มมากขึ้นเกินกว่าความสามารถในการจ่าย แถมยังเสี่ยงอันตรายกับการถูกตามทวงหนี้อีกด้วย
- เลิกใช้วิธีหมุนเงินเพื่อโปะยอดหนี้
การยืมเงินจากเพื่อนอีกคนหนึ่งมาโปะยอดหนี้ของเพื่อนอีกคนหนึ่ง หรือการใช้วิธีถอนเงินสดจากบัตรเครดิตออกมาเพื่อใช้จ่ายหนี้อื่นๆ ทั้งหมดนี้ล้วนไม่ใช่วิธีที่ทำให้คุณปลดหนี้ได้ แถมยังมีโอกาสเพิ่มหนี้สินจากการเพิ่มอัตราดอกเบี้ยในส่วนที่หยิบยืมเงินจากอนาคตมาใช้ รวมถึงอาจทำให้เสียความเชื่อใจกับคนรอบข้างได้ด้วย
ดังนั้น ควรจะเริ่มจากการลดค่าใช้จ่าย และเริ่มปรับโครงสร้างหนี้ใหม่ด้วยการวางแผนการชำระหนี้ให้มีประสิทธิภาพมากขึ้น
3. ปรับแผนทางการเงินใหม่
วิธีนี้นอกจากจะช่วยลดหนี้และควบคุมค่าใช้จ่ายได้ดีแล้ว ยังเป็นพื้นฐานของการวางแผนทางการเงินให้ชีวิตสามารถบรรลุสู่เป้าหมายที่ตั้งใจในระยะยาวได้อีกด้วย โดยในบทความนี้จะขอหยิบยกวิธีการปรับเปลี่ยนพฤติกรรมทางการเงินที่จะช่วยทำให้คุณปลดเปลื้องภาระหนี้ที่มีอยู่ออกไปได้จนหมด และสร้างวินัยทางการออมขั้นเริ่มต้นได้ง่ายๆ ด้วย 3 ขั้นตอนดังต่อไปนี้
ขั้นที่ 1 วางแผนรายรับ-รายจ่าย
การเริ่มต้นปลดหนี้ด้วยการวางแผนรายรับ-รายจ่าย เป็นสิ่งสำคัญที่จะช่วยทำให้มองเห็นภาพกว้างมากขึ้น ว่า ในแต่ละเดือนควรสร้างสมดุลให้กับรายรับและรายจ่ายให้เกิดขึ้นได้อย่างไร ด้วยการสร้าง 2 บัญชีหลักไว้สำหรับบันทึกค่าใช้จ่าย ดังนี้
- บัญชีรายรับ-รายจ่ายประจำวัน
เป็นรูปแบบบัญชีที่ช่วยในการสำรวจตัวเองว่า การใช้เงินในแต่ละวันเกินงบที่ตั้งไว้แต่แรกหรือไม่ มีค่าใช้จ่ายส่วนไหนที่เสียไปแบบเปล่าประโยชน์ เพราะพฤติกรรมแบบเดิมๆ หรือเปล่า ดังนั้น บัญชีประเภทนี้จึงเป็นหลักฐานที่บ่งชี้ให้เห็นว่า คุณควรจะเริ่มปรับเปลี่ยนการใช้จ่ายในแต่ละวันอย่างไร ถึงจะทำให้ลดค่าใช้จ่ายและมีเงินเก็บได้มากยิ่งขึ้นนั่นเอง
- บัญชีรายรับ-รายจ่ายประจำเดือน
เป็นบัญชีภาพรวมที่จะทำให้มองเห็นค่าใช้จ่ายในแต่ละเดือน ว่ามีสัดส่วนเป็นอย่างไร โดยต้องทำการแบ่งหมวดหมู่การใช้จ่ายเงินในแต่ละเดือนเอาไว้ว่า มีรายรับและรายจ่ายอะไรที่หมุนเวียนในเดือนนั้นๆ บ้าง และควรลดสัดส่วนการใช้จ่ายตรงไหนถึงจะสามารถหักลบกลบกับหนี้ที่มีได้ทันกับเวลาที่กำหนด
ขั้นที่ 2 ตั้งเป้าหมายทางการเงิน
สำหรับคนที่ยังมีหนี้ การตั้งเป้าหมายในครั้งนี้อาจจะเป็นการตั้งเป้าการชำระหนี้ให้ครบโดยเร็ว ซึ่งอาจใช้การกำหนดเวลาช่วยด้วยก็ได้ เช่น มีหนี้อยู่ทั้งสิ้น 1 ล้านบาทต้องการชำระให้หมดภายใน 2 ปี
การตั้งเป้าแบบนี้ก็จะช่วยทำให้คุณมองเห็นว่า หากต้องการใช้หนี้จำนวนนี้ในระยะเวลา 2 ปี ในแต่ละเดือน ควรจะเริ่มทำอะไรบ้าง ซึ่งอาจจะเริ่มวางแผนการเก็บเงินให้ได้เดือนละ 42,000 บาทด้วยวิธีการต่างๆ ไม่ว่าจะเป็นการฝากเงินออมทรัพย์ที่ให้ดอกเบี้ยสูง, การลงทุนในกองทุนรวม หรือการหารายได้เสริมที่นอกเหนือไปจากเงินเดือน เป็นต้น
ขั้นที่ 3 รู้จักการลงทุนในสินทรัพย์ต่างๆ
โดยอาจจะแบ่งหนี้ที่สามารถชำระได้ในระยะยาวออกมา และคำนวณดูว่า การลงทุนแบบไหนที่จะสามารถสร้างรายได้ที่เพียงพอจะชำระหนี้ก้อนนี้ได้บ้าง แต่ก็อย่าลืมว่าการลงทุนมาพร้อมกับความเสี่ยง ดังนั้น การบริหารความเสี่ยงด้านการลงทุนเท่าที่รับไหว จึงเป็นสิ่งสำคัญที่ต้องใช้เวลาศึกษาสำหรับผู้เริ่มต้นการลงทุน
4. รู้จักวิธีช่วยลดหนี้
ในหัวข้อนี้จะขอแนะนำให้รู้จักกับวิธีการลดภาระดอกเบี้ยจากการรีไฟแนนซ์ ที่เป็นวิธีการชำระเงินกู้เดิมด้วยเงินกู้ใหม่ และใช้สินทรัพย์เดิมเป็นหลักประกัน โดยสามารถทำได้จากการขอกู้เงินจากสถาบันการเงินแห่งใหม่เพื่อนำไปปลดภาระเงินกู้เก่าที่มีอยู่
เช่น คนมีบ้านอาจจะเลือกใช้ตัวช่วยลดหนี้อย่างการรีไฟแนนซ์บ้าน ซึ่งเป็นวิธีการช่วยลดอัตราดอกเบี้ย เพิ่มระยะเวลาการกู้ และจ่ายค่างวดในการผ่อนบ้านน้อยลงกว่าเดิม ทำให้มีเงินเหลือใช้จ่ายส่วนอื่น ๆ ที่จำเป็นได้มากขึ้น สามารถนำไปหมุนเวียนใช้จ่ายหรือหมุนเวียนในธุรกิจได้ต่อไป
5. เข้าไปคุยกับธนาคาร
การเลือกเข้าไปคุยกับธนาคาร จึงถือเป็นวิธีการที่ดีที่สุดเพื่อขอประนอมหนี้ และทำการตกลงกับทางธนาคารในการปลดหนี้ที่มีทั้งหมดใหม่ เช่น การขอปรับลดดอกเบี้ยชั่วคราว, การขอจ่ายแค่ดอกเบี้ยชั่วคราว, การขอหยุดชำระหนี้ชั่วคราว ฯลฯ เพื่อเป็นการคืนสภาพคล่องทางการเงินและตั้งหลักได้ง่ายขึ้น
ซึ่งการพิจารณาประนอมหนี้ทั้งหมด จะแล้วแต่กรณีและขึ้นอยู่กับทางธนาคารว่า จะเริ่มต้นปรับโครงสร้างหนี้อย่างไรได้บ้าง เพื่อช่วยแก้ไขปัญหาหนี้ที่เกิดขึ้นให้ก่อนในระยะสั้น แต่อย่างไรก็ตาม คุณจะต้องหาวิธีปลดหนี้ให้ได้จนกว่าจะสำเร็จ เพื่อหลีกเลี่ยงการขึ้นศาลและการถูกฟ้องร้องที่อาจเกิดขึ้นได้ในภายหลัง
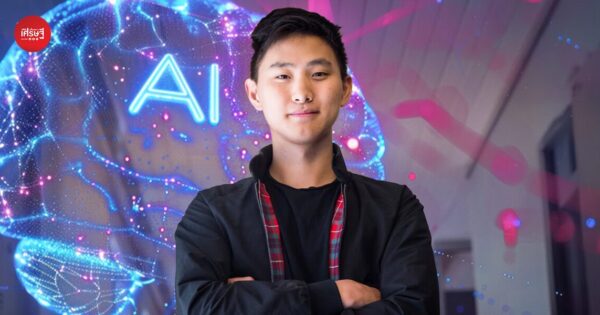
ในยุคที่ AI เริ่มเข้ามามีบทบาทมากขึ้น หลายๆ คนได้มีการนำปัญญาประดิษฐ์ (AI) เข้ามาใช้ในชีวิตประจำวันมากขึ้น เนื่องจากเข้าถึงง่าย และช่วยลดต้นทุนในการทำงานได้อีกด้วย บริษัทใหญ่ๆ บางแห่งได้มีการนำ AI เข้ามาแทนที่การเขียนโปรแกรม (Coding) ตัวอย่างเช่น ที่ Microsoft และ Google พบว่ามีการนำ AI มาเขียนโค้ดให้กับโปรเจ็กต์ต่างๆ มากถึง 30% Alexandr Wang (อเล็กซานเดอร์ หวัง) มหาเศรษฐีด้าน AI วัย 28 ปี ผู้ร่วมก่อตั้งบริษัท Scale AI ซึ่งเป็นบริษัทสตาร์ทอัพด้านการจัดทำข้อมูล (Data Labeling) สำหรับการฝึกฝนปัญญาประดิษฐ์ (AI) เขากล่าวว่า กุญแจสำคัญในการก้าวหน้าคือการเรียนรู้วิธีใช้ปัญญาประดิษฐ์ (AI) และเขาแนะนำให้วัยรุ่นทุกคนเริ่มฝึกฝนการใช้งานเครื่องมือเหล่านี้ให้คล่องแคล่ว ซึ่งจะเป็นข้อได้เปรียบอย่างมหาศาล ขณะเดียวกัน เครื่องมือช่วยเขียนโค้ดอย่าง Replit และ Cursor สามารถสร้างชุดคำสั่ง (Code) ได้จากการระบุคำสั่งเพียงสั้นๆ ทำให้เกิดเทรนด์ที่เรียกว่า “Vibe-coding” หรือการปล่อยให้ AI เขียนโค้ดตามคำสั่งภาษาอังกฤษทั่วไปได้ง่ายๆ ส่งผลให้คนที่ไม่มีความรู้ด้านเทคนิคเลยก็สามารถสร้างแอปพลิเคชันหรือเว็บไซต์ได้
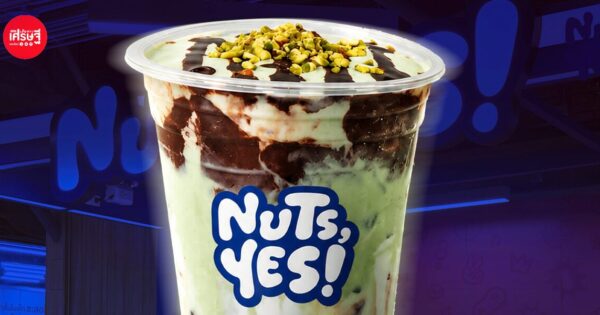
บทความโดย สุภัทรา แบรนด์ที่คนเอ๊ะตั้งแต่ชื่อ พยายามจะอ่านออกเสียงแต่ก็กลืนคำพูดลงคอไป แต่ก็แอบกระหายใคร่รู้ว่าแบรนด์มันอ่านออกเสียงอย่างที่เราเข้าใจใช่หรือไม่? นั่นแปลว่าแบรนด์ประสบความสำเร็จตั้งแต่ต้นในการดึงความสนใจของผู้บริโภคได้ตั้งแต่เปิดตัว NUTS, YES! อ่านว่า “นัทส์ เยส” ด้วยการวางคำภาษาอังกฤษที่มีความหมายตรงตัวว่า “ถั่ว” และ “ใช่” เข้าด้วยกัน ขณะเดียวกันก็ไปพ้องเสียงกับประโยคที่สุ่มเสี่ยงจะสื่อไปในเชิงสองแง่สองง่าม ทำให้คนสะดุดตั้งแต่ชื่อแบรนด์ รู้ไหมว่ามันแอบแฝงกลยุทธ์การตลาดอันแยบยลไว้ในเบื้องหลัง ก่อนอื่นต้องเล่าก่อนว่า แบรนด์ชื่อปั่น NUTS, YES! ไม่ใช่น้องใหม่โนเนมแต่อยู่ภายใต้ Yoguruto ดำเนินงานภายใต้ บริษัท โยคุ กรุ๊ป จำกัด ที่ประสบความสำเร็จในตลาดโยเกิร์ตสดปั่น (Yogurt Smoothies) และครั้งนี้กับ NUTS, YES! เป็นแบรนด์เครื่องดื่มที่ยกให้ “ถั่ว” เป็นหัวใจสำคัญของรสชาติ โดยนำความหอม มัน และเอกลักษณ์เฉพาะตัวของถั่วแต่ละชนิดมาพัฒนาเป็นเครื่องดื่มร่วมสมัย ภายใต้แนวคิด “Everything tastes better with a little nutty twist” หรือการเติมลูกเล่นจากถั่วเพื่อทำให้เครื่องดื่มแก้วเดิมมีมิติแ
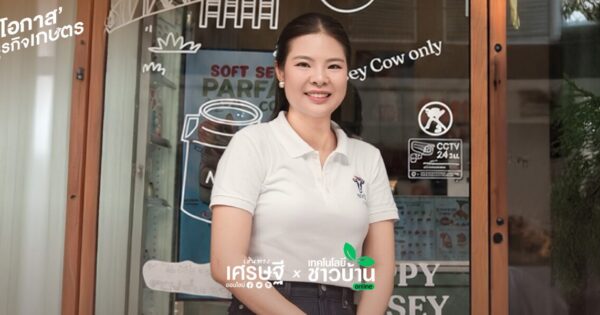
หากมีเงินเก็บสักก้อน คุณจะเลือกทำอะไร? สำหรับ “คุณมิว-พาณิภัค คุณวโรตม์” คำตอบคือการทำธุรกิจ เธอเริ่มต้นจากแบรนด์ขนม ก่อนต่อยอดทำแบรนด์นมพาสเจอไรซ์และกรีกโยเกิร์ตพรีเมียมสัญชาติไทย ที่ชื่อว่า “NYŪ” (นิว) พร้อมทำงานร่วมกับเกษตรกรฟาร์มโคนม เพื่อช่วยกันพัฒนาน้ำนมไทยให้เป็นสินค้าที่มีคุณภาพ และส่งต่อถึงมือผู้บริโภคมานาน 3 ปี ทว่า แม้จะเป็นแบรนด์ของคนตัวเล็ก แต่เบื้องหลังการสร้างแบรนด์ไม่ได้ง่ายอย่างที่คิด ชวนไปพูดคุยกับคุณมิวถึงเส้นทางการเติบโต ความท้าทายของธุรกิจ การควบคุมคุณภาพน้ำนม และการทำการตลาดเพื่อให้แบรนด์เติบโต จุดเริ่มปั้นแบรนด์ ‘NYŪ’ ลุยตลาด Dairy หลังจากเรียนจบปริญญาตรี ด้านการบริหารโรงแรม จากสถาบัน Les Roches Global Hospitality Education ประเทศสวิตเซอร์แลนด์ และปริญญาโท MBA จากสถาบันบัณฑิตบริหารธุรกิจ ศศินทร์ แห่งจุฬาลงกรณ์มหาวิทยาลัย คุณมิวเริ่มต้นธุรกิจแรกด้วยทุนส่วนตัวที่เก็บหอมรอมริบขณะเรียมหาวิทยาลัย ทว่า ไม่ใช่ผลิตภัณฑ์นม แต่เป็นแบรนด์ขนม Panna Cotta ที่มีส่วนผสมของนม ก่อนพบจุดเปลี่ยนสำคัญ กรีกโยเกิร์ตกำลังได้รับความนิยม ประกอบกับมีขนมรสชาติ Greek Yogurt Lemon Curd Pa
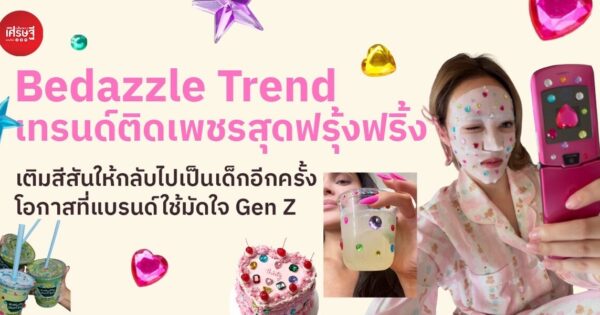
เรียกได้ว่าตอนนี้ไม่ว่าจะเลื่อนฟีดไปทางไหนก็จะเจอกับความฟรุ้งฟริ้งเต็มไปหมด กระแสนี้เกิดจากการที่ชาวเน็ตนำสติกเกอร์เพชรไปติดในทุกๆ ที่ ทำให้สิ่งของหลายชิ้นเต็มไปด้วยความประกายวับวาวน่ารัก เทรนด์นี้เรียกว่า Bedazzled Trend หรือการติดคริสตัลและเพชรเทียม ไม่ว่าจะเป็น Rhinestones, Crystals, Gems เป็นต้น ซึ่งเทรนด์นี้ไม่ได้เพิ่งมาเป็นกระแส แต่เคยฮิตมากในช่วงยุค Y2K ซึ่งรอบนี้ไม่ได้หยุดอยู่แค่ในแฟชั่นเฉพาะกลุ่ม แต่แทรกซึมไปในทุกอณูของชีวิตประจำวัน ตั้งแต่เค้กวันเกิด อุปกรณ์ออกกำลังกาย ปลั๊กไฟ แก้วกาแฟ ไปจนถึงคริสตัลติดฟัน และมาส์กหน้า ผู้จุดกระแสเทรนด์นี้คือ Kylie Jenner เซเลบและแฟชั่นไอคอนชื่อดัง โดยเธอได้จัดงานฉลองวันเกิดอายุ 29 ปี ในธีม Princess Kitty ที่เต็มไปด้วยของประดับคริสตัลระยิบระยับ และมีไฮไลต์เป็น “เค้กวันเกิด” ที่ติดสติกเกอร์เพชรสุดอลังการทั้งก้อน จนทำให้ชาวเน็ตและ Gen Z ทั่วโลกพากันนำ “Jewel Stickers” หรือสติกเกอร์เพชรพลอยมาติดข้าวของรอบตัวตาม จากมินิมอล สู่ความสนุกที่ใครๆ ก็เข้าถึงได้ หลังจากที่โลกหลงรักความเรียบหรูและโทนสีมินิมอลมานานหลายปี ผู้คนเริ่มโหยหาความสนุกสนาน การสร