เคล็ด (ไม่) ลับ! แชร์ทริก ‘ผ่อนบ้าน’ ฉบับคู่รัก วางแผนอย่างไร ให้ผ่อนหมดไวไปด้วยกัน
เมื่อความรักสุกงอม การวางแผนซื้อเรือนหอร่วมกันถือเป็นก้าวสำคัญของชีวิตคู่ การมีบ้านเป็นของตัวเอง นอกจากจะสร้างความมั่นคงแล้ว ยังเป็นสัญลักษณ์การเริ่มต้นสร้างครอบครัวอีกด้วย
สอดคล้องกับข้อมูลจากแบบสอบถามความคิดเห็นของผู้บริโภคที่มีต่อตลาดที่อยู่อาศัย DDproperty Thailand Consumer Sentiment Study รอบล่าสุดของดีดีพร็อพเพอร์ตี้ (DDproperty) พบว่า ผู้บริโภคเกือบ 1 ใน 3 (31%) ตัดสินใจซื้อที่อยู่อาศัย เพื่อเพิ่มพื้นที่สำหรับพ่อแม่และบุตรหลานเมื่อขยายครอบครัว รวมถึงการวางแผนระยะยาวสำหรับผู้ที่มีแผนแต่งงานสร้างครอบครัว
ลองมาดูเคล็ด (ไม่) ลับ ช่วยให้คู่รักวางแผนผ่อนบ้านได้อย่างมีประสิทธิภาพ ลดภาระดอกเบี้ยให้หมดไว สานฝันให้คู่รักมีเรือนหอในฝันได้อย่างมั่นใจ
1. ตกลงหน้าที่ผ่อนบ้านให้ชัดเจน
คู่รักทั้ง 2 ฝ่ายควรปรึกษาและตกลงกันให้ชัดเจน เกี่ยวกับหน้าที่ความรับผิดชอบในการผ่อนชำระสินเชื่อบ้าน เช่น ใครจะเป็นผู้ยื่นกู้ซื้อบ้านหรือจะกู้ร่วมกัน ใครจะรับหน้าที่ผ่อนบ้านเป็นหลัก แบ่งสัดส่วนรับผิดชอบค่าใช้จ่ายส่วนกลาง หรือค่าใช้จ่ายอื่นๆ เกี่ยวกับบ้านอย่างไร หรือจะตั้งเงินกองกลางเพื่อดูแลรักษาบ้านเท่าไร
ซึ่งควรพิจารณาโดยอ้างอิงจากรายได้และค่าใช้จ่ายส่วนตัวของแต่ละฝ่าย ว่าใครมีความสามารถในการผ่อนชำระได้มากกว่า เพื่อให้ทั้ง 2 ฝ่ายเข้าใจตรงกัน และแยกรายจ่ายเพื่อผ่อนบ้านอย่างเป็นระบบ ลดความขัดแย้งเรื่องนี้ในภายหลัง
2. เลือกอัตราดอกเบี้ยอย่างชาญฉลาด
ผู้บริโภคควรศึกษาและทำความเข้าใจ ว่าอัตราดอกเบี้ยแบบไหนคุ้มค่าที่สุด โดยนำอัตราดอกเบี้ยของสินเชื่อแต่ละตัวมาเฉลี่ยเป็นอัตราดอกเบี้ยตลอดอายุของสินเชื่อ และปรับให้เป็นอัตราดอกเบี้ยต่อปี ซึ่งจะทำให้สามารถเปรียบเทียบสินเชื่อของแต่ละธนาคารได้ง่ายขึ้น
สิ่งสำคัญคือ ผู้กู้ควรเลือกจากอัตราดอกเบี้ยเฉลี่ยใน 3 ปีแรกเป็นหลักว่าธนาคารใดให้ดอกเบี้ยต่ำที่สุด และเมื่อผ่อนชำระครบ 3 ปีแล้ว ให้พิจารณายื่นเรื่องขอลดดอกเบี้ยกับธนาคารเดิม (Retention) หรือรีไฟแนนซ์ (Refinance) กับธนาคารใหม่ ซึ่งจะช่วยให้ได้อัตราดอกเบี้ยที่ต่ำลง ประหยัดค่าดอกเบี้ยในระยะยาวได้มากขึ้น
เคล็ดลับในการเลือกสินเชื่อ ผู้กู้ควรเลือกอัตราดอกเบี้ยลอยตัวในช่วงที่อัตราดอกเบี้ยเงินกู้มีแนวโน้มที่จะปรับลดลง ซึ่งจะทำให้ยอดดอกเบี้ยที่ผู้กู้ต้องชำระลดลงตามไปด้วย แต่หากอยู่ในช่วงที่อัตราดอกเบี้ยเงินกู้มีแนวโน้มที่จะปรับขึ้น ผู้กู้ควรเลือกสินเชื่อที่อัตราดอกเบี้ยคงที่ทั้ง 3 ปี เพื่อช่วยลดความเสี่ยงของอัตราดอกเบี้ยลอยตัวที่อาจปรับสูงขึ้นตามสภาพเศรษฐกิจในช่วงนั้น โดยสามารถติดตามสถานการณ์ที่ส่งผลต่อการปรับอัตราดอกเบี้ยได้จากข่าวเศรษฐกิจและการคาดการณ์จากนักวิเคราะห์
3. ผ่อนแบบลดต้นลดดอก ช่วยลดภาระดอกเบี้ย
การผ่อนบ้านแบบลดต้นลดดอก (Effective Rate) เป็นวิธีการคำนวณของธนาคารที่ชี้แจงให้เห็นถึงความตรงต่อเวลาในการส่งเงินต้น อันเป็นผลทำให้ดอกเบี้ยในงวดต่อไปลดลง
โดยคำว่า “ลดต้น” หมายถึง เงินต้นซึ่งจะนำมาคิดดอกเบี้ยในแต่ละงวด โดยเงินต้นจะลดลงไปเรื่อยๆ จากการนำจำนวนเงินในงวดที่ชำระไปก่อนหน้าส่วนที่เหลือจากหักชำระดอกเบี้ยมาหักลบออกไป
ส่วน “ลดดอก” หมายถึง ดอกเบี้ยในงวดถัดมาที่จะลดลงเรื่อยๆ แปรผันตามเงินต้นที่ลดลง ซึ่งเป็นผลมาจากการที่เงินต้นเหลือน้อยลงเรื่อยๆ เนื่องจากถูกหักออกไปจากการชำระในงวดก่อนหน้า แม้ว่าจำนวนเงินที่ชำระในแต่ละงวดจะกำหนดไว้คงที่
แต่การคิดดอกเบี้ยแบบลดต้นลดดอกนี้ จะทำให้จำนวนเงินที่ผ่อนชำระในงวดหลังๆ จะถูกกันส่วนหนึ่งไปชำระดอกเบี้ยน้อยลง และเหลือส่วนที่ไปตัดยอดหนี้มากขึ้นเรื่อยๆ จึงถือเป็นวิธีที่ช่วยประหยัดดอกเบี้ยในระยะยาว
4. วางแผนโปะบ้านให้ผ่อนหมดไวแบบติดสปีด
การโปะบ้าน เป็นการผ่อนชำระหนี้ให้มากกว่าที่กำหนดไว้ หรือมากกว่าจำนวนเงินชำระต่องวดที่ระบุไว้ในสินเชื่อ เพื่อให้มีจำนวนเงินไปหักชำระเงินต้นมากขึ้น หรือไปหักยอดหนี้โดยตรง ถือเป็นวิธีที่ช่วยให้ผ่อนบ้านหมดเร็ว และลดดอกเบี้ยอย่างเห็นผลได้ชัดเจน
โดยสามารถทำได้ ทั้งการกระจายเงินเพื่อชำระเงินเกินด้วยจำนวนเงินน้อยๆ แต่เลือกชำระเกินทุกงวด หรือจะชำระเกินด้วยจำนวนเงินมากๆ เพียงก้อนเดียวและโปะบ้านเพิ่มปีละครั้งก็ได้เช่นกัน
ซึ่งการโปะบ้านด้วยการชำระเกินทุกงวดด้วยจำนวนเงินน้อยๆ เหมาะกับผู้มีรายได้คงที่และรายจ่ายค่อนข้างคงที่ ซึ่งจะดีกว่าการรอนำเงินก้อนใหญ่เพียงก้อนเดียวอย่างเงินโบนัสมาโปะยอดหนี้
ส่วนการผ่อนบ้านแบบโปะเงินจำนวนมากนั้น เหมาะสมกับอาชีพที่รายได้ไม่คงที่และไม่สม่ำเสมอ เช่น พนักงานขาย หรืออาชีพอิสระ ที่จะได้รับค่าจ้างหรือค่าคอมมิชชันเป็นครั้งไป จึงอาจไม่สามารถผ่อนบ้านแบบชำระเกินได้ทุกงวด
อย่างไรก็ดี การโปะบ้านทุกครั้งที่มีโอกาส ไม่ว่าจะวิธีไหนก็ช่วยให้ผู้กู้สามารถผ่อนชำระหนี้บ้านได้ไวกว่าปกติอย่างแน่นอน
ข้อมูลจาก ดีดีพร็อพเพอร์ตี้ (DDproperty)
ในยุคที่ AI เริ่มเข้ามามีบทบาทมากขึ้น หลายๆ คนได้มีการนำปัญญาประดิษฐ์ (AI) เข้ามาใช้ในชีวิตประจำวันมากขึ้น เนื่องจากเข้าถึงง่าย และช่วยลดต้นทุนในการทำงานได้อีกด้วย บริษัทใหญ่ๆ บางแห่งได้มีการนำ AI เข้ามาแทนที่การเขียนโปรแกรม (Coding) ตัวอย่างเช่น ที่ Microsoft และ Google พบว่ามีการนำ AI มาเขียนโค้ดให้กับโปรเจ็กต์ต่างๆ มากถึง 30% Alexandr Wang (อเล็กซานเดอร์ หวัง) มหาเศรษฐีด้าน AI วัย 28 ปี ผู้ร่วมก่อตั้งบริษัท Scale AI ซึ่งเป็นบริษัทสตาร์ทอัพด้านการจัดทำข้อมูล (Data Labeling) สำหรับการฝึกฝนปัญญาประดิษฐ์ (AI) เขากล่าวว่า กุญแจสำคัญในการก้าวหน้าคือการเรียนรู้วิธีใช้ปัญญาประดิษฐ์ (AI) และเขาแนะนำให้วัยรุ่นทุกคนเริ่มฝึกฝนการใช้งานเครื่องมือเหล่านี้ให้คล่องแคล่ว ซึ่งจะเป็นข้อได้เปรียบอย่างมหาศาล ขณะเดียวกัน เครื่องมือช่วยเขียนโค้ดอย่าง Replit และ Cursor สามารถสร้างชุดคำสั่ง (Code) ได้จากการระบุคำสั่งเพียงสั้นๆ ทำให้เกิดเทรนด์ที่เรียกว่า “Vibe-coding” หรือการปล่อยให้ AI เขียนโค้ดตามคำสั่งภาษาอังกฤษทั่วไปได้ง่ายๆ ส่งผลให้คนที่ไม่มีความรู้ด้านเทคนิคเลยก็สามารถสร้างแอปพลิเคชันหรือเว็บไซต์ได้
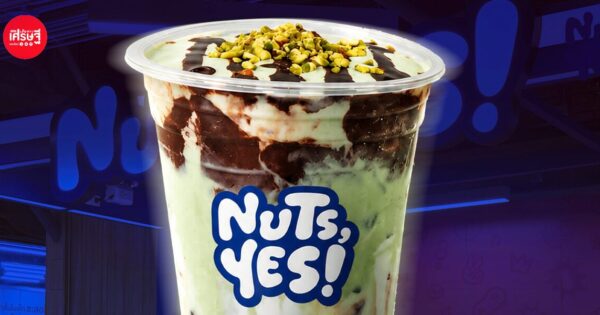
บทความโดย สุภัทรา แบรนด์ที่คนเอ๊ะตั้งแต่ชื่อ พยายามจะอ่านออกเสียงแต่ก็กลืนคำพูดลงคอไป แต่ก็แอบกระหายใคร่รู้ว่าแบรนด์มันอ่านออกเสียงอย่างที่เราเข้าใจใช่หรือไม่? นั่นแปลว่าแบรนด์ประสบความสำเร็จตั้งแต่ต้นในการดึงความสนใจของผู้บริโภคได้ตั้งแต่เปิดตัว NUTS, YES! อ่านว่า “นัทส์ เยส” ด้วยการวางคำภาษาอังกฤษที่มีความหมายตรงตัวว่า “ถั่ว” และ “ใช่” เข้าด้วยกัน ขณะเดียวกันก็ไปพ้องเสียงกับประโยคที่สุ่มเสี่ยงจะสื่อไปในเชิงสองแง่สองง่าม ทำให้คนสะดุดตั้งแต่ชื่อแบรนด์ รู้ไหมว่ามันแอบแฝงกลยุทธ์การตลาดอันแยบยลไว้ในเบื้องหลัง ก่อนอื่นต้องเล่าก่อนว่า แบรนด์ชื่อปั่น NUTS, YES! ไม่ใช่น้องใหม่โนเนมแต่อยู่ภายใต้ Yoguruto ดำเนินงานภายใต้ บริษัท โยคุ กรุ๊ป จำกัด ที่ประสบความสำเร็จในตลาดโยเกิร์ตสดปั่น (Yogurt Smoothies) และครั้งนี้กับ NUTS, YES! เป็นแบรนด์เครื่องดื่มที่ยกให้ “ถั่ว” เป็นหัวใจสำคัญของรสชาติ โดยนำความหอม มัน และเอกลักษณ์เฉพาะตัวของถั่วแต่ละชนิดมาพัฒนาเป็นเครื่องดื่มร่วมสมัย ภายใต้แนวคิด “Everything tastes better with a little nutty twist” หรือการเติมลูกเล่นจากถั่วเพื่อทำให้เครื่องดื่มแก้วเดิมมีมิติแ
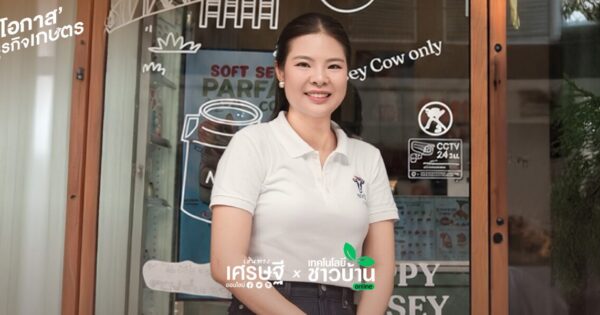
หากมีเงินเก็บสักก้อน คุณจะเลือกทำอะไร? สำหรับ “คุณมิว-พาณิภัค คุณวโรตม์” คำตอบคือการทำธุรกิจ เธอเริ่มต้นจากแบรนด์ขนม ก่อนต่อยอดทำแบรนด์นมพาสเจอไรซ์และกรีกโยเกิร์ตพรีเมียมสัญชาติไทย ที่ชื่อว่า “NYŪ” (นิว) พร้อมทำงานร่วมกับเกษตรกรฟาร์มโคนม เพื่อช่วยกันพัฒนาน้ำนมไทยให้เป็นสินค้าที่มีคุณภาพ และส่งต่อถึงมือผู้บริโภคมานาน 3 ปี ทว่า แม้จะเป็นแบรนด์ของคนตัวเล็ก แต่เบื้องหลังการสร้างแบรนด์ไม่ได้ง่ายอย่างที่คิด ชวนไปพูดคุยกับคุณมิวถึงเส้นทางการเติบโต ความท้าทายของธุรกิจ การควบคุมคุณภาพน้ำนม และการทำการตลาดเพื่อให้แบรนด์เติบโต จุดเริ่มปั้นแบรนด์ ‘NYŪ’ ลุยตลาด Dairy หลังจากเรียนจบปริญญาตรี ด้านการบริหารโรงแรม จากสถาบัน Les Roches Global Hospitality Education ประเทศสวิตเซอร์แลนด์ และปริญญาโท MBA จากสถาบันบัณฑิตบริหารธุรกิจ ศศินทร์ แห่งจุฬาลงกรณ์มหาวิทยาลัย คุณมิวเริ่มต้นธุรกิจแรกด้วยทุนส่วนตัวที่เก็บหอมรอมริบขณะเรียมหาวิทยาลัย ทว่า ไม่ใช่ผลิตภัณฑ์นม แต่เป็นแบรนด์ขนม Panna Cotta ที่มีส่วนผสมของนม ก่อนพบจุดเปลี่ยนสำคัญ กรีกโยเกิร์ตกำลังได้รับความนิยม ประกอบกับมีขนมรสชาติ Greek Yogurt Lemon Curd Pa
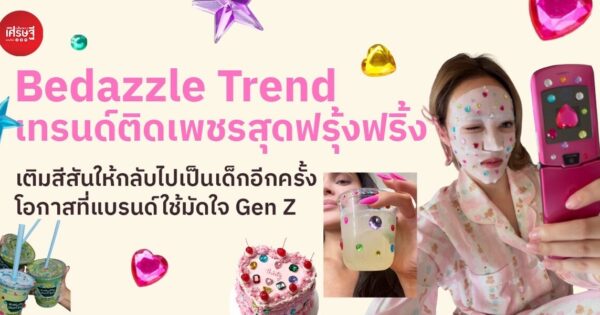
เรียกได้ว่าตอนนี้ไม่ว่าจะเลื่อนฟีดไปทางไหนก็จะเจอกับความฟรุ้งฟริ้งเต็มไปหมด กระแสนี้เกิดจากการที่ชาวเน็ตนำสติกเกอร์เพชรไปติดในทุกๆ ที่ ทำให้สิ่งของหลายชิ้นเต็มไปด้วยความประกายวับวาวน่ารัก เทรนด์นี้เรียกว่า Bedazzled Trend หรือการติดคริสตัลและเพชรเทียม ไม่ว่าจะเป็น Rhinestones, Crystals, Gems เป็นต้น ซึ่งเทรนด์นี้ไม่ได้เพิ่งมาเป็นกระแส แต่เคยฮิตมากในช่วงยุค Y2K ซึ่งรอบนี้ไม่ได้หยุดอยู่แค่ในแฟชั่นเฉพาะกลุ่ม แต่แทรกซึมไปในทุกอณูของชีวิตประจำวัน ตั้งแต่เค้กวันเกิด อุปกรณ์ออกกำลังกาย ปลั๊กไฟ แก้วกาแฟ ไปจนถึงคริสตัลติดฟัน และมาส์กหน้า ผู้จุดกระแสเทรนด์นี้คือ Kylie Jenner เซเลบและแฟชั่นไอคอนชื่อดัง โดยเธอได้จัดงานฉลองวันเกิดอายุ 29 ปี ในธีม Princess Kitty ที่เต็มไปด้วยของประดับคริสตัลระยิบระยับ และมีไฮไลต์เป็น “เค้กวันเกิด” ที่ติดสติกเกอร์เพชรสุดอลังการทั้งก้อน จนทำให้ชาวเน็ตและ Gen Z ทั่วโลกพากันนำ “Jewel Stickers” หรือสติกเกอร์เพชรพลอยมาติดข้าวของรอบตัวตาม จากมินิมอล สู่ความสนุกที่ใครๆ ก็เข้าถึงได้ หลังจากที่โลกหลงรักความเรียบหรูและโทนสีมินิมอลมานานหลายปี ผู้คนเริ่มโหยหาความสนุกสนาน การสร