ทำงานหาเงินมาทั้งชีวิต แต่คำถามยอดฮิตที่หลายคนไม่กล้าคิดคือ “หลังเกษียณเราต้องมีเงินเท่าไหร่ถึงจะรอด?”
ยิ่งยุคนี้คนเราอายุยืนขึ้น หรือ Longevity Risk ถ้าไม่วางแผน ระวังเงินออมจะหมดก่อนหมดลมหายใจ
ลองคิดเล่นๆ ว่า ถ้าวันนี้เรามีค่าใช้จ่ายเดือนละ 30,000 บาท ด้วยผลกระทบของเงินเฟ้อ ในอีก 20-30 ปีข้างหน้า อาจจะพุ่งไปถึงเดือนละ 60,000 บาท! สรุปแล้ว ถ้าต้องใช้ชีวิตหลังเกษียณไปอีกสัก 20 ปี เราอาจจะต้องมีเงินก้อนเตรียมไว้ถึง 14.4 ล้านบาท! ที่เอ่ยมาอาจยังไม่รวมค่าหมอ ค่าซ่อมบ้าน ซ่อมรถนะ
ฟังดูเป็นตัวเลขที่ชวนท้อ แต่เรื่องนี้ ทีทีบี (ttb) ได้เชิญกูรูการเงินอย่าง คุณศักดา สรรพปัญญาวงศ์ (Avenger Planner) และคุณแก๊ปเปอร์ (MoneyStudio) มาเปิดคัมภีร์ในกิจกรรม fintalk ชวนมนุษย์เงินเดือนมาสำรวจ “3 กระเป๋าเงิน” ที่เราอาจจะมีอยู่แล้ว แต่ยังดึงศักยภาพมาใช้ไม่เต็มที่ ลองมาเช็กกันดูว่าคุณมีครบไหม?
จากการสำรวจค่าใช้จ่ายพื้นฐานในปัจจุบันและนำมาคำนวณผลกระทบจากเงินเฟ้อในระยะยาว ตัวอย่างเช่น หากปัจจุบันมีค่าใช้จ่ายอยู่ที่ 30,000 บาทต่อเดือน ในอีก 20-30 ปีข้างหน้า ค่าใช้จ่ายดังกล่าวอาจเพิ่มขึ้นเป็นประมาณ 60,000 บาทต่อเดือน หรือราว 720,000 บาทต่อปี ส่งผลให้เงินก้อนสำหรับรองรับการใช้ชีวิตหลังเกษียณเป็นเวลา 20 ปี อาจต้องมีมากถึงประมาณ 14.4 ล้านบาท
นอกจากนี้ ยังควรเผื่อค่าใช้จ่ายที่อาจเกิดขึ้นโดยไม่คาดคิด เช่น ค่ารักษาพยาบาล ค่าใช้จ่ายในการดูแลสุขภาพ ค่าซ่อมแซมบ้านหรือรถยนต์ ซึ่งมักเป็นค่าใช้จ่ายก้อนใหญ่ที่เกิดบ่อยขึ้นในช่วงวัยเกษียณ
แม้ตัวเลขดังกล่าวอาจดูเป็นเป้าหมายที่ห่างไกล แต่หากเริ่มต้นวางแผนตั้งแต่วันนี้ และรู้จักใช้ประโยชน์จากเครื่องมือทางการเงินที่มีอยู่แล้ว ก็สามารถสร้างความพร้อมทางการเงินในระยะยาวได้
สำรวจ “3 กระเป๋าเงิน” ที่ช่วยสร้างความมั่นคงหลังเกษียณ
อีกหนึ่งหัวข้อสำคัญของกิจกรรม คือการชวนพนักงานสำรวจแหล่งเงินออมเพื่อการเกษียณที่หลายคนมีอยู่แล้ว แต่ยังใช้ประโยชน์ได้ไม่เต็มศักยภาพ ซึ่งสามารถแบ่งออกได้เป็น 3 กระเป๋าหลัก
กระเป๋าใบที่ 1 : รัฐให้ เป็นสิทธิประโยชน์พื้นฐานที่ทุกคนไม่ควรมองข้าม
สำหรับพนักงานประจำที่ส่งเงินสมทบประกันสังคมเกิน 15 ปี จะได้รับเงินบำนาญชราภาพ เป็นรายเดือนตลอดชีวิต โดยในอนาคตเมื่อมีการปรับเพดานฐานเงินเดือนสำหรับคำนวณสิทธิประโยชน์เพิ่มขึ้น ผู้ประกันตนที่ส่งเงินสมทบต่อเนื่องเป็นระยะเวลานานก็มีโอกาสได้รับเงินบำนาญในระดับที่สูงขึ้น
อย่างไรก็ตาม หลายคนอาจไม่ทราบว่า เมื่ออายุครบ 55 ปีบริบูรณ์และออกจากงานแล้ว จำเป็นต้องยื่นเรื่องเพื่อขอรับสิทธิ์ด้วยตนเอง หากไม่ดำเนินการยื่นเรื่อง จะยังไม่สามารถรับเงินบำนาญได้
นอกจากนี้ ยังมี เบี้ยยังชีพผู้สูงอายุ ซึ่งแม้จะเป็นเงินจำนวนไม่มาก แต่ก็ถือเป็นอีกหนึ่งสิทธิประโยชน์ที่ช่วยเสริมรายได้หลังเกษียณ
กระเป๋าใบที่ 2 : บริษัทให้ ถือเป็นแหล่งเงินสะสมสำคัญของมนุษย์เงินเดือน
เครื่องมือที่สำคัญที่สุดคือ กองทุนสำรองเลี้ยงชีพ (Provident Fund หรือ PVD) ซึ่งเป็นการออมเงินร่วมกันระหว่างพนักงานและนายจ้าง โดยแนะนำว่าไม่ควรเลือกอัตราสะสมขั้นต่ำเพียงอย่างเดียว แต่ควรทยอยเพิ่มสัดส่วนเงินสะสมตามรายได้ที่เพิ่มขึ้น รวมถึงเลือกนโยบายการลงทุนที่เหมาะสมกับช่วงอายุและระดับความเสี่ยงที่รับได้ เพราะการปรับสัดส่วนเพียงเล็กน้อยตั้งแต่เนิ่น ๆ อาจสร้างความแตกต่างของเงินออมในวันเกษียณได้หลายล้านบาท
อีกส่วนหนึ่งคือ เงินชดเชยตามกฎหมายแรงงาน สำหรับพนักงานที่ทำงานจนถึงวัยเกษียณตามเกณฑ์ขององค์กร ซึ่งถือเป็นเงินก้อนสำคัญที่ควรนำมาวางแผนล่วงหน้า ทั้งในมุมของการใช้จ่ายและการบริหารภาษี
กระเป๋าใบที่ 3 : สร้างด้วยตัวเอง จากวินัยการลงทุนระยะยาว
แม้จะมีสิทธิประโยชน์จากภาครัฐและองค์กร แต่โดยส่วนใหญ่มักยังไม่เพียงพอต่อการใช้ชีวิตหลังเกษียณ จึงจำเป็นต้องสร้างเงินออมเพิ่มเติมด้วยตัวเอง หนึ่งในทางเลือกยอดนิยมคือ กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) ซึ่งช่วยสร้างวินัยการลงทุนระยะยาว พร้อมได้รับสิทธิประโยชน์ทางภาษี
ขณะที่ ประกันบำนาญ เป็นอีกทางเลือกสำหรับผู้ที่ต้องการความแน่นอนของรายได้หลังเกษียณ โดยสามารถเลือกรับเงินบำนาญเป็นรายเดือนหรือรายปี ช่วยรองรับค่าใช้จ่ายพื้นฐานในอนาคตได้
นอกจากนี้ ยังสามารถต่อยอดความมั่งคั่งผ่านการลงทุนในสินทรัพย์ประเภทต่าง ๆ ไม่ว่าจะเป็นตราสารหนี้ กองทุนรวม อสังหาริมทรัพย์ หุ้นไทย หรือหุ้นต่างประเทศ โดยควรศึกษาข้อมูล ทำความเข้าใจความเสี่ยง และจัดพอร์ตการลงทุนให้สอดคล้องกับเป้าหมายของตนเอง
วางแผนให้เหมาะกับแต่ละช่วงวัย
แนวทางบริหารการเงินตามช่วงอายุ เริ่มจากวัยเริ่มต้นทำงานควรให้ความสำคัญกับการสร้างวินัยทางการเงิน หลีกเลี่ยงการก่อหนี้ก้อนใหญ่เกินความจำเป็น พัฒนาความรู้และศักยภาพของตนเองอย่างต่อเนื่อง รวมถึงเริ่มลงทุนทันทีเพื่อใช้ประโยชน์จากพลังของดอกเบี้ยทบต้น
ขณะเดียวกัน ควรระมัดระวังปัญหา Lifestyle Inflation หรือการเพิ่มระดับการใช้จ่ายตามรายได้ที่มากขึ้น เพราะอาจทำให้รายได้ที่เพิ่มขึ้นไม่สามารถเปลี่ยนเป็นเงินออมและการลงทุนได้อย่างที่ตั้งใจ
สำหรับผู้ที่มีอายุ 50 ปีขึ้นไป ควรมุ่งเน้นการลดภาระหนี้ เร่งสะสมเงินออมในช่วงโค้งสุดท้ายก่อนเกษียณ และปรับพอร์ตการลงทุนให้มีความเสี่ยงเหมาะสมมากขึ้น เพื่อป้องกันผลกระทบจากความผันผวนของตลาดในช่วงใกล้เกษียณ
คุณศักดา กล่าวทิ้งท้ายว่า “หลายคนมองว่าการวางแผนเกษียณเป็นเรื่องไกลตัว แต่ในความเป็นจริงแล้วการเกษียณเริ่มต้นตั้งแต่วันที่เราได้รับรายได้ครั้งแรก เพราะปัจจัยสำคัญที่สุดของการสร้างความมั่นคงทางการเงินไม่ใช่จำนวนเงินที่มีอยู่ในวันนี้ แต่คือ “ระยะเวลา” ที่เปิดโอกาสให้เงินออมและการลงทุนเติบโตผ่านพลังของดอกเบี้ยทบต้น ยิ่งเริ่มต้นเร็วเท่าไร ก็ยิ่งมีโอกาสไปถึงเป้าหมายได้ง่ายขึ้นเท่านั้น
การวางแผนเกษียณไม่ใช่เรื่องของอนาคต แต่เป็นเรื่องของวันนี้ ค่อย ๆ สร้างจากพื้นฐานที่มีให้ดีที่สุด ใช้ประโยชน์จากสิทธิที่ภาครัฐมอบให้ ต่อยอดจากสวัสดิการที่องค์กรมี และเติมเต็มด้วยวินัยของตัวเอง เพราะไม่ว่าคุณจะอยู่ในวัยเริ่มต้นทำงาน วัยสร้างความมั่งคั่ง หรือวัยใกล้เกษียณ การลงมือทำตั้งแต่วันนี้ย่อมดีกว่าการรอให้พร้อมในวันหน้าเสมอ”
กิจกรรม fintalk ครั้งนี้สะท้อนถึงความตั้งใจของทีทีบีในการส่งเสริมองค์ความรู้ด้านการเงินและการลงทุนให้แก่พนักงานอย่างต่อเนื่อง เพื่อช่วยเสริมสร้างทักษะสำคัญในการบริหารจัดการเงิน วางแผนอนาคต และเตรียมความพร้อมสู่การเกษียณอย่างมีคุณภาพ อันนำไปสู่การมีชีวิตทางการเงินที่ดีขึ้นทั้งในวันนี้และอนาคต
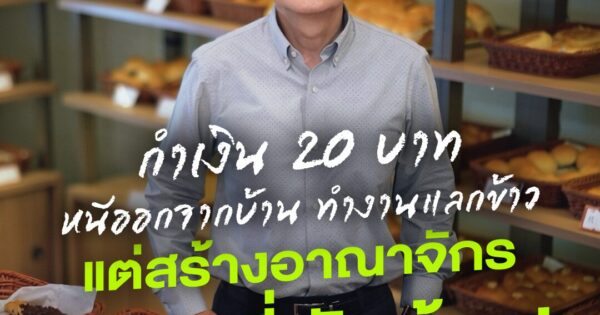
วิเชียร เจนตระกูลโรจน์ จากเด็กวัยรุ่นหนีออกจากบ้าน ทำงานแลกข้าว ขัดรองเท้า ขายดอกไม้ ซ่อมรถ ขายนาฬิกา เป็นบาร์เทนเดอร์ ไต่เต้าเป็นผู้จัดการแผนก เก็บเงินสร้างธุรกิจของตัวเอง จนเป็น “ศรีฟ้าเบเกอรี่” อาณาจักรเบเกอรี่พันล้าน ล้มร้อยครั้ง แปลว่าลุกขึ้นมาได้เกินร้อยครั้งแล้ว ดูคลิปเต็มได้แล้ว | จุดเริ่มเจ็บ
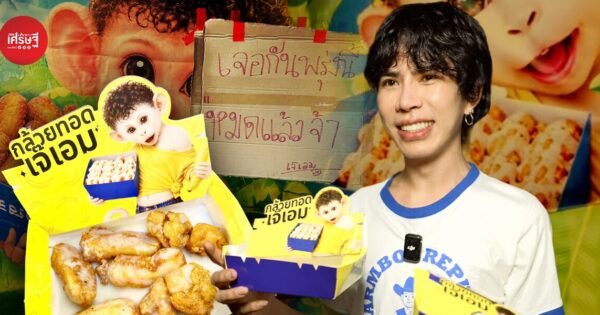
กล้วยทอด เป็นเมนูที่หาทานง่าย ราคาจับต้องได้ และมีขายแทบทุกตลาด แต่ กล้วยทอดเจ๊เอม กำลังทำให้ของกินธรรมดา กลายเป็นเมนูที่คนอยากตามไปลอง เบื้องหลังไม่ได้มีแค่เรื่องสูตร แต่เป็นการวางเกมตั้งแต่ พื้นที่ คน สินค้า ไปจนถึงวิธีขาย ในขณะที่ผู้ประกอบการรายอื่นเลือกทุ่มงบหลักแสนถึงหลักล้านเพื่อแย่งชิงพื้นที่ทำเลทองในงานวัดไร่ขิง เจ๊เอมกลับเลือกแนวทางที่ชาญฉลาดกว่าด้วยการบริหารต้นทุนโดยเลือกพื้นที่ราคาหลักหมื่น แล้วใช้กลยุทธ์ดึงดูดผู้คน ด้วยการดึงศิลปินและคนดังอย่าง ต้าอู๋ห์ และโฟกัส มาร่วมสร้างสีสันในบริเวณเดียวกัน พร้อมปักหมุดแลนด์มาร์กใหม่ในชื่อ “ซอยดารา” การทำเช่นนี้ทำให้เกิดแม่เหล็กดึงดูดลูกค้าที่หลากหลาย ทั้งกลุ่มแฟนคลับดารา คนตามกระแสโซเชียล และสายกิน แทนที่จะพึ่งพาทำเลแพงๆ เจ๊เอมเลือกที่จะสร้างจุดศูนย์กลางแรงดึงดูดขึ้นมาด้วยตนเอง ก่อนเปิดขายจริงในวันที่ 1 ตุลาคม เจ๊เอมสร้างกระแสความสนใจด้วยกิมมิคป้ายหน้าบูธที่เขียนว่า “ขายหมดแล้วจ้า” แม้ร้านจะยังไม่เปิด พร้อมโลโก้ลิงถือกล้วยอันเป็นเอกลักษณ์ มุกตลกนี้ทำหน้าที่เป็น Hook ชั้นดีที่กระตุ้นความสงสัย สร้างคำถามในใจผู้บริโภคว่า “ร้านอะไร?” และ “

ในวัย 70 กว่าๆ ขณะที่ใครหลายคนกำลังนั่งหมดไฟ หรือพักผ่อนแบบปล่อยให้เวลาผ่านไปในแต่ละวัน แต่สำหรับ New Chapter อย่าง คุณลุงเคที (แทน เคียน ทัต) KT (Tan Kian Tat) ในวัย 77 และ คุณป้าย่าจู (Yazhu) วัย 73 ที่มอบเวลาวัยเกษียณให้กับร้านไอศกรีมเล็กๆ ที่ชื่อ Freshio Gelato ที่เป็นเสมือนเครื่องมือพิสูจน์ว่าไฟในการทำงานของคนเราไม่มีวันมอดดับตามอายุ จาก “ราชาเครย์ฟิช” สู่ชีวิตที่ว่างจนหายใจไม่ออก ย้อนกลับไปในยุคทอง คุณลุงเคที เขาเป็นนักธุรกิจระดับพรีเมียมในประเทศจีน ที่ถูกขนานนามว่าเป็น “ราชาเครย์ฟิช” ผู้กุมบังเหียนโรงงาน 8 แห่ง ส่งออกกุ้งแช่แข็งมูลค่านับพันล้านบาทไปทั่วโลก ส่วนคุณป้าย่าจู ก็ไม่ใช่แม่บ้านธรรมดา เธอคือนักบริหารร้านกาแฟฝีมือดีในเซี่ยงไฮ้ที่มีสาขากระจายไปทั่วเมือง แต่เมื่อถึงเวลาที่ต้อง “เกษียณ” จริงๆ ทั้งคู่ย้ายไปใช้ชีวิตสงบๆ ที่แคนาดา แต่ทว่าความเงียบเหงาหลังเกษียณนี้เองที่เป็นเสมือนศัตรูของพวกเขา “ผมเป็นพวกบ้างาน ชีวิตที่แคนาดาคือการขับรถไปนั่นมานี่อย่างไร้จุดหมาย มันว่างเกินไป และมันเป็นการใช้เงินไปวันๆ โดยไม่มีอะไรตอบแทนกลับมา” คุณลุงเล่าถึงความอึดอัดในใจ เปลี่ยนหยาดน้ำตาเป็นพล
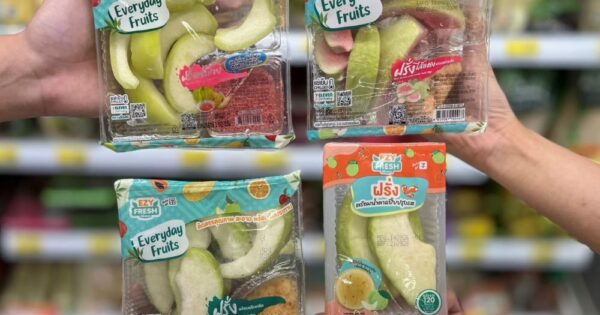
เคยสงสัยไหมว่า…ทำไม “ฝรั่งพร้อมทาน” ในเซเว่นฯ ถึงยังคงความสด กรอบ อร่อย พร้อมทานได้ทันทีทุกครั้งที่หยิบจากชั้นวาง? เบื้องหลังความอร่อยที่ส่งต่อถึงผู้บริโภค คือการทำงานร่วมกันระหว่างเกษตรกร และ SME ตั้งแต่การคัดเลือกฝรั่งจากสวน สู่กระบวนการแปรรูปและบรรจุอย่างพิถีพิถัน ซีพี ออลล์ ผู้บริหารเซเว่น อีเลฟเว่น และเซเว่น เดลิเวอรี่ เผย “ฝรั่งพร้อมทาน พร้อมเครื่องจิ้มแซ่บ” คือหนึ่งในสินค้าเกษตรที่ได้รับความนิยมจากผู้บริโภค รองรับความต้องการของคนรุ่นใหม่ที่มองหาของว่างรับประทานง่าย สะดวก รับซื้อฝรั่งจากเกษตรกรกว่า 200 ตันต่อเดือน สร้างโอกาสเกษตรกรเครือข่าย 300 ราย ผนึก ทริปเปิ้ล เฟรช ดันเมนูฮิต “ฝรั่งพริกเกลือ” และ “ฝรั่งแช่บ๊วย” ขึ้นเชลฟ์เซเว่นฯ ต่อเนื่อง เมื่อเซเว่นฯ เปิดโอกาสให้ผู้ประกอบการ SME นำเสนอสินค้ากลุ่มผลไม้สดเข้ามาจำหน่าย ทริปเปิ้ล เฟรช จึงเริ่มนำเสนอผลไม้ตัดแต่งหลากหลายชนิด พร้อมพัฒนาสินค้าให้สอดรับกับความต้องการของผู้บริโภคอย่างต่อเนื่อง โดย “ฝรั่ง” เป็นหนึ่งในผลไม้ที่บริษัทพบว่ามีความต้องการในตลาดสูง มีผลผลิตตลอดปี และนำมาต่อยอดเป็นฝรั่งพร้อมทานที่ผ่านกระบวนการคัดเลือกและควบคุมคุ