“เครดิตบูโร” เผยสถิติคน “เจนวาย” ก่อหนี้เพิ่มขึ้นทุกวันทั้ง “หนี้บ้าน-รถ-บัตรเครดิต-สินเชื่อบุคคล” แถมเป็นกลุ่มที่มีปัญหา “หนี้เสีย” โตเป็นเงาตามตัว ดันเอ็นพีแอลรายย่อยพุ่งสูง 7.1% แบงก์คุมเข้มไล่ตรวจข้อมูลเครดิตลูกค้าเก่า-ใหม่ถี่ยิบ ทั้งเพิ่มเกณฑ์อนุมัติสินเชื่อเข้มคัดกรองลูกค้า ฟากบัตรเครดิต-สินเชื่อบุคคล เดินหน้าอัดแคมเปญเจาะลูกค้าเจนวาย
“เจนเอ็กซ์-วาย” หนี้โต-เน่าเพิ่ม
นายสุรพล โอภาสเสถียร ผู้จัดการใหญ่ บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (เครดิตบูโร) เปิดเผย “ประชาชาติธุรกิจ” ว่า จากฐานข้อมูลบัญชีสินเชื่อในระบบของเครดิตบูโรที่มีสมาชิกทั้งสิ้น 93 แห่ง ทั้งสถาบันการเงินที่รับฝากเงิน (แบงก์) และสถาบันการเงินไม่รับฝากเงิน (น็อนแบงก์) ณ สิ้นเดือน ส.ค. มีสินเชื่อทั้งสิ้น 92.50 ล้านบัญชี พบว่ากลุ่มคนเจนวาย อายุ 19-36 ปี (เกิดปี 2523-2540) เป็นกลุ่มที่มีการขอสินเชื่อรายใหม่เพิ่มขึ้นในทุกประเภทสินเชื่อ ทั้งสินเชื่อบ้าน สินเชื่อรถยนต์ สินเชื่อบัตรเครดิต และสินเชื่อส่วนบุคคล
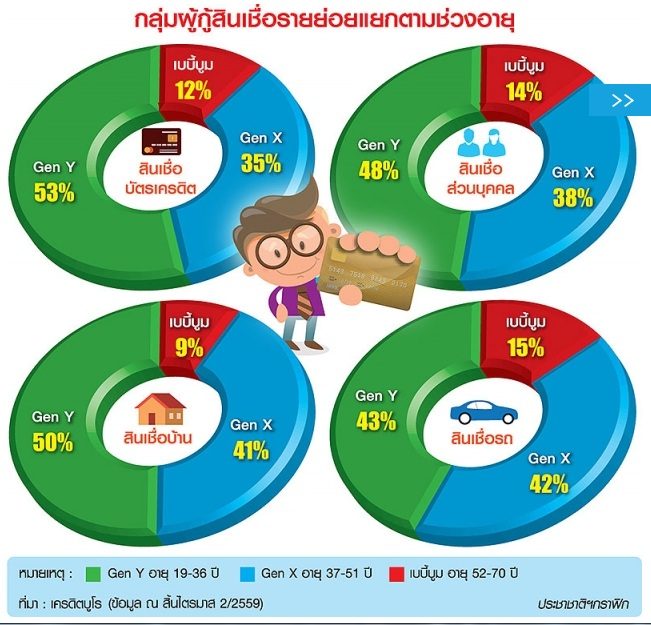
ในกลุ่มสินเชื่อบ้านแต่ละปีจะมีบัญชีลูกค้าใหม่เพิ่มเฉลี่ยปีละ 3 แสนบัญชี และครึ่งแรกปีนี้มีลูกค้าใหม่ 1.6 แสนบัญชี ซึ่งพบว่าเป็นการกู้ของลูกค้าเจนวายถึง 50% เพิ่มขึ้นจาก 46% และ 40% จากปี 2558 และปี 2557 ตามลำดับ
ส่วนกลุ่มสินเชื่อรถยนต์ ในช่วง 6 เดือนที่ผ่านมา มีบัญชีใหม่ 6.3 แสนบัญชี เป็นลูกค้าเจนวาย 43% เพิ่มขึ้นจาก 41% และ 38% ในปี 2558 และปี 2557
ขณะที่สินเชื่อบัตรเครดิตมีลูกค้าใหม่ 1 ล้านบัญชี เป็นเจนวาย 53% เพิ่มขึ้นจาก 50% ในปีที่ผ่านมา และ 47% จากปี 2557
สำหรับสินเชื่อส่วนบุคคลในช่วง 6 เดือนแรกมีบัญชีใหม่ 1.26 ล้านบัญชี เป็นสัดส่วนลูกค้าเจนวาย 48% เพิ่มขึ้นจากปี 2557 ที่มีสัดส่วน 46%
“ปัจจุบันคนเจนวาย เป็นกลุ่มที่มีการขอสินเชื่อหน้าใหม่เพิ่มขึ้นในทุกประเภทสินเชื่อ โดยในสินเชื่อบ้านเป็นสัดส่วนของลูกค้าเจนวายถึง 50% ซึ่งส่วนใหญ่เป็นการกู้ซื้อบ้านราคาไม่เกิน 3 ล้านบาท”
ขณะที่พบว่าหนี้เสียของสินเชื่อบ้านส่วนใหญ่อยู่ในกลุ่มลูกค้าเจนเอ็กซ์ อายุ 37-51 ปี (เกิดปี 2508-2522) เพราะคนวัยนี้มีภาระหนี้หลายทาง ทั้งหนี้บ้าน หนี้บัตรเครดิต หนี้รถ อย่างไรก็ตาม คนเจนวายก็มีหนี้เสียในสินเชื่อบ้านที่เพิ่มขึ้นอย่างต่อเนื่องทุกไตรมาสในช่วงกว่า 4 ปีที่ผ่านมา
นายสุรพลกล่าวว่า คนเจนเอ็กซ์และเจนวาย เป็นกลุ่มที่ต้องจับตาในประเด็นหนี้เสียในทุกประเภทสินเชื่อ โดยเฉพาะกลุ่มเจนวายที่ธุรกิจสินเชื่อบัตรเครดิตและสินเชื่อส่วนบุคคลรุกหนักมาก จากข้อมูลของเครดิตบูโรพบว่า ลูกค้ากลุ่มนี้มีหนี้เสียในบัตรเครดิตและสินเชื่อส่วนบุคคลเพิ่มขึ้นต่อเนื่อง ทั้งในด้านจำนวนบัญชีและมูลค่าหนี้เสีย แตกต่างจากกลุ่มเบบี้บูมเมอร์ อายุ 52-70 ปี (เกิดปี 2489-2507) ที่จำนวนบัญชีและมูลค่าหนี้เสียค่อย ๆ ชะลอตัวแล้ว
“เวลานี้ธุรกิจบัตรเครดิตปรับตัวมุ่งไปทำตลาดอยู่ 2 กลุ่มหลัก คือ กลุ่มที่มีเงินเดือนเกิน 50,000 บาท กับกลุ่มขอกู้ครั้งแรก ซึ่งก็คือกลุ่มเจนวาย เพราะคนเจนวายแม้จะไม่มีเงินออม แต่ก็มีรายได้ หนี้ยังน้อย และใช้อุปกรณ์ดิจิทัล บริษัทบัตรเครดิตจึงรุกทำตลาดกลุ่มนี้ผ่านดิจิทัล ซึ่งต้นทุนก็ไม่แพงด้วย” นายสุรพลกล่าว
NPL สินเชื่อรายย่อยปูด 7.1%
สำหรับสถานการณ์หนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) จากฐานข้อมูลบัญชีเครดิตบูโร ณ สิ้นไตรมาส 2/2559 พบว่า อัตราส่วนเอ็นพีแอลต่อสินเชื่อรายย่อยทั้งหมดอยู่ที่ 7.1% และมีแนวโน้มพุ่งขึ้น แม้จะมีการปรับโครงสร้างหนี้เพิ่มขึ้นอย่างต่อเนื่อง แต่เอ็นพีแอลยังสูง ซึ่งสะท้อนว่าลูกหนี้ที่เข้าสู่กระบวนการปรับโครงสร้างหนี้แล้ว กลับเข้ามาเป็นหนี้เสียใหม่ได้อีก
ขณะที่ข้อมูลจากธนาคารแห่งประเทศไทย หรือ ธปท.ระบุว่า หนี้ครัวเรือน ณ สิ้นไตรมาส 1/2559 อยู่ที่ 11 ล้านล้านบาท ซึ่งฐานข้อมูลของเครดิตบูโรจะมากกว่า ธปท. เนื่องจากมีบัญชีสินเชื่อของแบงก์และน็อนแบงก์ และสิ่งที่เครดิตบูโรพบในช่วง 8 เดือนแรกของปีนี้ คือ การขยายตัวของสินเชื่อส่วนบุคคลเพิ่มขึ้นอย่างชัดเจน
เนื่องจาก ธุรกิจน็อนแบงก์รุกตลาดมากโดยจับตลาดลูกค้าเงินเดือนไม่ถึง15,000บาทแม้ อัตราการอนุมัติสินเชื่อส่วนบุคคลในปัจจุบันจะอยู่ที่ไม่เกิน35%จากอดีตที่ ต่ำกว่า20% เพราะสินเชื่อกลุ่มนี้มีความเสี่ยงสูง
“สินเชื่อส่วนบุคคลยังคงขยายตัวเพิ่มขึ้นอย่างมีนัยสำคัญ โดยเฉพาะทุกครั้งที่มีการออกโปรโมชั่นผ่อน 0% หรือช่วงเปิดตัวสมาร์ทโฟนดังรุ่นใหม่ ๆ ขณะที่อัตราการอนุมัติสินเชื่อบัตรเครดิตปัจจุบันอยู่ที่ 50% สินเชื่อรถยนต์ 50% และสินเชื่อบ้านไม่เกิน 40%”
อย่างไรก็ดี นายสุรพลระบุว่า จากการพูดคุยกับสถาบันการเงินพบว่า ผู้กู้ที่มีภาระหนี้ต่อเดือน 40-60% ของรายได้ จะเป็นกลุ่มที่ยากที่จะได้รับการอนุมัติสินเชื่อใหม่ เพราะนอกจากแบงก์จะดูที่ความสามารถในการชำระหนี้ต่อรายได้ (DSR) ไม่เกิน 40% และบางสถาบันการเงินยังดูภาระหนี้รวมต่อรายได้ (DBR : Debt Burden Ratio) และคำนวณจากฐานรายได้สุทธิด้วย
แบงก์ต่างชาติตรวจข้อมูลถี่ยิบ
นาย สุรพลกล่าวว่าสถานการณ์หนี้ที่ยังอยู่ในระดับสูงส่งผลให้ปัจจุบันสถาบันการ เงินเข้ามาขอใช้ข้อมูลเครดิตบูโรเพื่อวิเคราะห์เครดิตสินเชื่อใหม่เพิ่มขึ้น โดยเมื่อปี2558มีจำนวนสูงถึง 46.03 ล้านครั้งเพิ่มขึ้นจาก 30 ล้านครั้งในปี 2557 และช่วง 8 เดือนแรกของปีนี้ก็มีมาขอใช้ข้อมูลเพื่อเช็กข้อมูลสินเชื่อถึง 34.20 ล้านครั้งโดยเฉพาะการตรวจข้อมูลสินเชื่อของลูกหนี้เก่า
โดยสถาบันการเงินต้องการดูว่า นับตั้งแต่วันอนุมัติสินเชื่อจนเวลาผ่านไปในแต่ละช่วง ลูกค้ามีหนี้งอกหรือไม่ มีประวัติการชำระหนี้เป็นอย่างไร ถ้าไม่ค้างหนี้ที่แบงก์ตัวเองแล้ว ไปค้างหนี้ที่อื่นหรือไม่ ยิ่งในภาวะเศรษฐกิจชะลอตัวอย่างนี้ คนมีหนี้ครัวเรือนเยอะ สถาบันการเงินยิ่งเข้ามาตรวจข้อมูลมากขึ้น” นายสุรพลกล่าวและว่า
สถาบันการเงินที่เข้ามาเช็กข้อมูลลูกค้าจะมีพฤติกรรม 3 แบบ คือ ถ้าเป็นแบงก์ต่างประเทศจะเช็กถี่และแยกแยะลูกค้าเป็นกลุ่ม ๆ ตามระยะเวลาค้างชำระหนี้ เช่น ถ้าลูกค้าค้างชำระเกิน 1 เดือน แบงก์ต่างประเทศจะเข้ามาตรวจข้อมูลทุกเดือน ขณะแบงก์ไทยจะตรวจไตรมาสละ 1 ครั้ง แต่ถ้าเป็นแบงก์รัฐแทบจะไม่ตรวจเลย ดังนั้นความเสี่ยงย่อมไปอยู่กับแบงก์รัฐ
แบงก์เข้มอนุมัติสินเชื่อ
นอก จากนี้พบว่าสถาบันการเงินมีเกณฑ์พิจารณาสินเชื่อเข้มขึ้นมากเช่นในอดีตก่อน อนุมัติสินเชื่อจะคำนวณจากรายได้รวมของผู้กู้ที่รวมค่าโอทีโบนัสรายได้อื่นๆ แต่ปัจจุบันดูที่ฐานเงินเดือนอย่างเดียว และดูที่รายได้สุทธิ (Net Income) คือเงินเดือนที่หักประกันสังคม หักกองทุนสำรองเลี้ยงชีพและหักหนี้ก่อนหน้าออกแล้ว ทำให้ตัวเลขรายได้ที่ใช้คำนวนต่ำลง และปัจจุบันแบงก์ยังกำหนดด้วยว่า ถ้าคนคนหนึ่งจะกู้ทุกอย่างกับบริษัทในเครือของสถาบันการเงินเดียวกัน จะกู้ได้ไม่เกิน 6 เท่าของรายได้และต้องมีหนี้ทั้งหมดไม่เกิน 12 เท่าของรายได้ แบงก์จะล็อกไว้ถึง 2 ชั้น
“ตอนนี้สถาบันการเงินคัดกรองสินเชื่อเข้มและถี่มากจริง ๆ โหดมาก สแกนทุกมุมแล้วการที่ดูฐานรายได้สุทธิ เพราะเป็นตัวสะท้อนจากการทำงาน สะท้อนภาพธุรกิจและอุตสาหกรรมที่บุคคลนั้นอยู่ ยิ่งถ้าทำงานในอุตสาหกรรมที่เป็น Sunset ก็ยิ่งตรวจมากขึ้น” นายสุรพลกล่าว
บัตรเครดิตอัดโปรฯจับเจน Y
นางพิทยา วรปัญญาสกุล รองประธานเจ้าหน้าที่บริหาร ธุรกิจบัตรเครดิต บมจ.บัตรกรุงไทย หรือเคทีซี กล่าวว่า หลายปีที่ผ่านมา ทางบริษัทหันมาเน้นกลุ่มลูกค้าเจนวายซึ่งเพิ่งเริ่มทำงาน และมีบัตรเครดิตใบแรก ทำให้มีการใช้งานในระยะยาว ซึ่งบริษัทจะเน้นจัดแคมเปญโปรโมชั่นเพื่อให้ตอบสนองความต้องการลูกค้ากลุ่มนี้ เช่น แคมเปญส่วนลดในห้างสรรพสินค้า เป็นต้น โดยหลักเกณฑ์ในการอนุมัติบัตรเครดิตก็ขึ้นอยู่กับอาชีพ รายได้ และความสามารถในการชำระหนี้ของตัวลูกค้า ในภาพรวมมีอัตราอนุมัติอยู่ที่ 46-47%
“เรื่องเอ็นพีแอลเราควบคุมได้ดี ผ่านการกระจายเซ็กเมนต์ลูกค้าในหลายช่วงวัย เราดูความเสี่ยงลูกค้าหลายอย่างรวมกัน เช่น อาชีพ อายุ และปัจจัยอื่นที่เกี่ยวข้องกับตัวลูกค้า ส่วนอาชีพที่อาจมีความเสี่ยงเพิ่มขึ้นในภาวะเศรษฐกิจนี้ เราก็เข้าไปดูแลเพิ่มขึ้น เช่น เอสเอ็มอี ผู้ที่มีรายได้จากโอที อาจส่งผลต่อความสามารถในการชำระหนี้” นางพิทยากล่าว
ด้านนายซานดีพ บาตระ ผู้ช่วยรองกรรมการผู้จัดการใหญ่ ฝ่ายธุรกิจบัตรเครดิตและสินเชื่อบุคคล ธนาคารซิตี้แบงก์ กล่าวว่า ธนาคารเน้นขยายฐานลูกค้าทุกเซ็กเมนต์ กลุ่มเจนเอ็กซ์ถือเป็นฐานลูกค้าหลักของธนาคาร โดยธนาคารมีการควบคุมการอนุมัติสินเชื่อผ่านการดูอัตราภาระหนี้สินต่อฐานรายได้
สำหรับ กลุ่มเจนวายเป็นลูกค้าที่น่าสนใจเพราะเป็นกลุ่มที่มีการหาข้อมูลเปรียบเทียบ ข้อดีข้อเสียของผลิตภัณฑ์มากกว่าเจเนอเรชั่นอื่นๆและเป็นกลุ่มที่มีจับจ่าย หมวดอาหารและซื้อออนไลน์มากส่งผลให้ธนาคารพยายามออกโปรโมชั่นที่ดีที่สุดใน ตลาดเพื่อเข้าถึงฐานลูกค้านี้
“เราคุมความเสี่ยงบัตรเครดิตให้หนี้เสียไม่เกิน2%ด้านบัตรกดเงินสดซิตี้เรดดี้เครดิตมีเอ็นพีแอลอยู่ที่3-4% ก็อยู่ในเกณฑ์ปกติ โดยส่วนใหญ่ลูกค้าจะใช้บัตรกดเงินสดเพื่อซื้อผ่อนสินค้าเท่านั้น ไม่ค่อยมีคนกดเงินสดมาใช้ จึงไม่มีความเสี่ยงมากนัก” นายซานดีพกล่าว
ที่มา ประชาชาติธุรกิจออนไลน์
ในยุคที่ AI เริ่มเข้ามามีบทบาทมากขึ้น หลายๆ คนได้มีการนำปัญญาประดิษฐ์ (AI) เข้ามาใช้ในชีวิตประจำวันมากขึ้น เนื่องจากเข้าถึงง่าย และช่วยลดต้นทุนในการทำงานได้อีกด้วย บริษัทใหญ่ๆ บางแห่งได้มีการนำ AI เข้ามาแทนที่การเขียนโปรแกรม (Coding) ตัวอย่างเช่น ที่ Microsoft และ Google พบว่ามีการนำ AI มาเขียนโค้ดให้กับโปรเจ็กต์ต่างๆ มากถึง 30% Alexandr Wang (อเล็กซานเดอร์ หวัง) มหาเศรษฐีด้าน AI วัย 28 ปี ผู้ร่วมก่อตั้งบริษัท Scale AI ซึ่งเป็นบริษัทสตาร์ทอัพด้านการจัดทำข้อมูล (Data Labeling) สำหรับการฝึกฝนปัญญาประดิษฐ์ (AI) เขากล่าวว่า กุญแจสำคัญในการก้าวหน้าคือการเรียนรู้วิธีใช้ปัญญาประดิษฐ์ (AI) และเขาแนะนำให้วัยรุ่นทุกคนเริ่มฝึกฝนการใช้งานเครื่องมือเหล่านี้ให้คล่องแคล่ว ซึ่งจะเป็นข้อได้เปรียบอย่างมหาศาล ขณะเดียวกัน เครื่องมือช่วยเขียนโค้ดอย่าง Replit และ Cursor สามารถสร้างชุดคำสั่ง (Code) ได้จากการระบุคำสั่งเพียงสั้นๆ ทำให้เกิดเทรนด์ที่เรียกว่า “Vibe-coding” หรือการปล่อยให้ AI เขียนโค้ดตามคำสั่งภาษาอังกฤษทั่วไปได้ง่ายๆ ส่งผลให้คนที่ไม่มีความรู้ด้านเทคนิคเลยก็สามารถสร้างแอปพลิเคชันหรือเว็บไซต์ได้
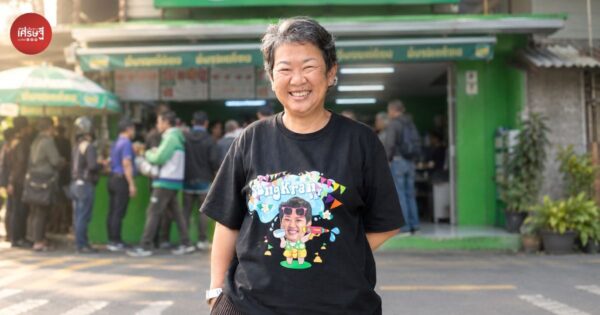
“ถ้าจะให้เจ๊เล่าย้อนไปถึงตอนเมื่อก่อนเลยนะ โอ้โห… ยิ่งกว่าติดลบอีกอะ เวลานอนคือนอนไม่หลับเลย มันมีความรู้สึกว่า โห ทำไมกูทุกข์ขนาดนี้วะ กินข้าวนะก็กินไม่ได้ กินแล้วต้องดันชามข้าวออกไป มันเครียดจนต้องไปหาหมอ นอนกอดความทุกข์ไว้ข้างเตียง แล้วก็ตั้งคำถามกับตัวเองว่า จะทำยังไงให้ความทุกข์ตัวนี้มันหลุดไปได้” คำบอกเล่าของ เจ๊จง-จงใจ กิจแสวง หญิงแกร่งผู้สร้างอาณาจักร “หมูทอดเจ๊จง” ร้านขวัญใจมหาชนที่มีขยายไปแล้วกว่า 29 สาขาในปัจจุบัน ชีวิตเจ๊จงไม่ได้เริ่มจากศูนย์ แต่เริ่มจาก “ติดลบ” หนี้สินรอบทิศ ถูกเจ้าหนี้ขนข้าวของออกไปหมดบ้าน แต่วันนี้กลายเป็นตัวอย่างของนักสู้ผู้ไม่ยอมแพ้ และมีบทเรียนชีวิตราคาแพงที่ซ่อนอยู่หลังจานข้าวหมูทอดราคาประหยัดชามนี้ ประสบการณ์ชีวิต…ติดลบ ชีวิตในวัยเด็กของเจ๊จงไม่ได้โรยด้วยกลีบกุหลาบ พ่อมีอาชีพขับรถแท็กซี่ หาเช้ากินค่ำ วันไหนพ่อหาเงินได้ เจ๊จงถึงจะได้เงินไปโรงเรียน วันไหนหาไม่ได้ก็ต้องหยุดเรียน แม้ว่าเจ๊จงจะเป็นเด็กเรียนเก่ง แต่ด้วยความจำเป็นด้วยฐานะทางบ้าน ทำให้หลังจบ ป.6 เจ๊จงต้องออกมาทำงานหาเงิน ขณะที่น้องชายทั้ง 3 คนได้รับโอกาสให้เรียนหนังสือต่อ ทำให้เกิดความรู้สึ
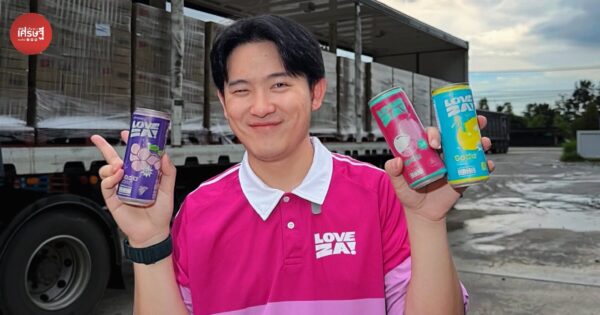
หากพูดถึงกระแสในโลกโซเชียลช่วงนี้ คงไม่มีใครไม่รู้จักเครื่องดื่มแบรนด์ “Loveza” (เลิฟซ่า) ที่ล่าสุดสร้างความฮือฮาด้วยการที่ร้านดังหยิบไปสร้างเมนู เลิฟซ่าสเลอปี้ เกล็ดน้ำแข็งเนื้อเนียนสุดฟินจากร้าน น้องเอลฟ์ เกี๊ยวเด้งจัมโบ้ ในงานวัดไร่ขิง จนกลายเป็นไวรัลที่คนต่อคิวซื้อกันยาวเหยียด โดยเจ้าของ Loveza (เลิฟซ่า) ไม่ใช่ใครที่ไหนแต่คือ ซุง-ศตาวิน นาราทองเพชร กับ ซ้อก้าด-ณัฐชยานันท์ สุขวัฒนพร เจ้าของแบรนด์ Love Potion ผลิตภัณฑ์ดูแลผิวหน้า สกินแคร์ และเครื่องสำอางชื่อดัง แต่กว่าธุรกิจน้ำดื่มกระป๋องจะประสบความสำร็จขนาดนี้มันไม่ใช่เรื่องง่าย เพราะพวกเขาต้องแลกมาด้วยบทเรียนราคาแพงจากปัญหาค่าใช้จ่ายแฝง และปัญหาการเข้าถึงกลุ่มเป้าหมายเป็นต้น จากประสบการณ์ดังกล่าวทำให้พวกเขามีความรู้ และรอบคอบมากขึ้นในการบริหารสต็อกควบคุมซัพพลาย ไปจนถึงการเลือกช่องทางจัดจำหน่ายที่แม่นยำ ซึ่งส่งผลให้พวกเขาพลิกเกมจนสามารถกวาดยอดขายทะลุถึง 1 ล้านกระป๋องภายในเวลา 3 วัน จนกลายเป็นไวรัลให้คนแห่ตามหากันทั่วบ้านทั่วเมือง จุดเริ่มต้นของความซ่า ก่อนจะมีแบรนด์ Loveza ต้องย้อนกลับไปที่จุดเริ่มต้นแรกของทั้งคู่ ในการสร้างแบรน
วิเชียร เจนตระกูลโรจน์ จากเด็กวัยรุ่นหนีออกจากบ้าน ทำงานแลกข้าว ขัดรองเท้า ขายดอกไม้ ซ่อมรถ ขายนาฬิกา เป็นบาร์เทนเดอร์ ไต่เต้าเป็นผู้จัดการแผนก เก็บเงินสร้างธุรกิจของตัวเอง จนเป็น “ศรีฟ้าเบเกอรี่” อาณาจักรเบเกอรี่พันล้าน ล้มร้อยครั้ง แปลว่าลุกขึ้นมาได้เกินร้อยครั้งแล้ว ดูคลิปเต็มได้แล้ว | จุดเริ่มเจ็บ