การเงิน และการตลาด

ในยุคที่การใช้จ่ายเพียงปลายนิ้วสามารถเปลี่ยนยอดเงินในบัญชีให้ลดลงได้อย่างรวดเร็ว ผู้บริโภคจำนวนไม่น้อยกำลังเผชิญกับสถานการณ์ “ซื้อก่อน คิดทีหลัง” ซึ่งอาจเป็นผลมาจากความสะดวกสบายของเทคโนโลยีและการตลาดในยุคดิจิทัล แม้ผู้บริโภคยุคใหม่จะให้ความสำคัญกับการออมแต่การซื้อสินค้าโดยไม่ไตร่ตรองอย่างละเอียดก็ยังเป็นจุดอ่อนสำคัญที่ทำให้เกิดการใช้จ่ายโดยไม่จำเป็น จากการสำรวจของ Deloitte พบว่า กลุ่ม Millennials หรือ Gen Y ไปจนถึง Gen Z มีแนวโน้มใช้จ่ายแบบอิงอารมณ์สูงขึ้น ในขณะที่รายงานจาก McKinsey & Company ระบุว่า พฤติกรรมการซื้อสินค้าออนไลน์ของผู้บริโภคในกลุ่มนี้มีความเปราะบางต่อแรงกระตุ้นจากการจัดโปรโมชันลดราคา การรีวิวจากอินฟลูเอนเซอร์ และการเปรียบเทียบตนเองกับผู้อื่นในโซเชียล ซึ่งมักนำไปสู่การตัดสินใจซื้ออย่างรวดเร็ว ลองมาดู 3 คำถามที่ควรหยิบมาใช้ก่อนกดซื้อทุกครั้ง จาก เคทีซี เพื่อช่วยให้ผู้บริโภคสามารถตัดสินใจใช้จ่ายได้อย่างมีสติ 1. เราจะใช้สิ่งนี้ภายใน 7 วันหรือไม่ ผู้ประกอบการนิยมใช้เทคนิคเพื่อเพิ่มยอดขาย อาทิ การจัดโปรโมชันลดราคาแบบจำกัดเวลา การวางสินค้าใกล้จุดชำระเงิน หรือการวางส

LINE for Business เปิดอินไซต์ของผู้ประกอบการ SMEs ไทย จากเวที Digital SME Conference Thailand 2025 (DSME 2025) ชี้ “การตลาดแบบตรงเป้า” ไม่ใช่ทางเลือกอีกต่อไป แต่คือทางรอดของธุรกิจที่ต้องแข่งขันด้วยความเข้าใจ มากกว่าพึ่งแค่ราคาและโปรโมชัน หลังพบผู้บริโภคระมัดระวังการใช้จ่ายมากขึ้น โดยสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ หรือ สศช. รายงานว่า GDP ไทย ไตรมาส 2 ปี 2568 ขยายตัวเพียง 2.8% สะท้อนกำลังซื้อที่ชะลอตัว ในขณะที่เศรษฐกิจโลกเผชิญความท้าทายรอบด้าน ทั้งสงครามการค้า กำแพงภาษี และราคาทองคำที่ผันผวน นายจิรพัฒน์ เดชดนู หัวหน้าทีม LINE Ads Product & Marketing Strategy จาก LINE ประเทศไทย กล่าวว่า “การทำการตลาดแบบตรงเป้า ผู้ประกอบการต้องปรับแนวคิดก่อนลงมือทำ เริ่มจากใส่ใจหาความชื่นชอบและพฤติกรรมของลูกค้าให้ลึกยิ่งขึ้นเพื่อความเข้าใจ รู้จักปรับตัวตามกลุ่มเป้าหมาย เพราะการแข่งขันวันนี้ไม่ได้อยู่แค่เรื่องราคา แต่แบรนด์ต้องเข้าใจและปรับตัวตามเพื่อตอบโจทย์ลูกค้าได้จริง ที่สำคัญ ผู้ประกอบการต้องเลือกใช้เครื่องมือทางการตลาดแบบตรงเป้าให้เป็น เพื่อสร้างทางรอดให้ธุรกิจเข้าถ
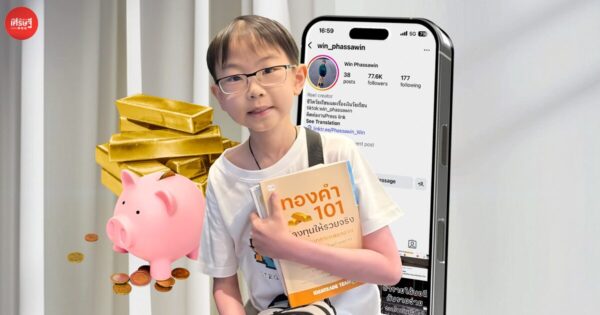
เพราะเคยป่วยด้วยโรคมะเร็ง ตั้งแต่อายุ 3 ขวบ และปัจจุบันเป็นโรคหัวใจ ทำให้น้องวิน ตั้งเป้าสร้างรายได้และเก็บเงินสำรองให้ได้จำนวนมาก เพื่อเป็นเงินสำรองฉุกเฉิน เพราะมองการณ์ไกลหากป่วยอีกรอบก็น่าจะใช้เงินไม่น้อย เรื่องราวของ วิน-ภาสวิน ตันตินิติ เด็กชายวัย 14 ปี ที่มาแชร์เรื่องราวการออมเงินของตัวเอง ผ่านรายการมนุษย์ต่างวัย Talk ไว้อย่างน่าสนใจ น้องวินจึงเริ่มเก็บเงิน ด้วยวิธีนี้ และนี่คือแนวคิดของเด็กวัย 14 ปี เกี่ยวกับการออมเงินไว้ใช้ในอนาคต ซึ่งน้องวินได้แชร์แนวคิดอีกมากมายไว้ในช่องติ๊กต็อก win_phassawin ซึ่งมีผู้ติดตาม 45.8 หมื่นคน โดยคอนเทนต์ที่ได้รับความนิยม คือ วิธีลดรายจ่ายฉบับนักเรียน นั่นคือการห่อข้าวไปกินที่โรงเรียน ด้วยการฝึกทำกับข้าวเอง และเก็บค่าขนมที่ได้ประจำได้มากขึ้น ซึ่งมียอดรับชมสูงถึง 1.1 ล้านวิว อีกคอนเทนต์ที่น่าสนใจคือ 3 อย่างที่ลงทุนได้ ต่อให้อายุไม่ถึง 20 น้องวินแชร์ไว้ว่า อย่างแรกคือ ซื้อทองคำ สอง ซื้อหนังสือ เพราะความรู้เป็นสิ่งคุ้มค่า ยิ่งมีความรู้เยอะ ยิ่งหาเงินได้เยอะ และสาม สลากออมสิน สำหรับใครที่ได้อ่านเรื่องราวของน้องวินแล้วเกิดแรงบันดาลใจ

ในยุคที่การเป็นแฟนด้อมไม่ได้เป็นแค่เรื่องของความหลงใหล แต่กลายเเป็นไลฟ์สไตล์การใช้ชีวิตในอีกรูปแบบหนึ่งของคน Gen Z ที่ทั้งจริงจังและใช้เงินไม่แพ้งานอดิเรกอื่นๆ ไม่ว่าจะเป็น การซื้ออัลบั้มหลายเวอร์ชันเพื่อล่าการ์ดสุ่ม จองบัตรคอนเสิร์ตราคาหลักพันหลักหมื่น ไปจนถึงการบินตามศิลปินไปต่างประเทศ หรือลงทุนทำโปรเจ็กต์ป้ายวันเกิดทั่วกรุงเทพฯ หลายคนรักศิลปินจนพร้อมควักเงินโดยไม่คิดหน้าคิดหลัง ก่อนจะรู้ตัวอีกทีก็ต้องใช้ชีวิตสิ้นเดือนแบบเครียดๆ หรือหนักกว่านั้นคือมีหนี้จากการ “เปย์แบบไม่วางแผน” แต่ความรักที่ดีควรสร้างความสุข ไม่ใช่ความเครียดทางการเงิน และแน่นอนว่าการเป็นแฟนด้อมสามารถอยู่ร่วมกับการบริหารเงินอย่างยั่งยืนได้ หากรู้จักวางแผนอย่างชาญฉลาด รู้จักตัวเองก่อนว่าเป็นแฟนด้อมแบบไหน ไม่ใช่แฟนด้อมทุกคนจะเปย์เหมือนกัน บางคนเป็นสายบินตามไอดอลข้ามประเทศ บางคนเลือกซัพพอร์ตแบบเงียบๆ ค่อยๆ ซื้อทีละชิ้น ในขณะที่บางคนเน้นทำโปรเจ็กต์หรือซื้ออัลบั้มเพื่อเข้าแฟนไซน์ วัยรุ่น Gen Z จำนวนไม่น้อยยอมจ่ายหนักเพียงเพื่อได้คุยกับศิลปิน 1 นาที ซึ่งถ้าไม่มีการวางแผนการเงินให้ดี อาจกลายเป็นภาระในระยะยาว ปั

ขายไม่ได้ ขายไม่ดี ทางแก้ไม่ใช่เรื่องยาก แค่เปิดฉาก “ลดราคา” … แต่การทำเช่นนี้ คือ จุดเริ่มของวิบัติ ที่นำไปสู่หายนะทางการตลาด การลดราคา แปลว่า เรากำลังยอมลด “กำไร” ที่นำมาใช้จุนเจือธุรกิจ ทั้งค่าใช้จ่ายในการบริหารจัดการ ทุนสำรอง หรือทุนการขยายตลาดในอนาคต เพราะไม่ว่าใครที่เป็นคนเปิดก่อน ไม่ได้บังเกิดคำว่าได้เปรียบคู่แข่ง แต่ทุกผู้ทุกนามในตลาดเดียวกัน กำลังกอดคอกัน “ตายหมู่” หรือถ้ารอด ก็ยังต้องเผชิญอาการ “อยู่ลำบาก” ไปอีกพอสมควร การใช้สงครามราคาเกิดขึ้นเนืองๆ ในธุรกิจประเภทเดียวกัน ขายแข่งกัน พอใครขายไม่ได้ ก็หันมาเปิดฉากลดราคาก่อน อีกฝ่ายก็ต้องเอาบ้าง ทำตาม หรือทำเหนือกว่า ต่างฝ่าย ต่างเอากำไรมาสาดทิ้งกัน ห้างโมเดิร์นเทรด ที่แข่งกันขายถูก ห้างสรรพสินค้าแข่งกันลดราคา แพลตฟอร์มมาร์เก็ตเพลสแข่งกันออกโปรพิเศษทุกเดือน 1.1 2.2 3.3 … ว่ากันไปตั้งแต่มกราคม ยันธันวาคม ล่าสุดที่กระเพื่อมสังคม คงต้องยกให้ศึกสุกี้ที่มีเจ้าใหญ่ กับเจ้ารองในตลาด มาประลองกำลังกันเล่นๆ ทำไมจึงเกิดสงครามราคา มีสาเหตุตั้งแต่…เพิ่งเอาสินค้าเข้าตลาด เลยต้องการแนะนำให้คนอยากลอง กล้าซื้อด้วยราคาพิเศษก่อน

เวลาเดินเข้า “วัตสัน” ร้านเพื่อสุขภาพและความงาม เชื่อว่าเหล่านักช็อปต้องสะดุดตากับแคมเปญ “ชิ้นที่สอง 1 บาท” แน่นอน เห็นทีไรก็เหมือนมีแรงดึงดูดบางอย่าง ที่สุดท้ายต้องมีของติดมือกลับบ้านทุกครั้ง! วันนี้ เส้นทางเศรษฐีออนไลน์ จะพาทุกคนย้อนเวลากลับไปสู่จุดเริ่มต้นของหนึ่งในไอคอนิกแคมเปญที่เป็นเสมือนคู่แฝดของแบรนด์ที่สร้างทั้งความคุ้มค่าและความทรงจำร่วมให้กับลูกค้าหลายล้านคน รู้หรือไม่? DNA ของแคมเปญระดับตำนาน ไอเดีย “ชิ้นที่สอง 1 บาท” เริ่มจากวัตสันที่ฮ่องกง ก่อนขยายไปสู่ตลาดอื่นๆ ในหลายมาร์เก็ต อาทิ ไทย สิงคโปร์ และมาเลเซีย โดยแต่ละที่นำไปปรับให้เข้ากับพฤติกรรมลูกค้าที่แตกต่างกันในแต่ละพื้นที่ และไทยคือหนึ่งในตลาดที่มีลูกค้าหลายคนรอคอยแคมเปญนี้อย่างใจจดใจจ่อ ซึ่งต่อมา “โปรชิ้นที่สอง 1 บาท = Watsons” กลายเป็นซิกเนเจอร์ของแบรนด์ เสมือนคู่แฝดที่แยกจากกันไม่ได้ในสายตาลูกค้า สะท้อนตัวตนของวัตสันที่ต้องการให้นักช็อปสนุกและตื่นเต้นอยู่เสมอ จากเดิมที่มีแค่ไม่กี่ชิ้น สู่วันนี้ที่จัดเต็มตั้งแต่หัวจรดเท้า แม้ช่วงปีแรกๆ โปรโมชันชิ้นที่สอง 1 บาท จะมีสินค้
ในยุคที่ความรวดเร็วคือความเคยชินโดยเฉพาะกลุ่มคนรุ่นใหม่ที่เติบโตมากับบริบททางเศรษฐกิจและวัฒนธรรมที่แตกต่างจากยุคก่อนหน้าอย่างชัดเจน ไม่ว่าจะเป็น ค่าครองชีพที่สูงขึ้น ความไม่แน่นอนของอาชีพในโลกยุค AI หรืออิทธิพลของโซเชียลมีเดียที่กระตุ้นให้เกิดพฤติกรรมการบริโภคแบบทันทีทันใด จากรายงานของ Bank of America ในปี 2024 ระบุว่า Gen Z มียอดใช้จ่ายเกือบ 2 เท่าเมื่อเทียบกับยอดเงินออมเฉลี่ย ชี้ให้เห็นถึงความท้าทายในการบริหารการเงินที่ต้องเผชิญกับแรงจูงใจจากทั้งเหตุผลและอารมณ์อยู่ตลอดเวลา ลองมาดู 5 วิธีการบริหารเงินสำหรับคนรุ่นใหม่ จาก KTC ให้ตอบโจทย์ทั้งความต้องการในปัจจุบันและเป้าหมายในอนาคตได้อย่างสมดุล 1. กำหนดงบประมาณอย่างมีขอบเขต แม้การใช้เงินเพื่อเยียวยาความรู้สึกในวันที่เหนื่อยล้าจะเป็นเรื่องที่เกิดขึ้นได้กับทุกคน แต่การปล่อยให้การใช้จ่ายถูกขับเคลื่อนด้วยอารมณ์โดยไม่มีการวางแผนอาจนำไปสู่ปัญหาการเงินในระยะยาว การตั้งวงเงินสำหรับค่าใช้จ่ายหมวดตามใจที่ชัดเจน จะช่วยควบคุมการตัดสินใจไม่ให้ส่งผลต่อภาพรวมทางการเงินได้ เช่น กำหนดว่าในแต่ละเดือนจะใช้จ่ายเพื่อความบันเทิง อาหารนอกบ้าน หรือไล

ดร.อมรเทพ จาวะลา ผู้ช่วยกรรมการผู้จัดการใหญ่ ผู้บริหารสำนักวิจัย ธนาคาร ซีไอเอ็มบี ไทย เปิดเผยว่า เศรษฐกิจไทยกำลังก้าวเข้าสู่ครึ่งหลังของปีงู ด้วยการเผชิญเรื่องร้อนๆ อย่างเต็มแรง และเสี่ยงเติบโตช้าลงช่วงครึ่งปีหลัง แต่ สำนักวิจัยฯ ยังคงคาดการณ์ GDP ปี 2568 ไว้ที่ 1.8% แม้ธนาคารแห่งประเทศไทย (ธปท.) จะปรับการคาดการณ์ไปสู่ระดับ 2.3% จาก 2.0% จากแรงส่งที่แรงกว่าคาดของ GDP ไตรมาส 1 ที่ขยายตัวถึง 3.1% และส่งให้เติบโตได้ดี แต่หากพิจารณาสถานการณ์ไตรมาส 2 และแนวโน้มไตรมาส 3 แล้ว ยากจะเชื่อมั่นถึงการฟื้นตัวทางเศรษฐกิจ เพราะความเดือดดาลทางการเมืองระหว่างประเทศและในประเทศค่อนข้างฉุดรั้งความเชื่อมั่น นอกจากนี้ คาดว่าคณะกรรมการนโยบายการเงิน (กนง.) จะลดอัตราดอกเบี้ยนโยบายสู่ระดับ 1.50% ปลายไตรมาส 3 และ 1.25% ปลายปีนี้ ส่วนค่าเงินบาทน่าอยู่ที่ระดับ 32.90 ปลายไตรมาส 3 และ 33.30 บาทต่อดอลลาร์สหรัฐฯ สิ้นปีนี้ เศรษฐกิจไทยชะงักงัน เศรษฐกิจไทยไตรมาสแรกเติบโต 3.1% จากกรณีพิเศษ จึงไม่อยากให้ดีใจมากนัก ทั้งมาจากมาตรการแจกเงินภาครัฐ และการเร่งส่งออกไปสหรัฐฯ ก่อนมาตรการภาษี แต่ย่างเข้าไตรมาส 2 เริ่มเห็นความเสี่ย

รู้หรือไม่? มนุษย์เงินเดือนที่ไม่มีเงินออม ส่วนใหญ่ไม่ใช่เพราะรายได้น้อย แต่อาจเกิดจากนิสัยและไม่มีวินัยเรื่องเงิน หลายคนเงินเดือนออกปุ๊บ ซื้อของที่ “คิดว่าต้องมี” ทั้งที่จริงๆ แค่ “อยากได้” พอรู้ตัวอีกที “ชีวิตติดหนี้” วันนี้ เส้นทางเศรษฐีออนไลน์ จะพามาสำรวจตัวเองดูว่ามี 6 นิสัยที่ทำให้เป็นอุปสรรคในการออมเงินอยู่หรือไม่ พร้อมทั้งวิธีแก้ไขอย่างไรเพื่อพิชิตเงินล้าน หลายคนอาจคิดว่าเรื่องที่ทำจนชินกลายเป็นนิสัยแล้วแก้ไม่ได้ ซึ่งหากต้องการเปลี่ยนแปลงจริงๆ เริ่มเลยตั้งแต่วันนี้! ลองเอาทฤษฎี 21 วัน ของ Dr.Maxwell Maltz มาใช้ แค่รักษาวินัยทางการเงินให้ครบ 21 วันก็จะเห็นการเปลี่ยนแปลงแน่นอน สามารถเลือกใช้บัตรเครดิตดีๆ เพื่อตอบโจทย์การใช้จ่ายของมนุษย์เงินเดือนได้มากยิ่งขึ้น เช่น บัตรเครดิต ttb ที่มีบริการ ttb so goood แบ่งชำระ 0% นาน 3 เดือน ทุกยอดการใช้จ่ายผ่านบัตรเครดิต ttb ตั้งแต่ 1,000 บาทขึ้นไปต่อเซลสลิป ทำได้ทันทีบนแอป ttb touch คลิก รายละเอียดเพิ่มเติม 3 ป พิชิตเงินล้าน ฉบับมนุษย์เงินเดือน นอกจากเลิก 6 นิสัยที่เป็นภัยต่อการออมเงินแล้ว สำหรับใครที่ฝันไกลอยากไปให้ถึงเงินล

ศูนย์วิจัยกสิกรไทย เปิดเผยข้อมูล ยอดขายขนมขบเคี้ยวไทย ในปี 2568 คาดอยู่ที่ 49,550 ล้านบาท หรือโต 1.5% ชะลอจากปี 2567 ที่โต 4.7% ปัจจุบัน ‘ตลาดขนมขบเคี้ยวไทย’ มีจำนวนผู้เล่นมากกว่า 298 ราย และยังคงเป็นอุตสาหกรรมที่น่าดึงดูด เนื่องจากมีอัตรากำไรขั้นต้นสูงถึง 20-35% ซึ่งส่วนหนึ่งมาจากราคาวัตถุดิบที่ไม่สูง ทำให้สร้างมูลค่าเพิ่มได้ดี จึงทำให้ตลาดขบเคี้ยวมีการแข่งขันอย่างรุนแรงจากผู้เล่นรายใหญ่ด้วยกันเอง เนื่องจากรายใหญ่มี Economy of Scale รวมถึงมีสินค้าหมุนเวียนตลอด มีการออกรสชาติหรือไลน์โปรดักต์ใหม่ๆ และมีการบริหารจัดการต้นทุน ค่าใช้จ่ายในด้านการตลาดได้ดี จึงสามารถจัดโปรโมชันกระตุ้นยอดขายได้สม่ำเสมอ ทำให้เกิดการรับรู้แบรนด์จากผู้บริโภค ขณะที่ผู้เล่นรายเล็กจะแข่งขันในตลาดได้ยากกว่า แต่ถึงแม้ว่าผู้เล่นรายใหญ่จะครองตลาดได้ แต่การแข่งขันของผลิตภัณฑ์ก็ไม่ง่าย เพราะต้องแข่งขันกันเองกับตลาดขบเคี้ยวที่มีความหลากหลาย และยังต้องแข่งกับอาหารทานเล่นอื่นๆ อาทิ ขนมหวาน ติ่มซำ เฟรนช์ฟรายด์ ลูกชิ้น เป็นต้น ตลาดขบเคี้ยวไทย ในปี 2564-2567 พบว่า ปริมาณขนมขบเคี้ยวนำเข้า อย่าง ขนมปังกรอบและเวเฟอร์ โตเฉลี่ย 2.1